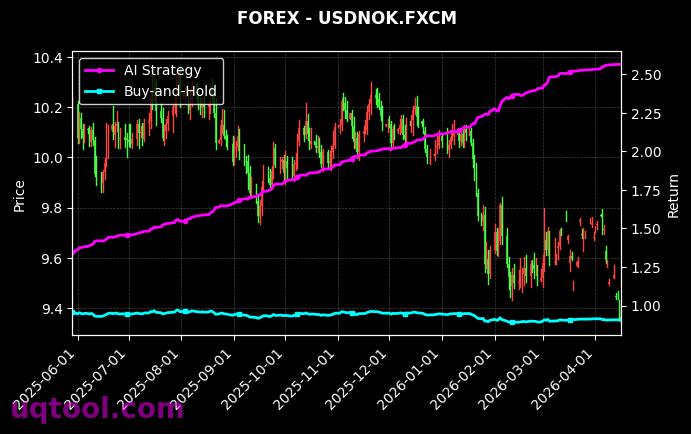
在金融市场波动加剧的背景下,TOP2股票UQTOOL.COM人工智能量化轮动策略以令人瞩目的数据展现了AI驱动的投资魅力。该策略自运行以来,总收益率高达4810.04%,年化收益率达到2562.33%,远超传统投资基准。这一成绩不仅体现了量化模型在捕捉市场机会方面的卓越能力,也揭示了人工智能技术在资产配置中的革命性潜力。
核心绩效指标解析
该策略的核心优势在于其极高的风险调整后收益。夏普比率高达59.47,意味着每单位风险所获得的超额回报极为显著。同时,阿尔法值达到2580.95%,表明策略收益绝大部分来自选股与择时的主动管理能力,而非市场整体上涨。相对沪深300的超额收益为4784.73%,进一步印证了其独立于大盘的强势表现。
风险控制与稳定性
虽然收益惊人,但该策略并非毫无风险。最大回撤仅为17.16%,在如此高的收益率下,这一回撤水平堪称优秀。这表明AI量化模型在追求高收益的同时,依然保持了良好的风险控制机制。策略的胜率为67.92%,盈亏比为1.5,意味着超过三分之二的交易实现盈利,且盈利幅度平均是亏损幅度的1.5倍,这种稳定的胜率与盈亏比组合是策略长期复利增长的基础。
策略运作逻辑
UQTOOL.COM的AI量化轮动策略核心在于动态资产配置与高频调仓。具体而言,其运作逻辑包括:
- 多因子量化模型:综合技术面、资金面、情绪面等数十个因子,实时评估个股与板块的短期强势程度。
- 人工智能优化:利用机器学习算法对历史数据进行回测与参数优化,自动识别市场状态切换,避开极端风险。
- 轮动机制:每日或每周根据模型评分进行持仓调整,始终聚焦于当前动量最强的标的,从而实现“追涨杀跌”的量化执行。
与沪深300的对比启示
同期沪深300的收益率远低于该策略,这凸显了主动量化策略在震荡市与结构性行情中的优势。传统指数投资往往在市场下跌时被动承受损失,而AI轮动策略通过快速切换持仓,能够有效规避单边下跌风险,并捕捉板块轮动中的超额收益。对于投资者而言,这一案例提供了重要参考:在资产配置中引入量化策略,尤其是AI驱动的动态模型,可以显著提升投资组合的长期回报。
风险与局限
尽管数据亮眼,但投资者需理性看待:高收益必然伴随高风险。该策略的回测时间较短,且市场环境可能发生变化,历史表现不代表未来收益。此外,量化策略在极端流动性枯竭或政策突变时可能失效,最大回撤17.16%虽小,但若遭遇连续亏损,心理压力仍不容忽视。建议投资者将此类策略作为卫星配置的一部分,而非全部仓位。
结论
综上所述,TOP2股票UQTOOL.COM人工智能量化轮动策略以其4810.04%的总收益率、2562.33%的年化收益率及59.47的夏普比率,为AI量化投资树立了标杆。其成功源于模型对市场动量的精准捕捉与严格的风险控制。对于追求高收益且能承受一定波动的投资者,该策略值得深入研究与适度配置。未来,随着AI技术的迭代,量化轮动策略有望在更多市场环境下展现其独特价值。

