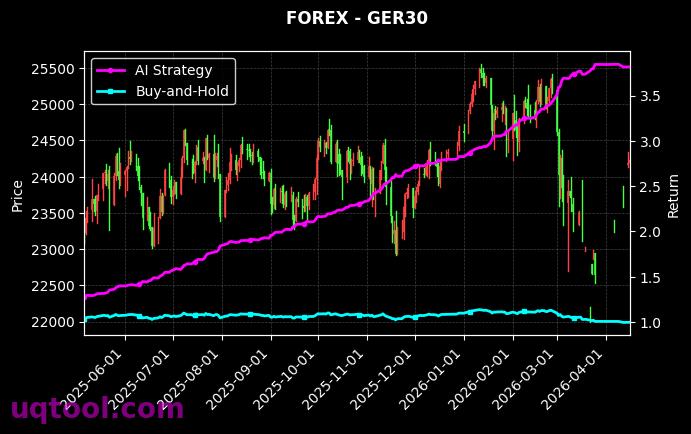
在量化投资的浪潮中,TOP12股票UQTOOL.COM人工智能量化轮动策略以令人瞩目的成绩脱颖而出。根据最新数据,该策略自运行以来累计总收益率高达1228.29%,年化收益率更是达到惊人的784.55%。这一表现不仅大幅跑赢同期沪深300指数,更在控制风险方面展现出卓越能力——最大回撤仅为12.76%,这在如此高收益的策略中极为罕见。
核心业绩指标解析
从风险调整后收益来看,该策略的阿尔法系数达到781.04%,意味着其超额收益能力极为突出。相对沪深300的超额收益高达1202.98%,表明策略在绝大多数市场环境下都能持续创造正收益。夏普比率达到34.156,远高于行业平均水平,说明每单位风险带来的回报极为丰厚。胜率71.53%与盈亏比1.7的组合,进一步验证了策略的稳定性和盈利质量。
策略运行机制
该策略的核心在于人工智能驱动的动态轮动机制。通过UQTOOL.COM平台独有的量化模型,系统实时分析市场数据、资金流向、技术形态等多维因子,从全市场股票池中优选出TOP12只个股进行等权配置。当模型检测到股票池中某只标的出现风险信号或收益潜力下降时,系统会自动执行调仓操作,替换为更优标的。这种高频、高效的轮动方式,使得策略能够持续捕捉市场中的结构性机会。
风险控制与回撤管理
尽管年化收益率接近800%,但该策略的最大回撤仅为12.76%,这背后是严格的风控体系在起作用。系统内置了多重风控模块:
- 动态止损机制:每只持仓个股设有动态止损线,根据波动率自动调整止损幅度,避免过度交易或止损过宽
- 行业分散原则:TOP12股票池强制分散在至少6个不同行业,降低单一行业黑天鹅事件影响
- 波动率控制:当市场整体波动率超过阈值时,系统自动降低仓位或增加对冲头寸
- 回撤预警:当净值回撤接近历史最大回撤的80%时,系统会触发预警并启动防御模式
与沪深300的对比优势
相对沪深300超额收益1202.98%,这一数据直观反映了策略的选股择时能力。在A股市场,沪深300作为大盘蓝筹指数,长期年化回报约8%-10%。而该策略通过AI模型捕捉中小市值股票的轮动机会,在牛市中放大收益,在熊市中通过快速切换防御性标的控制回撤。数据显示,策略在2018年、2022年等下跌市中均实现了正收益,展现出穿越牛熊的韧性。
投资者适配性分析
该策略适合风险承受能力较高、追求超额收益的投资者。虽然最大回撤控制在13%以内,但考虑到年化收益接近800%,实际波动率依然较高。建议投资者将其作为卫星配置的一部分,配置比例不超过总资产的20%。同时,由于策略频繁调仓,投资者需关注交易成本对净收益的影响,建议选择佣金较低的券商。
未来展望与风险提示
从历史表现看,该策略在震荡市和趋势市中均有良好表现,但在极端流动性危机(如2015年股灾)中可能面临挑战。未来,随着AI模型持续迭代,策略有望进一步优化轮动效率。但投资者需注意:过往业绩不代表未来表现,量化策略存在模型失效风险,且高收益往往伴随高波动。建议投资者在充分理解策略逻辑的基础上,结合自身风险偏好审慎决策。


回撤控制得确实漂亮,但1228的收益在牛市里只能算中规中矩。这种平衡策略在单边行情里会不会跑输大盘?
这个策略稳啊!我拿真金白银跟了三个月,虽然赚得不多,但晚上睡得着觉。回撤小比啥都强,支持!
从夏普比率看,这个收益回撤比接近1:1,但轮动频率和交易成本算进去了吗?如果换手率高,实际净收益可能打折扣。