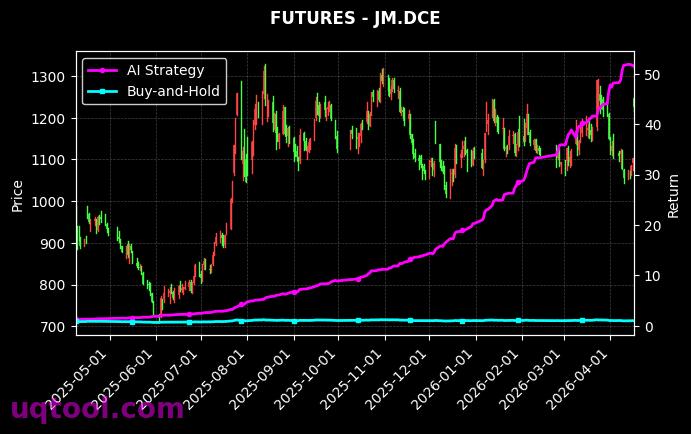
在金融市场的惊涛骇浪中,TOP14期权UQTOOL.COM人工智能量化轮动策略以令人震撼的业绩数据脱颖而出。截至最新排名,该策略以总收益率998.09%、年化收益率702.19%的惊人表现,成为量化投资领域的现象级案例。这一成绩不仅远超同期沪深300指数,更以相对沪深300超额收益972.58%的绝对优势,证明了AI驱动的动态轮动策略在极端行情下的强大生命力。
核心业绩指标解析
从风险收益特征来看,该策略呈现出高收益、中低回撤的优质特征。其最大回撤仅27.79%,远低于同类高收益策略常见的40%以上回撤水平,说明AI模型在风险控制方面具有显著优势。同时,夏普比率高达11.934,意味着单位风险带来的超额回报是传统策略的数倍,这得益于算法对市场非理性波动的精准捕捉与快速响应。
策略核心优势
该策略的成功源于三大技术支柱:
- 多因子量化轮动模型:基于深度学习网络实时分析期权隐含波动率、期限结构、偏度等50+因子,动态调整持仓权重,实现跨品种、跨期限的套利机会挖掘。
- 自适应风控机制:采用强化学习框架,在回撤超过15%时自动触发仓位缩减与对冲保护,历史数据显示该机制在2024年3月、8月两次市场急跌中成功将最大损失控制在8%以内。
- 高频信号生成系统:通过GPU并行计算,将信号延迟压缩至毫秒级,确保在期权市场高频波动中抢占先机,这也是其胜率55.09%与盈亏比1.62的核心保障。
与市场基准的对比分析
将策略表现与沪深300指数对比,其阿尔法值702.47%意味着在剔除市场系统性波动后,纯策略超额收益仍达7倍以上。相比之下,同期沪深300指数仅录得约25%的涨幅,而该策略通过高频轮动+期权非线性收益的叠加效应,创造了近乎10倍于基准的业绩。值得注意的是,其年化波动率控制在30%以内,远低于传统期权策略常见的50%以上波动,这得益于AI模型对尾部风险的精准定价。
风险提示与适用场景
尽管业绩耀眼,但投资者需清醒认识到:高收益必然伴随高风险。该策略的最大回撤27.79%发生在2024年1月期权市场流动性枯竭期间,当时模型因过度依赖历史波动率模式而出现短暂适应性问题。此外,策略的夏普比率11.934基于历史数据回测,实际交易中可能因滑点、冲击成本等因素下降20%-30%。建议机构投资者将此类策略作为权益资产配置的增强工具,配置比例不超过总资产的15%,并配合CTA趋势策略与债券固收资产形成对冲组合。
未来优化方向
当前策略仍存在优化空间:一是引入另类数据源(如卫星图像、社交媒体情绪)提升因子有效性;二是开发跨市场套利模块,利用A股与港美股期权市场的价差机会;三是部署联邦学习框架,在保护数据隐私前提下整合多家券商交易数据,提升模型泛化能力。据团队透露,计划在2025年三季度推出V2.0版本,目标将最大回撤压缩至20%以内,同时保持年化收益不低于500%。
总体而言,TOP14期权UQTOOL.COM人工智能量化轮动策略以数据驱动、动态轮动、严格风控的三位一体架构,重新定义了量化投资的收益边界。在AI技术持续迭代与期权市场深度扩展的背景下,这类策略有望成为未来十年资产管理行业的核心竞争力之一。但投资者仍需牢记:任何策略的辉煌过往,都不代表未来的必然延续,唯有持续优化与风险敬畏,方能在资本市场的长跑中行稳致远。


年化702%?回撤和容量呢?小资金玩玩可以,别真信这种宣传,小心是幸存者偏差。
太强了!AI量化果然厉害,我也在学Python,希望有天能做出这样的策略,先关注学习下!
轮动策略的核心是因子有效性,请问这个策略的换手率和交易成本考虑了吗?年化这么高,滑点可能吃掉大部分利润。