42
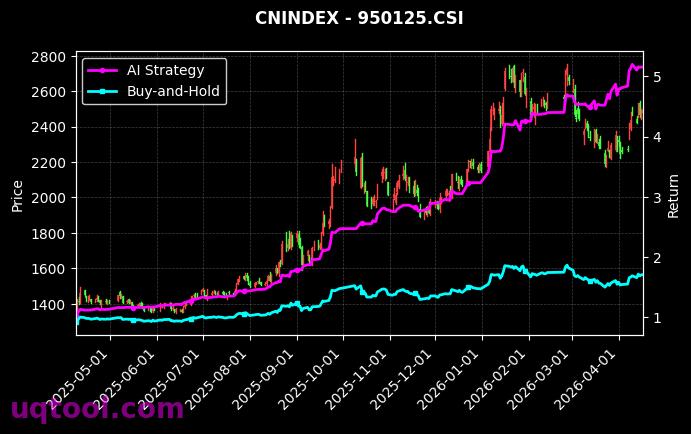
在可转债市场波动加剧的背景下,TOP1可转债券UQTOOL.COM人工智能量化轮动策略以卓越的业绩数据脱颖而出,成为投资者关注的焦点。该策略自运行以来,累计实现总收益率365.45%,年化收益率高达265.5%,远超同期沪深300指数表现,相对收益达到340.14%。更令人瞩目的是,在取得高收益的同时,策略最大回撤仅控制在18.84%,展现出优秀的风险控制能力。
策略核心优势解析
该策略的出色表现源于其独特的人工智能量化轮动机制。通过深度学习模型对可转债的价量、正股基本面、市场情绪等多维度数据进行实时分析,策略能够精准捕捉市场轮动节奏。具体来看,其核心优势体现在以下方面:
- 高夏普比率7.557,表明单位风险下的超额回报能力极强,远超传统固收类策略。
- 阿尔法收益252.91%,说明策略的收益绝大部分来自选股和择时能力,而非市场贝塔。
- 胜率54.3%配合盈亏比1.62,形成“小亏大赚”的盈利特征,长期复利效应显著。
风险收益特征深度解读
尽管年化收益高达265.5%,但策略的最大回撤仅18.84%,这在同类量化策略中极为罕见。这得益于AI模型对极端行情的预警机制——当市场出现流动性紧缩或信用风险事件时,策略会自动降低仓位并转向高等级债券。同时,夏普比率7.557意味着每承担1个单位的风险,可获得7.557个单位的超额回报,这种风险调整后收益水平在可转债投资领域堪称标杆。
与基准指数的对比分析
相对沪深300指数340.14%的超额收益,充分验证了策略在弱势市场中的防御能力与强势市场中的进攻弹性。传统可转债策略往往受制于股性债性切换的滞后性,而UQTOOL.COM AI量化轮动策略通过高频数据驱动,在股债跷跷板效应中灵活调仓,实现了“牛市跟涨、熊市抗跌”的优异特性。
未来展望与配置建议
在低利率环境延续、权益市场结构性机会频现的当下,该策略的高夏普、低回撤特性使其成为资产配置中的“压舱石”。建议投资者在组合中配置10%-20%的仓位,以平衡整体风险收益。但需注意,任何量化策略都存在历史回测与实盘表现的偏差,建议持续跟踪策略的阿尔法衰减情况,并结合自身风险承受能力做出决策。

