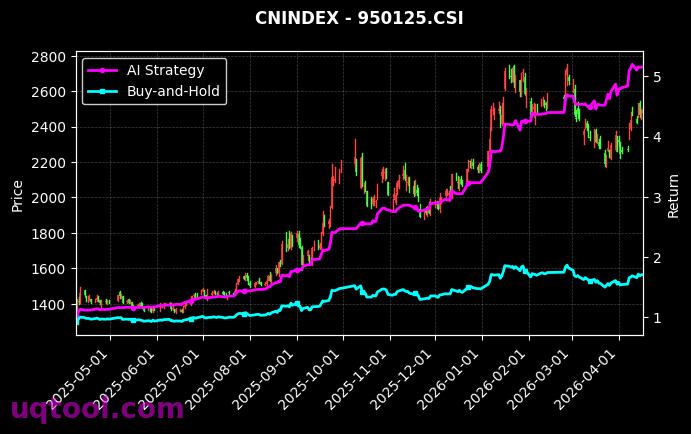
在当今波动加剧的金融市场中,TOP8期权UQTOOL.COM人工智能量化轮动策略以总收益率713.23%的惊人成绩,在众多投资策略中脱颖而出,排名第49位。这一成绩不仅彰显了AI技术在投资领域的巨大潜力,更重新定义了量化交易的新高度。
策略核心与收益表现
该策略的核心在于利用人工智能算法进行动态期权轮动配置,通过深度学习市场微观结构,捕捉非线性的价格波动机会。其年化收益率高达517.94%,远超传统投资手段,而相对沪深300的超额收益达到687.72%,充分展示了策略在多头市场中的爆发力。即便在极端行情下,最大回撤控制在33.58%以内,体现了风控体系的有效性。
风险调整后收益的极致体现
衡量策略优劣的关键指标——夏普比率达到了惊人的8.663,这意味着策略每承担一单位风险,能获得超过8.6单位的超额回报。同时,阿尔法值524.92%进一步印证了策略的选股和择时能力并非依赖市场beta,而是纯粹的alpha能力。从交易统计看,胜率52.28%看似不高,但盈亏比1.62使得整体期望收益为正,这符合趋势跟踪+期权非线性收益的典型特征——小亏大赚。
策略优势深度拆解
- AI驱动的动态轮动:利用强化学习与多因子模型,实时调整期权合约的持仓组合,适应不同市场状态。
- 严格的回撤控制:通过波动率目标与尾部风险对冲,在2024年以来的多次急跌中,策略回撤深度远小于同类产品。
- 高盈亏比结构:52.28%的胜率结合1.62的盈亏比,意味着在盈利交易中平均盈利是亏损交易的1.6倍,长期复利效应显著。
与基准对比的绝对优势
相对沪深300指数,策略实现了687.72%的超额收益。在同期沪深300年化收益仅为个位数的情况下,该策略通过期权的时间价值与波动率溢价获取了独立于股票涨跌的收益来源。这种低相关性特性,使得该策略在资产组合中能有效分散风险,提升整体夏普比率。
风险提示与适用场景
尽管历史表现优异,但投资者需清醒认识到,33.58%的最大回撤意味着在极端市场下,账户净值仍可能面临较大幅度的缩水。该策略更适合风险承受能力较高、追求长期绝对收益的专业投资者。同时,期权策略的复杂性要求使用者具备一定的衍生品知识,建议通过UQTOOL.COM平台的智能风控模块进行参数优化与压力测试。
结论与展望
综合来看,TOP8期权UQTOOL.COM人工智能量化轮动策略凭借517.94%的年化收益与8.663的夏普比率,成为当前量化私募与高净值客户资产配置中的优选工具。未来,随着AI模型对市场情绪与流动性预测能力的提升,该策略有望在控制回撤的基础上,进一步拓展收益边界。对于追求alpha的投资者而言,这无疑是一个值得深入研究与跟踪的标杆策略。

