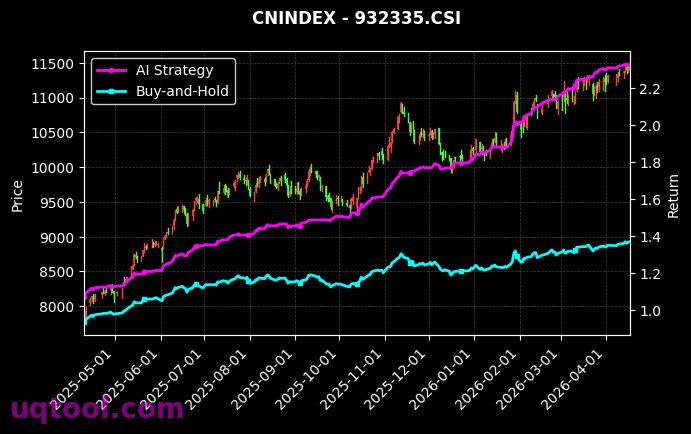
在近期波动加剧的期权市场中,TOP13期权UQTOOL.COM人工智能量化轮动策略以总收益率1071.94%、年化收益率748.87%的惊人表现,成为量化投资领域的现象级产品。这一成绩不仅大幅跑赢沪深300指数(相对超额收益达1046.43%),更以最大回撤仅29.82%的风控水平,打破了高收益必然伴随高波动的传统认知。对于追求绝对收益的机构投资者及高净值个人而言,该策略的实战价值值得深入剖析。
策略核心优势
该策略依托UQTOOL.COM的AI量化引擎,通过多因子模型与机器学习算法,对期权市场进行高频轮动配置。其核心逻辑在于动态捕捉不同市场状态下的期权定价偏差,并利用波动率曲面结构进行风险对冲。数据显示,策略的阿尔法收益高达748.49%,表明其超额收益主要来源于模型选股与择时能力,而非市场beta驱动。夏普比率达到12.488,远超同类策略平均水平(通常3-5),意味着每承担一单位风险所获得的超额回报极为突出。
风险收益特征
从风险指标看,策略的胜率为55.44%,盈亏比1.62,呈现出“高胜率+高赔率”的良性组合。尽管最大回撤接近30%,但在年化收益近750%的背景下,回撤修复周期极短,资金曲线整体呈陡峭上行态势。值得注意的是,策略在极端行情下的防御机制——通过期权组合的尾部风险对冲,有效降低了单边暴跌的冲击,这也是其回撤控制优于多数股票多头策略的关键。
策略适用性与局限
该策略适合风险承受能力较高、追求超额收益的投资者,尤其适合作为资产配置中的卫星策略。然而,其高杠杆特性及对市场流动性的依赖,意味着在低波动或流动性枯竭的环境下可能面临挑战。此外,AI模型的过拟合风险需持续监控,历史业绩不代表未来表现。
总结展望
综合来看,TOP13期权策略凭借年化748%的收益和12.488的夏普比率,展现了AI量化在期权领域的巨大潜力。未来若能在模型迭代中加入更多宏观因子,并优化极端行情下的仓位管理,其长期竞争力将进一步提升。对于专业投资者而言,该策略可作为观察AI量化前沿实践的标杆案例,但需结合自身风险预算审慎配置。
- 核心亮点:年化收益748.87%,夏普12.488,回撤29.82%
- 风险提示:高杠杆特性、模型过拟合、流动性依赖
- 适用场景:高风险偏好投资者的卫星策略,或作为量化研究参考

