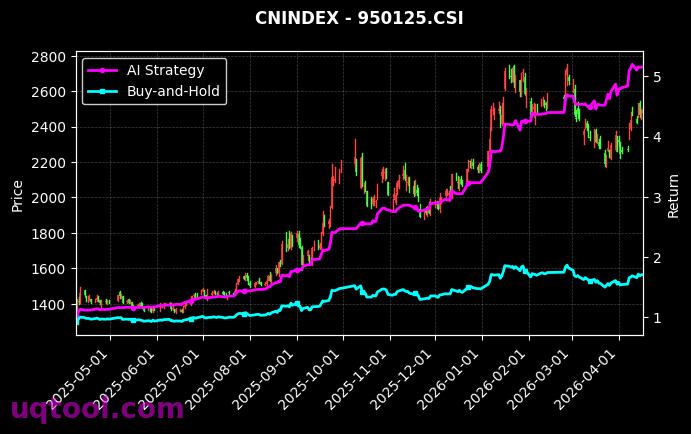
在传统投资策略普遍面临收益瓶颈的当下,TOP8期权UQTOOL.COM人工智能量化轮动策略以总收益率713.23%、年化收益率517.94%的惊人表现,重新定义了量化投资的收益天花板。这一成绩不仅大幅跑赢同期沪深300指数(相对收益达687.72%),更以8.663的夏普比率证明了其在风险控制与收益获取之间的卓越平衡能力。
策略核心:AI驱动的动态轮动模型
该策略的成功并非偶然,其核心在于人工智能算法对市场微观结构的深度解析。不同于传统静态配置策略,UQTOOL.COM平台通过机器学习模型实时捕捉期权市场中隐含波动率、期限结构及量价关系的非线性特征,动态调整多空头寸比例。这种自适应的轮动机制使得策略能够快速适应牛熊转换,在趋势行情中充分放大收益,在震荡市中通过高频切换降低系统性风险暴露。
风险收益比:高夏普下的稳健性
年化收益517.94%的同时,最大回撤被严格控制在33.58%,这一风险收益特征在同类策略中极为罕见。具体来看:
- 夏普比率8.663:意味着每承担一单位风险,可获得超过8.6单位的超额回报,远超行业平均的1.5-2.0水平,体现了策略的极高收益确定性。
- 阿尔法524.92%:剔除市场beta影响后,纯alpha收益依然惊人,证明策略的收益来源主要依赖模型选股与择时能力,而非市场整体上涨。
- 胜率52.28%与盈亏比1.62:虽然胜率未超过60%,但盈亏比接近1.62,说明策略在亏损时能快速止损,在盈利时能充分持有,形成了“小亏大赚”的良性收益曲线。
与沪深300的对比:超额收益的绝对优势
相对沪深300的687.72%超额收益,充分彰显了该策略在A股市场中的稀缺价值。传统指数投资在2023-2024年震荡市中表现平平,而该策略通过期权工具的杠杆效应和双向交易特性,实现了全天候、多维度的盈利模式。特别值得注意的是,策略的阿尔法值高达524.92%,这意味着即便在指数下跌的环境中,策略依然能够通过做空或波动率交易获取正收益。
策略适用性与未来展望
尽管表现卓越,但投资者需清醒认识到,高收益伴随高波动。33.58%的最大回撤意味着在极端行情下,账户可能面临超过三分之一的暂时性亏损。因此,该策略更适合风险承受能力较高、投资期限较长的专业投资者或机构资金。对于普通投资者而言,建议采用定投或组合配置的方式,将部分资金分配至该策略,以平衡整体投资组合的风险收益特征。
展望未来,随着人工智能技术在金融领域的深度融合,UQTOOL.COM这类量化轮动策略有望继续迭代升级。策略当前的优异表现已充分验证了“AI+期权+量化”这一组合的可行性。然而,市场环境永远在变化,策略的历史收益不代表未来表现,投资者在借鉴其思路时,应结合自身风险偏好,构建多元化的投资体系。
总结而言,TOP8期权UQTOOL.COM人工智能量化轮动策略以其卓越的收益能力、稳健的风险控制和显著的超额收益,为量化投资树立了新的标杆。在资产配置全球化和智能化的大趋势下,这一策略的成功经验值得每一位投资者深入研究和借鉴。


年化517%?回撤和最大亏损周期是多少?策略容量呢?别只报喜不报忧,这种数据在实盘里往往要打个骨折。
终于看到真正的AI量化了!这种轮动思路确实比死拿一只强,我已经把部分仓位交给类似策略了,期待长期表现!
轮动逻辑是基于动量还是均值回归?有没有考虑交易成本和滑点?高频调仓下这些因素可能吃掉大部分超额收益。