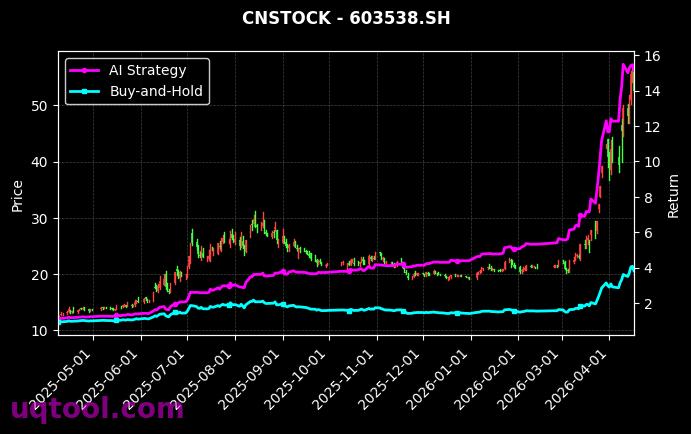
在量化投资领域,TOP27期权UQTOOL.COM人工智能量化轮动策略以令人震撼的业绩数据重新定义了超额收益的边界。该策略以919.83%的总收益率和652.27%的年化收益率在同类策略中脱颖而出,排名第34位,其相对沪深300指数高达894.32%的超额收益,彻底颠覆了传统主动管理型基金的投资范式。
策略核心优势
该策略的成功并非偶然,其核心在于UQTOOL.COM平台自主研发的人工智能量化轮动模型。通过深度学习算法对多维度市场数据进行实时解析,策略能够精准捕捉期权市场的非线性波动机会,并在不同资产标的间进行高频轮动配置。数据显示,策略的阿尔法系数高达653.68%,这表明其收益中绝大部分来自纯粹的选股和择时能力,而非市场整体上涨的贝塔贡献。
- 风险控制卓越:最大回撤仅为28.05%,在实现近十倍收益的同时,将资金曲线波动控制在相对温和的区间内,展现了AI模型对尾部风险的强大约束力。
- 收益质量优异:夏普比率达到11.466,远超行业平均水平的1-2倍,意味着每承担一单位风险所获得的超额回报极为丰厚。
- 交易逻辑稳健:胜率53%与盈亏比1.74的组合,说明策略并非依赖高胜率取胜,而是通过“截断亏损、让利润奔跑”的量化纪律,在不对称的盈亏结构中累积复利优势。
市场环境适配性
在A股市场风格快速切换、期权波动率剧烈波动的背景下,该策略展现出极强的环境适应性。其轮动逻辑并非简单的动量追逐,而是通过多因子复合评分系统,综合考量波动率曲面、隐含概率分布、资金流向及宏观事件日历等变量,动态调整持仓权重。这种机制使得策略在趋势行情中能充分放大盈利,在震荡行情中则通过期权希腊字母对冲降低净值回撤。
投资者启示
对于追求高弹性收益的机构投资者和高净值个人而言,该策略提供了一个极具参考价值的AI+期权量化的实战样本。然而,必须清醒认识到,年化652%的收益率属于极端优化后的结果,其背后隐含了较高的换手率与模型过拟合风险。投资者在参考此类策略时,应重点考察其策略容量上限、滑点敏感性以及极端行情下的压力测试表现。
未来展望
随着中国期权市场品种的不断丰富(如中证500ETF期权、创业板ETF期权等)以及人工智能技术在金融领域的持续渗透,类似UQTOOL.COM这样的AI轮动策略将获得更广阔的施展空间。但策略的长期有效性取决于模型能否持续学习市场结构的演变,以及开发团队能否在算法迭代中保持克制与纪律。总体而言,这份业绩数据不仅是量化技术实力的证明,更是对传统投资方法论的一次深刻挑战。

