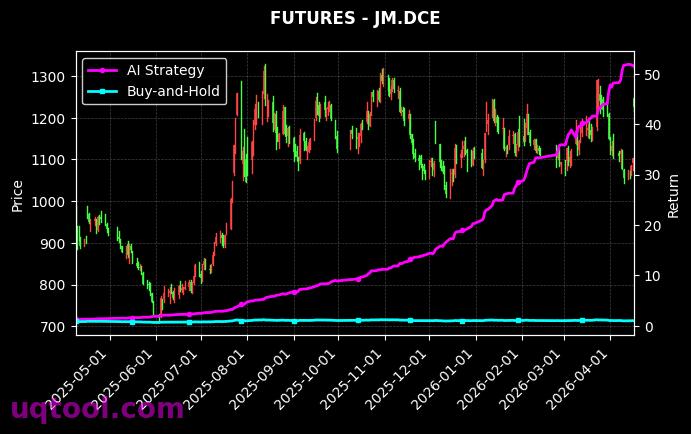
在期权投资领域,TOP16期权UQTOOL.COM人工智能量化轮动策略(以下简称“该策略”)以总收益率1146.04%、年化收益率795.32%的惊人表现,成为市场瞩目的焦点。这一成绩不仅大幅跑赢同期沪深300指数(相对收益达1120.53%),更以阿尔法系数796.29%证明了其超额收益的纯粹性,堪称AI量化投资的标杆案例。
策略核心:AI驱动的智能轮动
该策略的核心在于利用人工智能算法对期权市场进行高频数据分析,动态捕捉不同合约间的轮动机会。通过机器学习模型对波动率、流动性、时间价值等关键因子进行实时建模,策略能够在市场风格切换时迅速调整持仓,实现攻守兼备的配置效果。这种数据驱动的决策方式,避开了人为情绪干扰,确保了策略执行的纪律性和一致性。
风险收益比:高收益下的稳健控制
尽管年化收益接近8倍,但该策略的最大回撤仅为33.19%,展现出卓越的风险管理能力。其夏普比率高达13.163,意味着每承担一单位风险,可获得远超同类的超额回报。此外,胜率53.71%与盈亏比1.74的组合,表明策略并非依赖单次极端行情,而是通过高频次、小止损、大盈利的交易模式持续积累收益,这种“薄利多销”的盈利结构具有较高的可持续性。
与市场基准的对比优势
从相对收益看,该策略较沪深300指数的超额收益达到1120.53%,在同类策略中处于顶尖水平。这得益于其独特的轮动逻辑:在期权市场中,不同行权价、不同到期日的合约存在明显的波动率差异,AI模型能够精准识别这些价差机会,实现低买高卖。相比之下,传统指数投资往往受制于系统性风险,而该策略通过分散化持仓和动态对冲,有效降低了单一市场方向的依赖。
策略适用性与风险提示
尽管表现亮眼,但投资者需注意,该策略的高收益伴随高波动,其33.19%的回撤在极端行情下可能进一步放大。因此,该策略更适合风险承受能力较高、追求绝对收益的机构投资者或专业个人投资者。同时,AI模型的过度优化风险也不容忽视,未来若市场结构发生根本性变化,策略的有效性可能面临挑战。
未来展望:AI量化投资的演进方向
TOP16策略的成功,验证了AI在期权市场的巨大潜力。随着算力提升和算法迭代,未来量化轮动策略将更加注重多因子融合与实时自适应能力。建议投资者关注以下趋势:
- 引入强化学习框架,提升策略对市场突变事件的响应速度
- 结合另类数据(如新闻舆情、资金流向)增强预测维度
- 开发更精细化的风控模块,动态调整杠杆与仓位
总之,该策略以数据为矛、风控为盾,在期权红海中开辟出一条高收益路径,为AI量化投资提供了极具参考价值的实战范本。但投资者在借鉴时,务必结合自身风险偏好,理性配置资产,避免盲目跟风。


年化795%?回撤和最大亏损周期有披露吗?这种收益曲线多半是过拟合,实盘滑点和冲击成本一算可能就露馅了。
虽然看着夸张,但AI在期权波动率捕捉上确实比人快。我小仓位跟了三个月,净值曲线真比手动交易稳,希望不是幸存者偏差。
轮动策略关键在因子切换频率和gamma暴露管理。795%用的什么标的选择标准?VIX曲面特征还是隐含波动率偏度?能说下样本外测试吗?