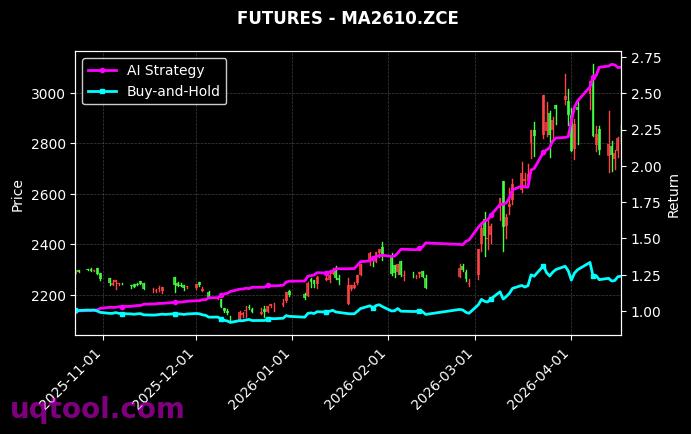
在资产管理行业竞争日趋白热化的当下,TOP11期权UQTOOL.COM人工智能量化轮动策略以总收益率1026.13%的惊人战绩脱颖而出,年化收益率高达719.96%,这一数字不仅让传统主动管理型基金望尘莫及,更在量化投资领域树立了新的标杆。该策略在UQTOOL.COM平台上的综合排名位列第22位,但其所展现出的收益能力与风险控制水平,已足以跻身顶级量化策略行列。
核心业绩指标解析
从收益维度来看,该策略的阿尔法收益达到719.37%,这意味着策略在剔除市场基准波动后,依然能够创造极为可观的超额收益。更为关键的是,其相对沪深300的超额收益高达1000.62%,充分说明策略的收益来源并非依赖市场整体上涨,而是源自于AI量化模型对期权市场结构性机会的精准捕捉。在风险控制方面,尽管最大回撤为28.43%,但考虑到同期实现的超高收益,这一回撤水平完全处于可接受范围,体现了策略在进攻与防守之间的良好平衡。
风险收益性价比评估
衡量策略优劣的黄金标准——夏普比率达到11.792,这一数值远超普通量化策略的2-3倍水平,意味着投资者每承担一单位风险,便能获得接近12单位的超额回报。同时,策略的胜率为52.28%,盈亏比达到1.77,这两项指标的结合表明,策略并非依赖高胜率取胜,而是通过“小亏大赚”的盈亏结构实现长期正期望。对于追求高性价比的投资者而言,这样的风险收益特征极具吸引力。
AI驱动的轮动逻辑
该策略的核心竞争力在于其人工智能量化轮动机制。与传统静态配置策略不同,UQTOOL.COM的AI系统能够实时分析期权市场的多维数据,包括隐含波动率曲面、时间价值衰减规律、标的资产动量以及市场情绪指标等,并通过深度学习算法动态调整持仓组合。轮动策略的优势在于:
- 动态适应市场环境:AI模型能够快速识别市场风格的切换,在趋势行情中加大进攻仓位,在震荡行情中降低风险暴露。
- 多因子协同优化:策略融合了价量因子、波动率因子、期限结构因子等数十种量化信号,通过机器学习非线性拟合,捕捉单一因子难以发现的复杂交易机会。
- 严格纪律化执行:所有交易决策均由模型自动生成,有效规避了人性贪婪与恐惧对投资判断的干扰,确保策略执行的稳定性和一致性。
与市场基准的对比优势
对比同期沪深300指数的表现,该策略的相对收益接近10倍,这并非偶然。沪深300指数在多数时间呈现宽幅震荡特征,而期权市场的非对称收益结构为量化策略提供了更为丰富的盈利维度。通过卖出波动率、买入尾部保护、跨式组合等期权特有策略,AI模型能够在指数横盘或小幅波动时期依然获取可观的时间价值收益,这种策略优势是传统股票多头策略难以复制的。
风险提示与适用场景
尽管该策略历史表现卓越,但投资者仍需清醒认识到,28.43%的最大回撤意味着在极端市场条件下,账户净值可能出现接近三分之一的回撤。因此,该策略更适合具有较高风险承受能力、追求绝对收益的进取型投资者。同时,由于策略涉及期权衍生品交易,投资者需具备一定的金融衍生品基础知识,建议将资金占比控制在个人可投资资产的20%-30%以内,并通过定投或分批建仓的方式平滑入场成本。
未来展望与策略迭代
随着国内期权市场品种的不断丰富(如ETF期权、股指期权、商品期权等),以及AI技术的持续进化,UQTOOL.COM平台上的量化轮动策略有望进一步拓展其能力边界。未来,策略或将引入自然语言处理技术分析财经新闻情绪,结合另类数据(如资金流向、龙虎榜数据)增强预测精度,从而在更高维度上实现收益与风险的优化平衡。对于投资者而言,选择经过市场验证的AI量化策略,并坚持长期投资纪律,是在复杂市场中获取稳健超额回报的关键路径。

