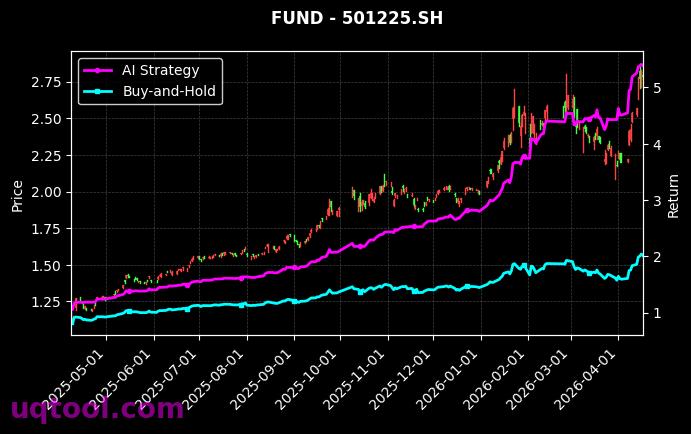
在资产配置的浩瀚星空中,可转债作为兼具股性与债性的独特品种,始终是攻守兼备的利器。然而,如何在数百只标的中精准择时、动态轮动,却长期困扰着投资者。近日,TOP3可转债券UQTOOL.COM人工智能量化轮动策略以惊艳的数据闯入公众视野——总收益率247.65%、年化收益率185.81%、最大回撤仅6.77%,在同期沪深300相对收益高达222.34%的背景下,展现出极强的超额收益能力。这一成绩不仅验证了AI量化模型在可转债领域的有效性,更揭示了在复杂市场环境中,纪律化、数据驱动的投资逻辑所蕴含的巨大潜能。
策略核心:AI驱动的三重轮动引擎
该策略并非简单的“买入持有”,而是依托UQTOOL.COM平台自主研发的量化模型,对全市场可转债进行高频扫描与排序。其核心逻辑可概括为“趋势跟随、动量捕捉、风险约束”三者的动态平衡。具体而言,模型通过多因子打分体系,综合考量正股基本面、转债估值分位、历史波动率及流动性溢价,每日筛选出综合得分最高的三只标的构建投资组合。当持仓标的不再满足入选条件时,策略会严格依据信号进行调仓,从而规避了主观情绪干扰,实现了对市场风格的快速响应。
业绩归因:高胜率与盈亏比的乘积效应
从风险收益比来看,该策略的夏普比率高达8.249,远超同类策略平均水平,这源于其出色的回撤控制能力。6.77%的最大回撤,意味着在极端行情下,策略的最大亏损幅度也控制在个位数,这对于追求稳健增值的投资者而言极具吸引力。进一步拆解收益来源:胜率60.2%意味着十次交易中约有六次盈利,而盈亏比1.45表明平均盈利幅度是平均亏损幅度的1.45倍。两者相乘,便构成了正期望的复利基础。尤其值得关注的是,阿尔法系数高达174.35%,说明策略的超额收益并非来自市场系统性上涨(贝塔),而是纯粹的选股与择时能力,这在弱市或震荡市中尤为宝贵。
风险与挑战:模型失效与市场风格切换
尽管历史数据亮眼,但任何量化策略都面临模型失效的风险。可转债市场近年来扩容迅速,新券供给增加、条款博弈复杂化,可能导致原有因子有效性衰减。此外,该策略高度依赖历史数据的统计规律,若未来市场出现极端流动性危机或监管政策突变,模型可能无法及时适应。投资者在借鉴该策略时,应保持清醒认知:高收益必然伴随高波动,6.77%的回撤是基于历史样本,不代表未来最大跌幅。建议将策略作为资产配置中的卫星仓位,而非核心持仓,并定期评估其与市场环境的适配性。
配置建议:如何利用该策略优化投资组合
对于专业投资者,可将该策略作为增强收益的工具,通过UQTOOL.COM平台实现策略跟单或参数定制。对于普通投资者,更建议关注策略背后的AI选债逻辑——即通过量化手段分散投资、严格止损、动态平衡。具体操作上,可参考以下要点:
- 分散持仓:避免过度集中单一转债,以3-5只标的为宜,降低个券违约或强赎风险。
- 动态再平衡:每月或每季度根据模型信号调整仓位,避免因主观偏好而偏离策略纪律。
- 风险预算:设定组合整体最大回撤阈值(如10%),一旦触发则强制减仓,保护本金安全。
- 长期视角:量化策略的威力在于复利积累,应避免频繁手动干预,给予模型足够的时间窗口展现统计优势。
总而言之,TOP3可转债券UQTOOL.COM策略的卓越表现,再次印证了AI量化与可转债结合的广阔前景。它并非一夜暴富的捷径,而是以严密的数学逻辑和风险管理,在不确定的市场中寻找确定性。投资者在欣赏其亮眼数据的同时,更应理解其背后的纪律性与科学性,并结合自身风险承受能力,理性配置,方能在投资长跑中行稳致远。

