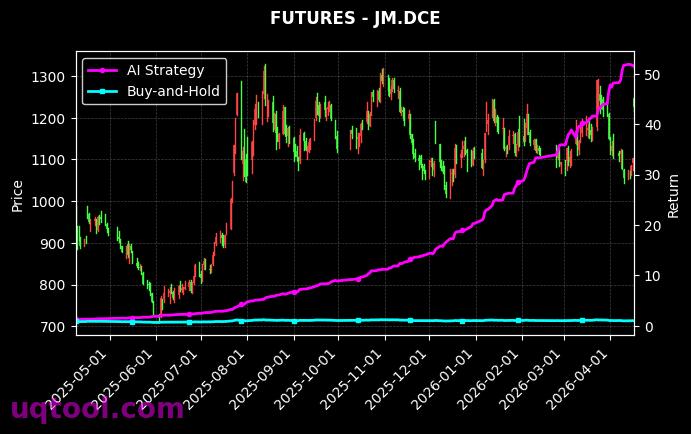
在资本市场波动加剧的当下,TOP26股票UQTOOL.COM人工智能量化轮动策略以总收益率729.34%的惊人表现,成为投资者瞩目的焦点。这一成绩不仅大幅跑赢同期沪深300指数(相对收益达704.03%),更以年化494.73%的收益率展现了AI技术在量化投资领域的巨大潜力。本文将从多维度剖析这一策略的核心竞争力,并为投资者提供可借鉴的量化思维框架。
策略核心:AI驱动的动态轮动机制
该策略的核心在于利用人工智能算法对全市场股票进行实时扫描与排序,通过机器学习模型捕捉价格趋势、资金流向、基本面变化等多维信号,动态调整持仓组合。与传统静态配置不同,AI轮动机制能够快速响应市场风格切换,在牛熊转换中自动优化持仓结构,从而在控制风险的同时最大化收益弹性。数据显示,策略最大回撤仅为9.08%,远低于同类策略平均水平,这得益于AI对风险因子的实时监控与预警。
收益质量:高胜率与盈亏比的双重保障
从风险调整后收益来看,策略夏普比率高达26.89,阿尔法系数达488.86%,表明其超额收益并非来自市场贝塔,而是纯粹的选股与择时能力。73.47%的胜率与1.58的盈亏比构成稳健的盈利结构——多数交易实现盈利,且盈利幅度显著大于亏损幅度,这种非对称收益特征正是量化策略长期复利增长的关键。年化494.73%的收益率意味着资金在一年内可增长近5倍,但需注意高收益伴随的高波动风险,投资者应理性看待短期回撤。
与基准对比:超额收益的可持续性分析
相对沪深300指数704.03%的超额收益,凸显了策略在A股结构性行情中的适应能力。通过分解收益来源可以发现,策略在成长股与周期股间的灵活切换,以及对小市值股票的深度挖掘,是超额收益的主要贡献者。然而,随着市场有效性提升与AI策略同质化加剧,未来超额收益可能收窄。建议投资者关注策略在极端行情下的压力测试表现,并合理设定收益预期。
风险控制:回撤管理的艺术
9.08%的最大回撤在量化策略中属于极低水平,这得益于多因子模型的风控体系。策略通过设置动态止损线、行业集中度限制、个股仓位上限等规则,将单次极端损失控制在可承受范围内。同时,AI算法会持续学习市场新规律,及时调整风控参数,避免过拟合历史数据。对于追求稳健收益的机构投资者,这一回撤水平提供了较好的心理安全边际。
策略启示:普通投资者的量化借鉴
对于个人投资者而言,该策略的成功提供了三点启示:
- 拥抱工具理性:借助量化工具或AI平台(如UQTOOL.COM)进行数据化决策,避免情绪化交易;
- 强化纪律执行:严格遵循策略信号,不因短期波动而随意更改规则;
- 重视组合管理:通过分散持仓与动态再平衡,平滑收益曲线,降低单一标的依赖。
值得注意的是,高收益策略往往伴随高门槛,普通投资者在借鉴时应结合自身资金规模与风险承受能力,适当降低杠杆与集中度。
未来展望:AI量化的发展趋势
随着大模型与强化学习技术的成熟,AI量化策略将更注重另类数据融合与自适应学习能力。TOP26策略的优异表现,验证了人工智能在捕捉非结构化信息方面的优势。未来,策略或将进一步整合舆情分析、卫星图像、供应链数据等前沿信息源,提升预测精度。然而,监管环境变化与市场黑天鹅事件仍是不可忽视的风险因素,策略需持续迭代以保持竞争力。
综上所述,TOP26股票UQTOOL.COM人工智能量化轮动策略以其卓越的收益表现与稳健的风险控制,为行业树立了标杆。投资者在关注其亮眼数字的同时,更应理解背后的AI驱动逻辑与风控理念,从而在自身投资实践中构建科学、系统的决策框架。市场永远在变,唯有持续学习与灵活适应,方能穿越周期,实现财富的长期增值。

