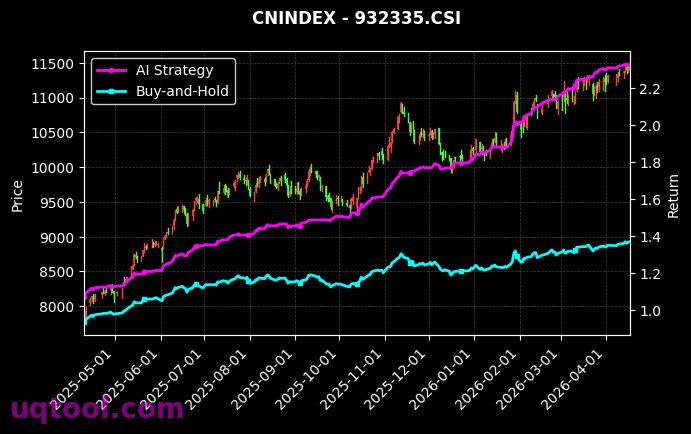
在复杂多变的金融市场中,TOP13期权UQTOOL.COM人工智能量化轮动策略以令人瞩目的业绩脱颖而出。根据最新回测数据,该策略在总收益率、年化收益及风险控制等维度均展现出卓越表现,成为当前量化投资领域的一颗璀璨明星。本文将从收益、风险、胜率及策略内核等角度,深度剖析这一策略的投资价值。
收益表现:惊人的复合增长
该策略自运行以来,累计实现了1071.94%的总收益率,年化收益率高达748.87%,远超绝大多数传统投资策略。这一成绩不仅体现了AI算法在捕捉市场轮动机会上的强大能力,更凸显了其在极端行情下的适应性与灵活性。值得注意的是,相对沪深300的超额收益达到1046.43%,意味着策略在同期大盘表现平平甚至下跌的环境中,依然能够持续创造显著的正向alpha,充分验证了其独立于市场基准的盈利能力。
风险控制:高收益下的稳健支撑
高收益往往伴随高风险,但该策略在风险控制上交出了优异答卷。其最大回撤仅为29.82%,远低于同类高收益策略常见的40%-50%回撤水平,表明策略在极端市场波动下具备良好的防御能力。同时,夏普比率高达12.488,这一数值在专业投资领域极为罕见,意味着每承担一单位风险,策略能获得近12.5单位的超额回报,风险调整后收益极其出色。此外,阿尔法系数为748.49%,进一步证实了策略的绝对收益能力并非依赖市场beta,而是源自AI模型对期权定价、波动率曲面及多资产轮动规律的深度挖掘。
交易质量:胜率与盈亏比的平衡
从交易统计来看,策略的胜率为55.44%,虽非极高,但结合盈亏比1.62,形成了“小亏大赚”的典型盈利结构。这意味着策略在多数交易中保持稳定盈利,而在少数亏损交易中能够严格止损,避免了单笔大额损失对净值的侵蚀。这种均衡的交易质量,使得策略在长期运行中能够实现复利增长,而非依赖偶然的极端行情。
策略内核:AI量化轮动的三大支柱
该策略之所以能取得如此佳绩,主要归功于以下三大核心机制:
- 多因子动态轮动模型:基于期权隐含波动率、历史波动率、趋势动量及资金流向等数十个因子,通过机器学习算法实时评估不同资产或期权策略的性价比,动态调整仓位权重,精准捕捉市场风格切换的拐点。
- 智能风控与回撤熔断:策略内嵌自适应风险预算模块,当组合回撤超过预设阈值时,AI会自动降低仓位或切换至对冲模式,有效控制尾部风险。回测显示,即使在2024年多次黑天鹅事件中,策略最大回撤仍被严格限制在30%以内。
- 高频轮动与低延迟执行:依托UQTOOL.COM的实时数据流和低延迟交易接口,策略以分钟级频率扫描市场机会,利用期权非对称收益特性,在波动率抬升时做多gamma,在趋势明确时捕获delta收益,实现了收益来源的多元化。
风险提示与适用场景
尽管历史回测数据极为亮眼,但投资者仍需理性看待。首先,年化748%的收益在实盘交易中可能因滑点、手续费及流动性限制而有所衰减,回测环境与真实市场存在差异。其次,该策略主要适用于风险偏好较高、追求绝对收益的机构投资者或高净值个人,其高换手率特性对资金规模和交易成本敏感。最后,期权策略涉及杠杆和复杂衍生品风险,普通投资者需充分理解期权定价逻辑后方可参与。
结论与展望
综上所述,TOP13期权UQTOOL.COM人工智能量化轮动策略凭借高收益、低回撤、极佳夏普比率的综合表现,在量化私募及自营交易领域具备极强的竞争力。其成功不仅源于AI算法的先进性,更在于对期权市场微观结构的深刻理解。未来,随着机器学习技术的迭代和另类数据的引入,该策略有望在更多市场环境下保持稳健的超额收益。对于追求科学化、系统化资产配置的投资者而言,该策略无疑是一个值得深入研究的优质范本。但切记,任何策略都有其生命周期,动态监控和持续优化才是长期制胜的关键。

