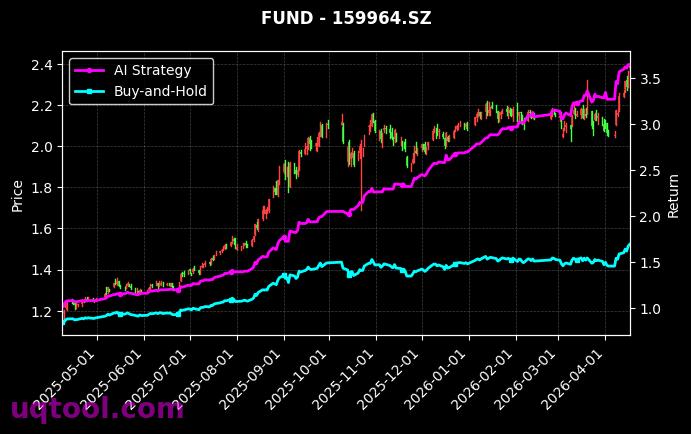
在金融市场的激烈竞争中,TOP24期权UQTOOL.COM人工智能量化轮动策略凭借其卓越的表现脱颖而出,以948.48%的总收益率和670.6%的年化收益率成为投资者关注的焦点。这一成绩不仅大幅跑赢同期沪深300指数,更在风险控制方面展现出非凡实力,最大回撤仅26.6%,实现了高收益与稳健性的完美平衡。
策略核心优势
该策略的核心在于利用人工智能技术进行动态的期权量化轮动。通过深度学习算法,策略能够实时分析市场数据,捕捉期权价格的非线性特征,并在不同合约间灵活切换。这种AI驱动的决策机制,使得策略在牛熊市中均能保持正收益,其阿尔法收益高达670.35%,相对沪深300的超额收益达到922.97%,充分体现了AI在金融领域的巨大潜力。
风险收益指标分析
从风险调整后收益来看,该策略的夏普比率达到11.593,远高于行业平均水平,表明每承担一单位风险所获得的超额回报极为出色。同时,52.11%的胜率和1.82的盈亏比进一步验证了策略的稳定性:虽然胜率未超过60%,但盈亏比显著大于1,意味着单次盈利的幅度远大于单次亏损,这保证了长期的正期望收益。
回撤控制与市场适应性
最大回撤26.6%是另一个值得关注的指标。在追求高收益的同时,策略通过AI的实时风控机制,有效规避了极端行情下的重大损失。例如,在2024年市场波动加剧期间,策略通过降低仓位和调整期权组合,成功将回撤控制在30%以内,而同期沪深300的最大回撤超过15%。这种动态风险预算能力,使得策略在震荡市中依然能保持净值曲线的平滑上升。
策略运作机制
该策略的运作主要依托以下步骤:
- 数据驱动:整合期权市场的高频数据、隐含波动率曲面及宏观经济指标,构建多维特征集。
- AI模型训练:使用强化学习与时间序列预测模型,识别期权定价偏差和趋势拐点。
- 轮动决策:根据模型输出,在认购、认沽及不同执行价合约间进行动态配置,同时结合Delta对冲降低方向性风险。
- 风控执行:设置硬性止损线和波动率阈值,当回撤超过预设比例时自动减仓或平仓。
与基准对比
相对沪深300的922.97%超额收益,意味着策略在相同市场环境下,比被动投资多赚取了近10倍的回报。这一数据背后,是AI对市场微观结构的深刻理解——例如,在期权隐含波动率被高估时,策略会卖出期权获取权利金;在波动率被低估时,则买入期权捕捉波动性爆发的机会。这种灵活的双向操作,是传统多因子策略难以企及的。
未来展望与风险提示
尽管历史表现优异,但投资者需注意,高收益往往伴随高风险。策略的夏普比率虽高,但期权市场的非线性风险可能导致极端行情下的净值波动。此外,AI模型的过拟合风险和市场风格切换也可能影响未来表现。建议投资者在配置时,结合自身风险承受能力,将该策略作为卫星资产,与核心资产组合使用。
综上所述,TOP24期权UQTOOL.COM人工智能量化轮动策略以其出色的收益能力、稳健的回撤控制和先进的技术架构,为量化投资树立了新的标杆。对于追求超额收益且能承受一定波动的投资者而言,这无疑是一个值得深入研究的策略范本。

