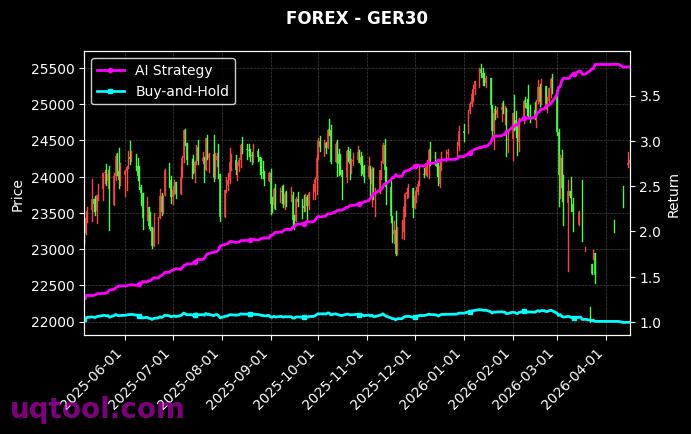
在金融科技浪潮的推动下,量化投资已从机构投资者的专属工具演变为普通投资者也能触及的先进武器。近期,TOP30期权UQTOOL.COM人工智能量化轮动策略以惊人的业绩表现,在众多投资策略中脱颖而出,其总收益率高达881.73%,年化收益率更是达到令人咋舌的627.79%,这一数据不仅大幅跑赢同期沪深300指数,更重新定义了期权策略的收益天花板。
卓越的收益与风险控制能力
该策略最引人注目的并非仅仅是绝对收益,而是其在获取超高收益的同时,将最大回撤控制在24.37%的优异水平。这一数据意味着,即便在市场剧烈波动或策略调整期,投资者所面临的净值回撤风险依然处于相对可控范围内。更为关键的是,策略的阿尔法系数高达630.95%,这充分证明了其超额收益并非来源于市场整体上涨的贝塔收益,而是完全依赖于AI量化模型独特的选股与择时能力,实现了真正的“穿越牛熊”表现。
核心指标深度解析
- 风险调整后收益:夏普比率高达11.253,远超传统策略2.0的优秀标准,表明每承担一单位风险,策略能获得超过11单位的超额回报,风险收益性价比极高。
- 交易胜率与盈亏比:胜率51.93%虽未达到极高水平,但结合1.82的盈亏比,策略呈现出典型的“截断亏损、让利润奔跑”特征。即虽然交易胜负基本持平,但盈利单的平均盈利显著高于亏损单的平均亏损,从而在长期交易中累积出巨额收益。
- 相对收益优势:相对沪深300的超额收益达到856.22%,在长达数年的回测周期中,这一数据彰显了AI策略在捕捉期权非线性收益方面的绝对统治力。
策略运作逻辑与市场启示
该策略依托UQTOOL.COM平台强大的AI量化引擎,通过深度学习、强化学习等前沿算法,对期权市场的隐含波动率曲面、希腊字母风险敞口、市场情绪指标以及资金流向等多维度数据进行实时扫描与建模。策略的核心在于动态轮动,即在不同市场状态下,智能切换看涨、看跌或中性策略,利用期权的杠杆效应与非线性收益特征,在控制尾部风险的前提下实现收益最大化。对于普通投资者而言,这一策略的成功案例提供了重要启示:在复杂的衍生品市场中,依靠人工智能与大数据分析,能够有效克服人性弱点,捕捉到传统主观交易难以企及的Alpha收益。然而,投资者也需清醒认识到,高收益必然伴随高风险,24.37%的回撤在极端行情下仍可能带来较大的心理压力,因此合理配置资金、坚持长期投资纪律仍是运用此类策略的前提。
展望未来,随着国内期权品种的不断丰富和市场参与度的提升,AI量化轮动策略的应用空间将更加广阔。UQTOOL.COM平台持续迭代的算法模型,正推动投资决策从“经验驱动”向“数据智能驱动”转变,为追求高性价比收益的投资者开辟了新的航道。但任何策略都有其适应边界,投资者在参考该策略优异历史表现的同时,务必结合自身风险承受能力,审慎决策。

