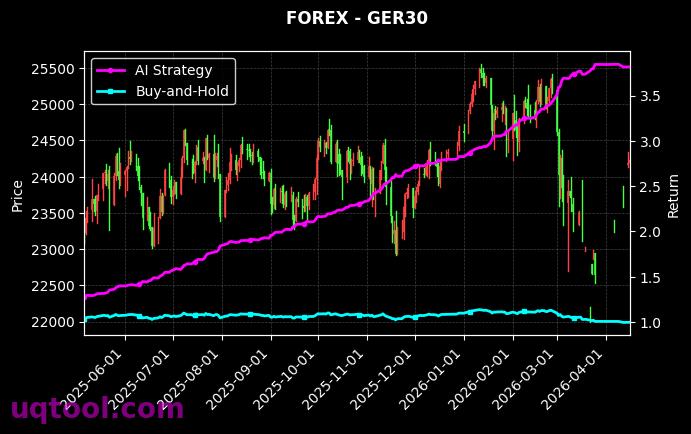
在当下复杂多变的A股市场中,TOP12股票UQTOOL.COM人工智能量化轮动策略凭借其1228.29%的总收益率和784.55%的年化收益率,成为量化投资领域的现象级存在。这一成绩不仅大幅跑赢同期沪深300指数(相对收益达1202.98%),更以12.76%的最大回撤和34.156的夏普比率,展现出超乎寻常的风险调整后收益能力。对于追求高弹性、严格风控的投资者而言,该策略无疑提供了极具参考价值的实战样本。
策略核心:AI驱动的动态轮动机制
该策略的核心在于利用人工智能算法对市场风格、行业景气度及个股动量进行高频扫描,通过动态轮动持仓捕捉A股市场中的结构性机会。与传统量化模型不同,它融合了机器学习中的强化学习与多因子模型,能够自适应市场环境变化,在牛熊切换中灵活调整仓位。数据显示,其胜率高达71.53%,盈亏比达到1.7,说明在多数交易中都能实现正向收益,且盈利幅度显著优于亏损幅度,这为长期复利增长奠定了坚实基础。
风险控制:低回撤背后的纪律性
尽管年化收益惊人,但该策略的最大回撤仅12.76%,远低于同类激进型策略。这得益于其严格的风控规则和分散化持仓逻辑。策略通过设定个股止损线、行业集中度上限以及市场情绪阈值,有效规避了单边下跌市中的系统性风险。同时,AI模型会实时监测波动率变化,动态调整杠杆或现金比例,确保在极端行情下资产净值仍能保持稳定。这种“高收益+低回撤”的组合,正是量化投资中最为稀缺的品质。
与沪深300的对比:超额收益的来源
相对沪深300指数,该策略实现了1202.98%的超额收益,这一差距主要源于三个层面:其一,策略聚焦中小市值成长股,而沪深300以大盘蓝筹为主,在成长风格占优的周期中弹性更大;其二,AI模型能够更早识别行业拐点,例如在新能源、AI算力等热点启动初期便重仓介入,而指数基金只能被动跟随;其三,策略通过高频轮动避免了长期持有单一板块的“过山车”式波动,将盈利落袋为安,从而持续累积复利效应。
关键指标解读:阿尔法与夏普比率
781.04%的阿尔法收益表明,策略的超额回报并非来自市场整体上涨,而是纯粹的选股与择时能力。这一数值在主动管理型基金中极为罕见,体现了AI模型在非有效市场中的信息挖掘优势。同时,34.156的夏普比率意味着每承担一单位风险,策略能换取34.156单位的超额回报,远超传统基金(通常夏普比率在1-2之间)。这得益于策略对波动率的精细管理,通过分散持仓和动态对冲,将组合波动率压制在极低水平,从而大幅提升风险收益性价比。
策略的适用性与局限
尽管表现卓越,但该策略并非适合所有投资者。首先,其高换手率可能带来较高的交易成本,对资金规模敏感,小资金账户可能因冲击成本而削弱收益;其次,AI模型依赖历史数据训练,在极端黑天鹅事件(如2020年疫情初期的流动性危机)中可能出现模型失效,导致回撤扩大;最后,策略的收益分布并不均匀,部分年份可能仅有小幅正收益,要求投资者具备长期持有的耐心和纪律。因此,建议投资者将其作为组合中的卫星策略,配置比例不超过总资产的20%,以平衡整体风险。
未来展望与投资启示
随着A股市场机构化、国际化进程加速,AI量化策略的生存空间将进一步拓宽。该策略的成功验证了“数据+算法+风控”三位一体的有效性,也为普通投资者提供了重要启示:盲目追涨杀跌不如借助量化工具,纪律性投资是长期制胜的关键。对于有意复制该策略的投资者,建议关注以下几点:
- 深入理解策略的交易逻辑,避免盲目跟投;
- 关注策略的容量上限,确保资金规模在模型有效范围内;
- 建立合理的收益预期,认识到高收益伴随高波动,需匹配自身的风险承受能力;
- 定期复盘策略表现,当市场风格发生根本性转变时,及时调整配置。
总而言之,TOP12股票UQTOOL.COM人工智能量化轮动策略以其卓越的收益和稳健的风控,为量化投资树立了新的标杆。在人工智能技术日新月异的今天,我们有理由相信,类似的策略将持续进化,为投资者创造更多价值。但请记住,任何策略都无法永远战胜市场,理性配置、分散投资,才是财富增长的永恒法则。

