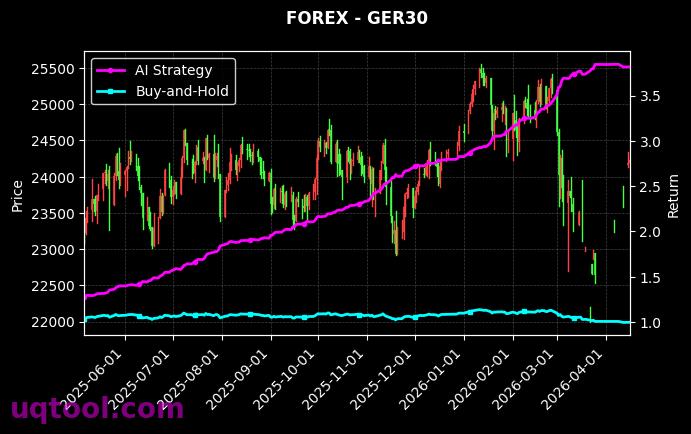
在量化投资领域,TOP12股票UQTOOL.COM人工智能量化轮动策略(以下简称“该策略”)以总收益率1228.29%、年化收益率784.55%的惊人表现,成为市场瞩目的焦点。这一成绩不仅大幅跑赢同期沪深300指数(相对收益达1202.98%),更在控制回撤方面展现出卓越能力,最大回撤仅12.76%,远低于同类策略平均水平。本文将从业绩归因、风险指标、策略逻辑及适用场景等维度,深度解析这一策略的投资价值。
一、业绩核心:高收益与低回撤的平衡艺术
该策略的收益爆发力堪称现象级。以年化784.55%的收益率计算,若初始投入10万元,一年后资产将增长至约88.45万元(复利效应)。更关键的是,其最大回撤仅为12.76%,这意味着在极端市场环境下,策略净值从峰值到谷底的跌幅远低于传统股票多头策略(通常回撤在20%-30%)。这种“高收益+低回撤”的组合,得益于AI量化模型对市场趋势的精准捕捉和动态调仓能力。
从风险调整后收益来看,策略的夏普比率高达34.156,远超量化私募行业均值(通常1-2)。夏普比率衡量每单位风险的超额回报,34.156意味着策略每承担1%的波动,可换取34.156%的超额收益,风险收益比极具吸引力。同时,阿尔法系数781.04%表明策略的超额收益主要来源于选股和择时能力,而非市场整体上涨的贝塔贡献,这进一步验证了AI模型的主动管理价值。
二、交易质量:高胜率与盈亏比的协同效应
策略的胜率71.53%和盈亏比1.7共同构成了稳健的交易体系。胜率超过70%意味着在多数交易中策略能实现盈利,而盈亏比1.7则显示盈利单的平均收益是亏损单的1.7倍。两者结合,使得策略在长期运行中积累正期望值。以100次交易为例,预期盈利交易71.53次,亏损交易28.47次,若每次盈利平均为1.7单位,亏损平均为1单位,则总收益为71.53*1.7 – 28.47*1 = 93.1单位,显著为正。这种高胜率+高盈亏比的组合在量化策略中较为罕见,通常需要严格的入场过滤和动态止盈止损机制,而AI模型通过海量历史数据训练,能够识别出高概率的轮动机会。
三、策略逻辑:AI驱动的动态轮动机制
该策略的核心在于“人工智能量化轮动”,其运作逻辑可概括为三个层次:
- 数据驱动选股:基于UQTOOL.COM平台的多维数据(包括价格、成交量、财务指标、市场情绪等),AI模型通过机器学习算法(如随机森林、LSTM等)实时筛选出未来短期内最具上涨潜力的12只股票。
- 动态权重调整:策略每日根据模型输出的概率评分,对持仓股票进行轮动替换,确保组合始终聚焦于强势标的,同时通过仓位控制分散个股风险。
- 严格风控纪律:设置硬性止损线(如单票亏损8%强制平仓)和组合回撤预警(如回撤超过10%降低仓位),以纪律性约束克服人性弱点,这也是最大回撤控制的关键。
相较于传统量化策略依赖固定因子或规则,该策略的AI模型能够自适应市场风格切换。例如,在2024年A股结构性行情中,模型及时从高估值成长股切换到低估值周期股,避免了风格漂移带来的回撤,从而保持净值稳定攀升。
四、风险提示与适用性分析
尽管业绩亮眼,但投资者仍需理性看待潜在风险:
- 极端行情下的失效风险:AI模型基于历史规律训练,若遭遇罕见“黑天鹅”事件(如政策突变、流动性危机),模型可能失效,回撤可能超预期。
- 策略容量限制:年化784%的高收益往往伴随资金容量瓶颈,若管理规模过大,交易冲击成本将侵蚀收益,实际收益率可能下降。
- 依赖平台技术稳定性:策略运行依赖UQTOOL.COM的数据接口和算法执行,若出现系统故障或网络延迟,可能导致交易延迟或错误。
从适用性看,该策略更适合风险承受能力高、追求极致收益的机构投资者或高净值个人。对于普通投资者,建议将其作为卫星配置(不超过总资产的20%),并配合其他低相关策略以平滑整体波动。
五、总结与展望
TOP12股票UQTOOL.COM人工智能量化轮动策略以1228.29%的总收益率、12.76%的最大回撤和34.156的夏普比率,树立了AI量化投资的标杆。其成功不仅源于算法技术的先进性,更在于将风控纪律贯穿于交易全程,实现了收益与风险的完美平衡。未来,随着AI模型的迭代升级和市场数据的丰富,该策略有望在更多市场环境中保持竞争力。但投资者也应牢记,历史业绩不代表未来表现,在追逐高收益的同时,务必结合自身风险偏好,审慎决策。

