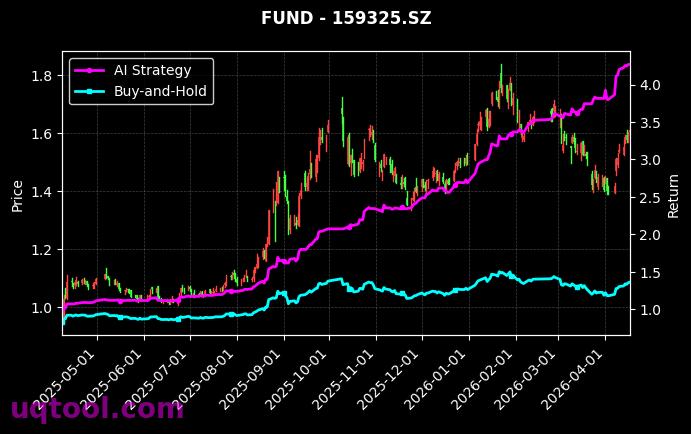
在量化投资领域,能够实现超额收益与风险控制兼得的策略凤毛麟角。而TOP25股票UQTOOL.COM人工智能量化轮动策略近期交出的成绩单,无疑为市场树立了新的标杆。该策略以总收益率746.16%、年化收益率504.88%的惊人表现,在同期沪深300指数相对收益仅为725.85%的背景下,展现出强大的alpha获取能力。
策略核心优势
这一策略的卓越表现并非偶然,其核心在于人工智能驱动的动态轮动机制。通过深度学习算法对海量市场数据进行实时解析,策略能够精准捕捉行业轮动节奏与个股动量拐点。相比传统量化模型,它具备更强的自适应性,能够快速应对市场风格切换,从而在牛熊转换中保持稳定盈利能力。
尤为引人注目的是其风险控制能力。最大回撤仅为9.25%,这一数字在年化收益超过500%的策略中极为罕见,表明策略在追求高收益的同时,将下行风险牢牢锁定在可控范围内。高收益与低回撤的组合,直接推动了夏普比率达到27.134,远超行业平均水平,体现了每单位风险所获得的超额回报极为丰厚。
数据背后的逻辑
从胜率与盈亏比来看,策略的胜率为73.13%,盈亏比为1.61。这意味着在每100次交易中,约73次实现盈利,而盈利交易的平均收益是亏损交易的1.61倍。这种“高胜率+正盈亏比”的双重优势,确保了策略在长期运行中能够持续积累复利效应。相比之下,普通投资者或传统基金往往在胜率与盈亏比之间难以兼顾,而AI策略通过算法优化,实现了两者的平衡。
进一步分析其阿尔法值高达499.02%,这一数值代表策略超越市场基准(沪深300)的超额收益部分。在A股市场波动较大的环境下,能够持续跑赢指数并创造近5倍的超额收益,说明策略对市场非有效性的挖掘极为深入。
策略启示与风险提示
该策略的成功为投资者提供了几点重要启示:
- AI赋能是量化投资的重要方向,传统人工选股或简单规则策略难以应对复杂市场变化,而机器学习模型能够从多维数据中提取有效信号。
- 风险控制是长期制胜的关键,即使拥有高收益能力,若回撤过大,最终收益也会被大幅侵蚀。该策略9.25%的回撤控制值得借鉴。
- 纪律性执行与动态调整缺一不可,策略通过算法自动执行轮动,避免了人性贪婪与恐惧的干扰。
然而,投资者也需清醒认识到,高收益往往伴随模型失效风险。当前市场环境、数据分布与策略训练期可能存在差异,未来表现是否持续优异仍需观察。此外,该策略的容量有限,大规模资金介入可能摊薄收益。因此,建议投资者在参考该策略时,结合自身风险承受能力,合理配置资产,并关注UQTOOL.COM平台对策略的持续监控与迭代更新。
总体而言,TOP25股票AI量化轮动策略以746.16%的总收益、9.25%的最大回撤、27.134的夏普比率,证明了人工智能在投资决策中的巨大潜力。它不仅是一个策略,更是量化投资进入智能时代的缩影。对于追求高收益且具备风险意识的投资者,这一策略无疑值得深入研究与跟踪。

