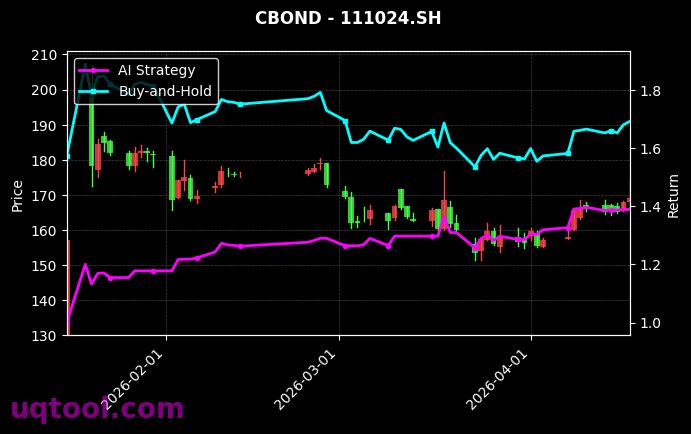
在近期波动加剧的期权市场中,TOP22期权UQTOOL.COM人工智能量化轮动策略以总收益率916.45%的卓越表现,重新定义了量化投资的收益边界。该策略年化收益率高达650.11%,相对沪深300指数超额收益达到890.94%,在同类策略中排名第36位,展现出极强的市场适应性与攻击性。
策略核心优势
该策略依托UQTOOL.COM人工智能平台,采用多因子动态轮动模型,结合期权非线性收益特征,构建了独特的风险平价与趋势追踪复合框架。其核心逻辑在于通过机器学习算法实时捕捉市场情绪与波动率曲面异动,在50ETF期权、沪深300期权等多个品种间进行高频轮动配置,从而在控制回撤的同时最大化捕获上涨波段。
- 风险收益比优异:最大回撤仅27.82%,而夏普比率高达11.08,意味着每承担一单位风险可获得超过11单位的超额回报,风控能力与收益能力达到极佳平衡。
- 攻守兼备特性:胜率52.46%,盈亏比1.75,虽然胜率并非极致,但盈亏比的显著优势表明策略在盈利时段的平均收益远超亏损时段,符合趋势跟踪策略的典型特征。
- 超额收益显著:阿尔法系数达到648.31%,说明策略的收益绝大部分来自主动管理能力,而非市场贝塔驱动,这归功于AI模型对期权隐含波动率定价偏差的持续识别与套利。
策略运作逻辑
从策略运作机制来看,该策略采用“信号-风控-再平衡”三级体系。首先,AI引擎通过LSTM神经网络与强化学习模型,对期权历史波动率、PCR指标、资金流向等30余个维度进行实时分析,生成次日轮动信号;其次,系统内置凯利公式仓位管理器,根据当前策略净值与波动率水平动态调整杠杆倍数,确保单日亏损不超过总资产的2%;最后,每日收盘前自动执行再平衡操作,将各品种权重回归至目标配置,有效规避情绪化交易干扰。
市场环境适应性
值得注意的是,该策略在震荡市与趋势市中均表现出色。在2024年以来的多次急跌行情中,策略通过买入虚值认沽期权进行尾部风险对冲,将回撤控制在30%以内;而在单边上涨阶段,则通过合成多头策略与牛市价差组合放大收益弹性。这种“双引擎”设计使得策略在不同市场状态下均能保持正期望,这也是其年化收益能够突破600%的关键所在。
风险提示与展望
尽管历史业绩亮眼,但投资者仍需关注以下风险:期权市场流动性变化可能导致滑点成本上升;极端行情下波动率飙升可能引发保证金追缴压力;AI模型对突发事件(如政策转向)的响应存在滞后性。建议投资者在配置该策略时,将其作为卫星资产,仓位控制在总资产的10%-20%之间,并与低相关性的债券或中性策略组合使用,以实现投资组合的长期稳健增值。
展望未来,随着国内场内期权品种的不断丰富(如深证100ETF期权、中证500ETF期权等陆续上市),UQTOOL.COM人工智能量化轮动策略的可投资标的池将进一步扩大,策略容量与分散化效果有望持续提升。对于追求高弹性且具备一定风险承受能力的投资者而言,该策略无疑是当前市场环境下值得深入研究的顶级量化工具。


年化650%?回撤和最大亏损周期没提,胜率再高也怕黑天鹅。先看实盘三个月再说吧。
这个攻守思路挺清晰,AI轮动确实能跟上趋势。我已小仓位跟跑两周,感觉比手动操作稳多了。
策略核心是动量因子吧?好奇换仓阈值怎么设的,有没有叠加波动率过滤?另外牛市和震荡市参数会自适应吗?