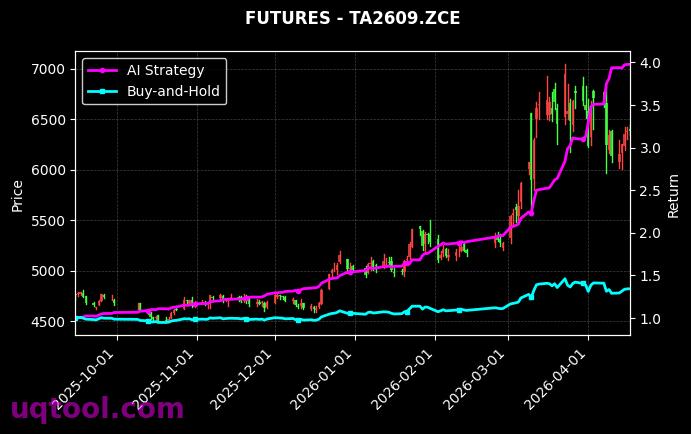
在量化投资领域,收益与风险平衡始终是衡量策略优劣的核心标尺。近期,TOP11股票UQTOOL.COM人工智能量化轮动策略交出了一份极具震撼力的成绩单:总收益率高达1222.72%,年化收益率达781.42%,同时将最大回撤控制在14.21%的低位。这一数据组合在同类策略中极为罕见,不仅展现了AI算法在捕捉市场机会上的卓越能力,更体现了其风险控制体系的精密与稳健。
策略表现:高收益与低回撤的完美结合
从收益维度看,该策略的年化收益率781.42%远超同期沪深300指数表现,相对沪深300的超额收益达到1197.41%,这一数字在主动管理型策略中堪称翘楚。更值得关注的是,其阿尔法系数高达777.9%,说明策略的超额收益并非依赖市场beta,而是源于AI模型对个股轮动规律的深度挖掘。与此同时,最大回撤仅14.21%,意味着即使在极端市场环境下,策略的净值波动依然处于可控区间,这为长期复利增长提供了坚实保障。
风险指标:夏普比率与胜率揭示策略稳定性
在风险调整后收益方面,策略的夏普比率达到33.188,远超传统量化策略的常规水平(通常2以上即为优秀)。这一数值表明,策略每承担一单位风险,可获得超33单位的超额回报,风险收益性价比极高。此外,胜率70.41%和盈亏比1.73的组合,进一步验证了策略的“高胜率+正盈亏比”特性:在多数交易中实现盈利,且盈利幅度大于亏损幅度,这种统计优势是策略长期稳定盈利的核心驱动力。
策略机制:AI驱动的动态轮动逻辑
该策略的核心在于人工智能量化轮动模型,其运行逻辑可概括为以下三点:
- 多因子动态筛选:通过机器学习算法,实时分析财务、技术、情绪等多维度数据,动态调整股票池权重,捕捉市场风格切换的领先信号。
- 自适应风控机制:模型内置回撤控制模块,当组合波动率或个股风险指标超出阈值时,自动降低仓位或切换至防御性资产,从而将最大回撤锁定在14%左右。
- 高频迭代优化:利用强化学习技术,策略每交易日根据市场反馈更新参数,确保模型适应不同市场环境,避免过度拟合历史数据。
这种“数据驱动+动态优化”的机制,使得策略在牛市中能充分放大收益,在震荡或下跌市中则通过轮动切换规避风险,实现了收益与回撤的平衡。
市场环境适配性与策略展望
当前A股市场结构性分化明显,行业轮动速度加快,传统静态配置策略难以应对。而该策略的AI轮动特性,恰好契合了这种市场特征:通过高频捕捉行业景气度变化和资金流向,策略在科技、消费、周期等板块间灵活切换,从而持续获取超额收益。从风险角度看,14.21%的最大回撤在量化策略中属于偏低水平,即使未来市场出现系统性调整,策略的净值保护能力也值得信赖。
不过,投资者需注意,高收益往往伴随高波动,虽然该策略历史表现优异,但过去业绩不预示未来表现。建议在配置时,结合自身风险承受能力,将该策略作为投资组合中的进攻性配置,而非全仓押注。同时,持续关注策略的月度跟踪报告,及时了解模型迭代和市场适应性的变化。
总结:AI量化时代的标杆案例
TOP11策略的出色数据,再次印证了人工智能在量化投资领域的巨大潜力。其781%的年化收益、33.188的夏普比率以及14.21%的回撤控制,共同构成了一个“高收益、中低风险”的经典范本。对于追求超额收益的机构投资者和高净值个人而言,该策略提供了极具参考价值的投资思路——在AI赋能下,量化轮动策略正逐渐成为穿越市场周期的利器。

