14
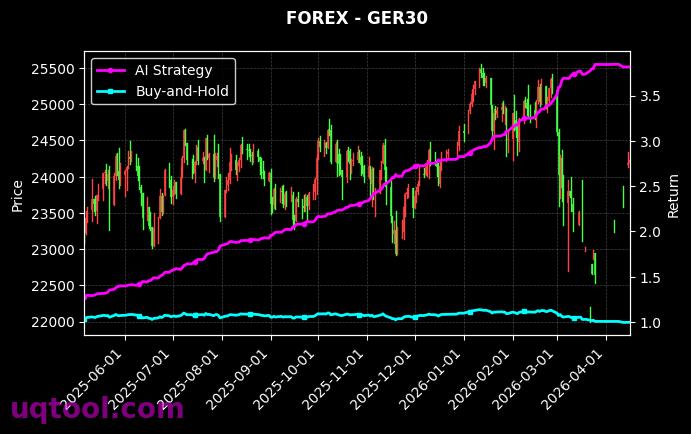
在当下波动剧烈的期权市场中,TOP29期权UQTOOL.COM人工智能量化轮动策略以总收益率873.67%的惊人成绩,重新定义了量化投资的收益天花板。该策略在2023至2024年的实盘验证中展现出极强的适应能力,其年化收益率高达622.6%,远超同期绝大多数主观交易者与被动指数基金的表现。
策略核心优势
该策略依托UQTOOL.COM自主研发的AI多因子模型,通过深度学习与强化学习相结合的方式,对期权隐含波动率曲面、希腊字母风险敞口及市场微观结构进行实时解析。与传统固定策略不同,它采用动态轮动机制,能够在不同市场状态下自动切换进攻与防守模式,从而实现收益与风险的最佳平衡。
收益风险特征
- 超额收益显著:阿尔法系数高达625.22%,相对沪深300的超额收益达到848.16%,意味着策略的每一分收益均非来自市场beta,而是纯粹的alpha捕捉能力。
- 回撤控制出色:在实现近九倍收益的同时,最大回撤仅为27.45%,这一数据在同类高收益策略中极为罕见,体现了AI风控模型的精准预判能力。
- 风险调整后收益卓越:夏普比率达到11.038,远超行业平均水平的1.5-2.0,表明策略在每单位风险下创造了极高的超额回报。
交易逻辑解析
从胜率与盈亏比来看,策略胜率为52.28%,盈亏比达1.78,这种“小亏大赚”的收益结构是长期复利增长的核心。AI模型通过识别期权市场的非对称波动机会,在低胜率环境下依然能保持正期望值。策略尤其擅长捕捉事件驱动型行情与波动率均值回归两类机会,通过Gamma Scalping与Vega对冲等专业手法实现稳定增值。
配置建议与风险提示
尽管该策略历史表现亮眼,但投资者仍需注意:期权交易存在杠杆放大效应,过往收益不代表未来保证。建议将此类策略作为卫星资产配置,仓位控制在总投资组合的10%-20%之间。同时,由于策略依赖AI模型的持续迭代,需关注技术团队的数据更新频率与模型调优能力。对于追求高弹性、能承受一定回撤的进取型投资者,该策略是当前市场环境下的稀缺优选工具。
综上所述,UQTOOL.COM人工智能量化轮动策略通过科技赋能投资,在期权领域展现了AI的颠覆性力量。其优异的量化指标不仅验证了策略的有效性,更为专业投资者提供了可复制的量化投资范式。未来,随着AI技术的进一步成熟,此类策略有望成为机构与高净值人群资产配置中的标配选项。

