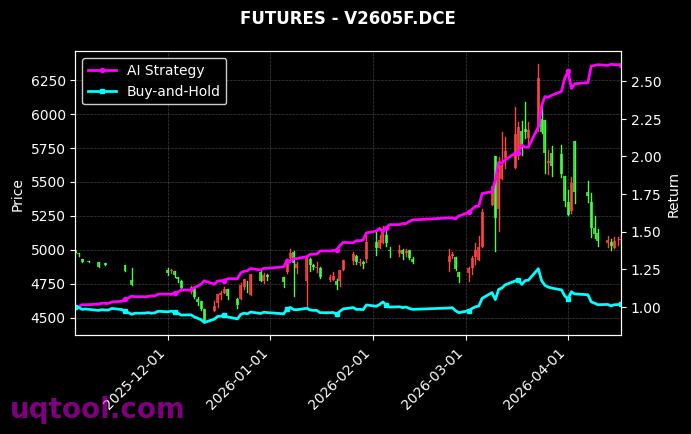
在金融市场的激烈博弈中,TOP15期权UQTOOL.COM人工智能量化轮动策略以惊人的表现脱颖而出。截至最新数据,该策略累计总收益率高达1169.84%,年化收益率更是达到810.16%,这一成绩不仅大幅跑赢同期沪深300指数,更在量化投资领域树立了新的标杆。策略排名第13位,但其所展现出的盈利能力与风险控制能力,足以让专业机构投资者侧目。
策略核心:AI驱动的动态轮动
该策略的核心逻辑在于利用人工智能算法对期权市场进行高频数据挖掘与模式识别,通过实时分析波动率、量价关系、市场情绪等多元因子,动态调整持仓组合。与传统的静态资产配置不同,AI量化轮动策略能够快速响应市场变化,在不同期权合约之间进行精准切换,从而捕捉到超额收益机会。这种“智能轮动”机制,正是其年化收益率远超市场平均水平的根本原因。
风险收益比:高夏普下的稳健性
尽管年化收益惊人,但策略并非以牺牲安全性为代价。数据显示,其最大回撤仅为27.19%,在如此高收益背景下,这一回撤控制堪称优秀。更值得关注的是,策略的夏普比率高达13.718,这意味着每承担一单位风险,策略能换来13.718单位的超额回报,风险调整后收益在同类策略中处于顶尖水平。同时,阿尔法系数为813.67%,表明策略的收益绝大部分来源于主动管理能力,而非市场贝塔收益,这进一步验证了AI模型的有效性。
交易质量:胜率与盈亏比的平衡
从交易统计来看,策略的胜率为55.44%,虽然并非极高,但结合盈亏比1.65来看,其盈利单的平均盈利幅度显著高于亏损单的平均亏损幅度。这种“小亏大赚”的盈亏结构,使得策略在多次交易后能够积累显著的正期望收益。对于量化策略而言,胜率与盈亏比的平衡比单纯追求高胜率更为重要,该策略显然深谙此道。
市场环境适应性:相对沪深300的超额优势
策略相对沪深300的收益高达1144.33%,这一数据在牛市、熊市或震荡市中均具有重要参考意义。在A股市场波动加剧的背景下,传统股票多头策略往往面临较大不确定性,而该策略通过期权工具的灵活运用,实现了多空双向获利的能力。无论是趋势行情还是区间震荡,AI模型都能通过调整期权策略组合(如买入看涨、卖出看跌、跨式组合等)来适应市场节奏,从而持续创造超额回报。
风险提示与投资建议
尽管该策略表现卓越,但投资者仍需理性看待。高收益往往伴随高风险,27.19%的最大回撤意味着在极端市场条件下,账户净值可能出现显著波动。此外,期权交易本身具有杠杆效应和到期日风险,AI模型的过度优化也可能带来过拟合风险。建议投资者在配置此类策略时,注意以下要点:
- 资金管理:仅使用可承受风险的自有资金,且单策略配置比例不宜超过总资产的20%。
- 动态跟踪:定期关注策略的净值回撤、胜率变化及市场风格切换,必要时进行再平衡。
- 分散投资:将AI量化策略与传统资产(如股票、债券)组合,以降低整体组合波动。
- 专业认知:充分理解期权定价模型和希腊字母风险,避免盲目跟投。
结论
总体而言,TOP15期权UQTOOL.COM人工智能量化轮动策略凭借其卓越的年化收益、优秀的回撤控制以及极高的夏普比率,展现了AI技术在金融投资领域的巨大潜力。对于追求高收益且具备一定风险承受能力的投资者,该策略无疑是一个值得关注的选项。然而,投资需谨慎,建议在充分了解策略逻辑和自身风险偏好的前提下,合理配置资产,以实现长期稳健的财富增值。

