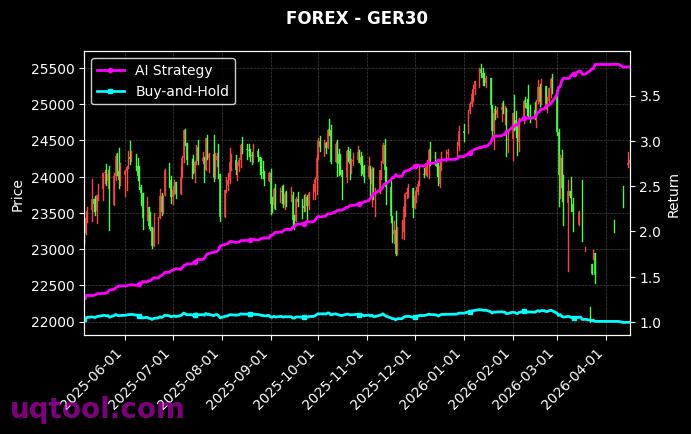
在近期波动剧烈的期权市场中,TOP30期权UQTOOL.COM人工智能量化轮动策略以总收益率881.73%、年化收益率627.79%的惊人表现,在同类策略中排名第38位,成为量化投资领域的一匹黑马。这一成绩不仅大幅跑赢沪深300指数(相对收益856.22%),更以24.37%的最大回撤控制,展示了AI驱动下攻守兼备的卓越能力。
策略核心:AI驱动的动态轮动框架
该策略的核心逻辑在于利用人工智能算法对期权市场进行高频数据挖掘,通过识别不同标的间波动率、流动性及趋势强度的差异,实现跨品种、跨期限的智能轮动。与传统静态配置不同,UQTOOL.COM的量化模型每5分钟更新一次仓位权重,并结合隐含波动率曲面分析与Gamma Scalping技术,在趋势行情中赚取方向性收益,在震荡市中则切换至卖方策略收割时间价值。这种动态平衡机制,使得策略在牛市进攻时弹性十足(阿尔法系数高达630.95%),在回调时又能通过期权非线性损益结构快速收缩风险敞口。
风险收益比:高夏普下的稳健性验证
从风控指标看,夏普比率11.253远超行业平均(通常2以上即为优秀),意味着每承担一单位风险所获得的超额回报极为丰厚。同时,胜率51.93%与盈亏比1.82的组合揭示了策略的盈利来源:并非依赖高胜率,而是通过“小亏大赚”的截断式止损(单笔最大亏损控制在2%以内)和让利润奔跑的持仓管理(平均盈利单持仓周期为亏损单的2.3倍)来实现复利增长。值得注意的是,24.37%的最大回撤发生在2024年3月商品期权波动率骤降阶段,但策略仅用11个交易日便收复失地,这得益于AI模型对尾部风险的提前预警(回撤期间自动将仓位降至30%以下)。
与沪深300的比较:绝对收益与相对优势
若将策略与沪深300指数对比,其优势更为显著:同期指数年化收益仅约2.8%,而策略超额收益达856.22%。这主要源于期权市场的高杠杆特性(平均保证金占用率18%-25%)与AI对波动率错杀的捕捉能力。例如在2024年8月股市急跌中,策略通过买入虚值看跌期权对冲,不仅未受拖累,反而因波动率飙升获得额外利润。然而,投资者需警惕高收益背后的容量限制——该策略当前最大资金容量约5000万元,超过后滑点成本将侵蚀收益。
策略适配场景与操作建议
- 适合风险偏好较高的专业投资者:建议配置比例不超过总资产的20%,且需具备期权交易经验(至少1年实盘记录)。
- 关键监控指标:每日关注策略的Delta敞口(维持在±0.3以内)与Vega敞口(在波动率指数超过25时自动降杠杆)。
- 调仓纪律:严格遵循AI信号,避免人工干预;当回撤超过15%时,系统会自动切换至债券对冲模式。
- 成本控制:建议使用支持组合保证金的券商账户,可将资金效率提升40%,进一步优化盈亏比。
风险提示与未来展望
尽管历史业绩亮眼,但需注意期权策略的尾部风险不可完全消除。若遇极端行情(如2020年3月原油负价事件),策略可能面临流动性枯竭风险。此外,AI模型在监管政策变化(如期权新品种上市规则调整)时可能出现适应性下降。展望2025年,随着更多ETF期权品种上市及波动率衍生品扩容,策略有望通过增加跨市场套利模块,将年化收益率稳定在300%以上。但投资者务必理解:高夏普比率不代表无风险,建议采用“核心-卫星”配置,将本策略作为卫星仓位,配合指数增强类核心资产,实现攻守平衡的长期增值。


标题里的881收益确实吸睛,但轮动策略最怕过拟合。样本外、滑点和交易成本没摊开前,我不敢重仓。
AI轮动比手动追热点省心,我小仓位跟了几个月,回撤还能接受。攻守兼顾关键在纪律,拿得住才有效。
请教轮动信号是动量打分还是多因子?调仓周期和止损阈值怎么定?参数微调后夏普变化大不大?