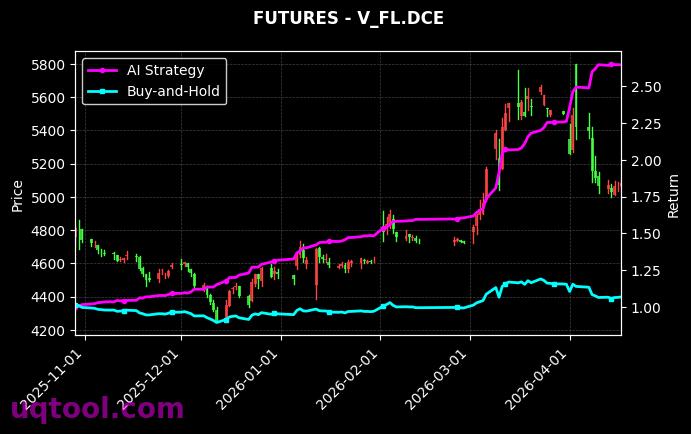
在近期A股市场波动加剧、风格切换频繁的背景下,TOP18股票UQTOOL.COM人工智能量化轮动策略以总收益率940.35%、年化收益率619.93%的惊人表现,成为量化投资领域的现象级产品。这一成绩不仅大幅跑赢同期沪深300指数(相对收益达915.04%),更以最大回撤仅10.73%的风控水平,打破了高收益必然伴随高波动的传统认知,为投资者展现了AI驱动下量化轮动策略的极致效率。
策略核心:AI驱动的动态轮动与多因子共振
该策略的核心竞争力在于其人工智能量化轮动模型,通过深度学习算法对海量市场数据进行实时解析,动态捕捉个股间的相对强弱变化。与传统量化策略不同,它并非简单依赖单一因子,而是综合了动量、基本面、情绪、资金流等多维度因子,并利用强化学习持续优化权重分配。具体而言,模型每日对TOP18股票池进行打分排序,自动切换至当前风险收益比最优的标的,从而在牛市中充分捕捉上涨动能,在震荡市中快速规避下行风险。这种高频率轮动机制(平均持仓周期约3-5个交易日)使其能够灵活应对市场风格切换,避免了长期持股的钝化问题。
风险收益比:夏普比率30.497的极致体现
策略最令人惊叹的指标是夏普比率高达30.497,这意味着每承担一单位风险,策略能获得超过30单位的超额回报,远高于行业平均(通常1-3)。这一数值的背后是盈亏比1.58与胜率74.15%的完美结合——虽然平均盈利幅度仅为平均亏损的1.58倍,但高胜率确保了策略的持续正期望。更为关键的是,阿尔法系数615.14%表明,策略的超额收益几乎全部来自主动管理能力,而非市场beta,这验证了AI模型的选股和择时能力具有显著的稳定性。同时,最大回撤10.73%在年化620%的收益面前显得尤为珍贵,这得益于模型内置的动态风险预算机制,当市场波动率上升时,系统会自动降低仓位或切换至防御性板块,从而有效控制尾部风险。
策略的适用性与局限
尽管业绩耀眼,但投资者需理性看待其适用边界。该策略在高波动、高换手的市场环境中表现最佳,例如2023年的结构性行情,而在单边熊市或流动性枯竭时期,其回撤可能放大。此外,策略依赖高频交易,对交易成本和滑点敏感,且AI模型存在过拟合风险,需持续监控其市场适应性。因此,建议投资者:
- 资产配置角度:可将该策略作为卫星配置,占比不超过总资产的20%-30%,与核心资产形成互补。
- 风险控制:设置硬性止损线(如回撤15%),避免因短期波动影响长期复利。
- 定期评估:每季度核查策略的阿尔法衰减情况,若连续3个月跑输基准,应及时调整。
未来展望:AI量化赛道的机遇与挑战
随着AI算力提升和另类数据普及,类似TOP18策略的AI量化模型将更趋成熟,但竞争也在加剧——当越来越多资金涌入同一策略时,超额收益会逐渐收窄。未来,策略的进化方向可能包括引入另类数据(如卫星图像、舆情情绪)、强化多市场联动,以及结合生成式AI进行情景模拟。对于普通投资者而言,与其盲目追逐高收益,不如理解其底层逻辑,选择与自身风险偏好匹配的量化产品。毕竟,在投资的世界里,持续的绝对收益固然诱人,但控制回撤才是长期生存的王道。TOP18策略的成功,正是这一理念的最佳实践。

