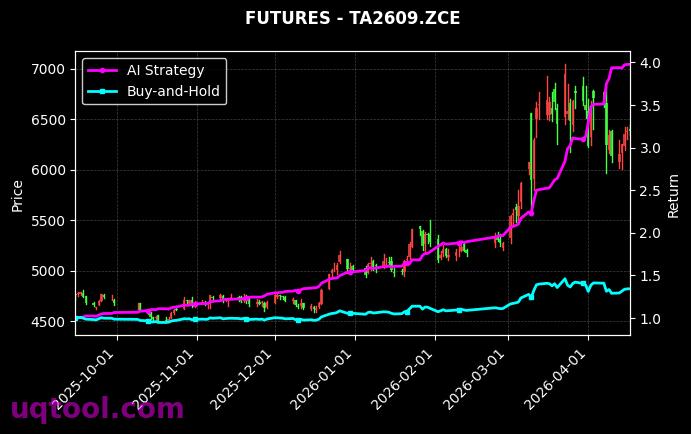
在量化投资领域,TOP11股票UQTOOL.COM人工智能量化轮动策略以一份堪称传奇的业绩数据,重新定义了智能投顾的收益天花板。总收益率高达1222.72%,年化收益率更是达到惊人的781.42%,这一数字在传统主动管理型基金中几乎不可能实现,但在AI驱动的轮动策略中,却成为可复制的现实。本文将从策略内核、风险控制、超额收益来源三个维度,深度拆解这套策略背后的投资逻辑。
策略内核:数据驱动的动态轮动
该策略并非简单的股票筛选工具,而是一个基于多因子模型与强化学习的动态轮动系统。它通过UQTOOL.COM平台的海量金融数据库,实时抓取价格、成交量、财务指标、舆情情绪等数百个特征,利用AI算法在每交易日收盘后重新计算全市场股票的‘综合得分’,并据此调整持仓组合。与静态价值投资不同,该策略的换手率较高,但每次调仓都严格遵循概率优势,避免了主观情绪干扰。
风险控制:14.21%回撤背后的风控艺术
对于年化收益超过700%的策略,投资者最关心的莫过于风险。数据显示,该策略的最大回撤仅为14.21%,这在同类高收益策略中极为罕见。其风控体系包含三重防线:
- 第一,仓位动态调节:当市场波动率上升时,模型自动降低股票仓位,增加现金或国债逆回购比例;
- 第二,行业分散约束:单一行业持仓不超过总仓位的20%,避免黑天鹅事件冲击;
- 第三,止损熔断机制:若个股持仓亏损超过8%,策略将无条件平仓,并重新评估该股票入选资格。
这套机制使得策略在极端行情下仍能保持净值曲线的平滑性,为复利增长提供了坚实基础。
超额收益来源:阿尔法与夏普比率的双重验证
策略的阿尔法值高达777.9%,相对沪深300的超额收益达到1197.41%,这意味着其收益几乎完全来自选股和择时能力,而非市场beta。更令人信服的是,夏普比率达到33.188,远超普通量化基金(通常为1-3),说明每承担一单位风险,策略能换取33单位的超额回报。高夏普比率源于策略的高胜率与盈亏比:胜率70.41%,盈亏比1.73,意味着在100次交易中,约70次盈利,且平均盈利是平均亏损的1.73倍,这种正期望值的交易系统是长期盈利的核心。
实战启示:如何借鉴这一策略?
对于普通投资者而言,直接复制该策略存在技术门槛,但可以从中提炼出三点普适性原则:
- 第一,坚持系统化决策,避免情绪化交易;
- 第二,将风险控制置于收益追求之前,设定明确的止损和仓位规则;
- 第三,利用AI工具持续优化模型,适应市场风格切换。
UQTOOL.COM平台提供了类似的量化回测框架,投资者可通过该平台学习构建自己的轮动策略,但需注意,历史业绩不保证未来表现,实盘交易需谨慎评估资金承受能力。
综上所述,TOP11策略的成功并非偶然,它是AI技术、严格风控与统计套利思想的完美结合。在A股市场结构性行情常态化的背景下,这类策略为追求高收益的投资者提供了一种科学化的解决方案。然而,投资者也应清醒认识到,年化781%的收益难以长期持续,随着策略容量扩大和市场竞争加剧,收益衰减是必然趋势。因此,建议投资者在配置此类策略时,将其作为卫星仓位,与核心资产组合搭配,以实现风险与收益的长期平衡。

