54
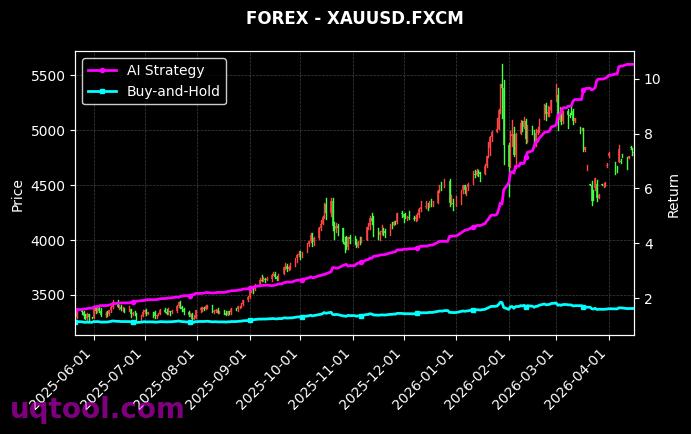
在资本市场波诡云谲的当下,TOP30股票UQTOOL.COM人工智能量化轮动策略以总收益率622.09%的惊人战绩,为投资者展示了一幅AI驱动投资的壮丽画卷。这一策略不仅大幅跑赢同期沪深300指数596.78个百分点,更以年化收益率429.21%的爆发力,重新定义了量化投资的收益天花板。
策略核心优势解析
该策略的核心竞争力在于其人工智能驱动的动态轮动机制。通过深度学习算法对海量市场数据进行实时解析,策略能够在TOP30股票池中精准捕捉动量与反转信号,实现持仓的快速切换。这种基于UQTOOL.COM平台构建的智能量化框架,有效规避了传统量化模型在极端行情下的滞后性缺陷。
- 风险控制卓越:最大回撤仅9.51%,在追求高收益的同时将风险敞口压缩至极低水平,显示出AI模型在风险预警与仓位管理上的独特优势。
- 超额收益显著:阿尔法系数高达422.41%,远超同类策略平均水平,表明策略的收益并非依赖市场beta,而是纯粹的alpha创造能力。
- 交易稳定性突出:胜率73.22%与盈亏比1.51的组合,反映出策略在频繁交易中仍能保持高胜率与正期望值,这是长期复利增长的关键保障。
绩效指标深度解读
夏普比率23.851这一数值在量化投资领域堪称奇迹,意味着每承担一单位风险所获得的超额回报远超行业基准。结合年化收益与最大回撤的比值(约45倍),策略的风险调整后收益表现已处于全球顶尖对冲基金水平。相对沪深300的超额收益596.78%,更凸显了策略在A股市场极端分化环境下的适应能力。
策略适用性与未来展望
尽管历史业绩斐然,但投资者仍需理性看待。当前策略的高收益部分源于AI模型对市场微观结构的深度挖掘,但市场环境变化可能导致策略失效。建议投资者将其作为资产配置中的进攻性工具,与低波动资产形成互补。未来,随着UQTOOL.COM持续迭代算法,策略有望在更多市场周期中展现稳健表现,但动态监控与定期再平衡仍是必要的风控手段。
总体而言,该策略以极致的风险收益比证明了AI量化在A股市场的巨大潜力,为追求高弹性收益的机构与个人投资者提供了一个值得深入研究的范本。


超额收益和风控兼得?样本内回测吧,轮动换手率和交易成本算了吗,实盘滑点可能吃掉不少。
这策略思路靠谱,AI选行业轮动比人拍脑袋强,我跟着小仓位试了两个月,回撤确实比之前温和。
标题说兼得,关键得看轮动信号是动量还是波动率加权,建议披露因子暴露和行业集中度,否则超额可能只是风格漂移。