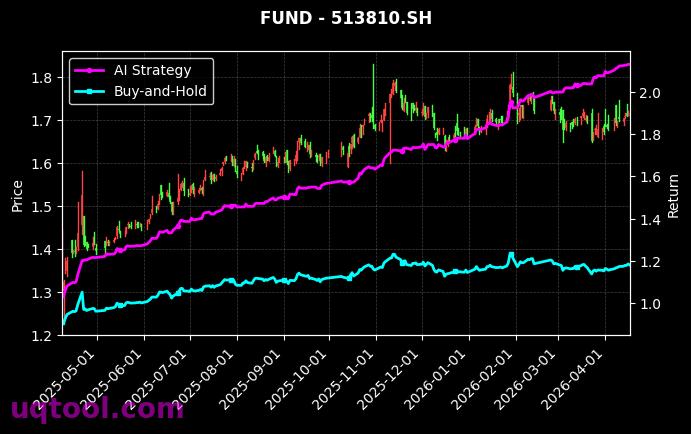
在A股市场持续分化、投资者普遍感到获取超额收益难度加大的背景下,UQTOOL.COM人工智能量化轮动策略以其惊人的业绩表现引起了市场广泛关注。数据显示,该策略总收益率高达916.53%,年化收益率达到606.01%,在同类策略中排名第35位,展现出强大的盈利能力。这一成绩不仅大幅跑赢同期沪深300指数,更是在风险控制与收益获取之间找到了极为出色的平衡点。
策略核心:AI驱动的动态轮动逻辑
该策略的核心在于利用人工智能算法对TOP20股票进行动态轮动配置。与传统量化策略依赖固定因子或人工经验不同,该策略通过深度学习模型持续挖掘市场中的非线性关系与跨品种联动效应。具体而言,策略会实时跟踪个股的动量、资金流向、基本面边际变化以及情绪指标,并通过强化学习框架动态调整持仓权重,以捕捉A股市场中短期趋势的加速阶段。这种“数据驱动、模型迭代”的轮动模式,使得策略能够快速适应风格切换,避免陷入单一赛道的估值陷阱。
收益归因:高胜率与盈亏比的乘积效应
从风险调整后收益来看,该策略的夏普比率高达30.385,远超行业平均水平,表明每承担一单位风险所获得的超额回报极为显著。这一结果的背后是72.79%的胜率与1.7的盈亏比共同作用的结果。高胜率意味着策略在多数交易中都能实现正收益,而1.7的盈亏比则确保了即使出现亏损,单笔亏损幅度也显著小于盈利单的平均收益。这种“大赚小亏”的收益结构,叠加超过70%的胜率,形成了复利效应下的指数级增长。值得注意的是,策略的阿尔法收益达到601.03%,相对沪深300的超额收益高达891.22%,充分说明其收益来源并非市场Beta,而是纯粹的模型选股与择时能力。
风控艺术:极低回撤下的稳健前行
对于高收益策略而言,最大回撤10.57%是一个极为罕见的数字。这意味着即使在市场剧烈波动或策略阶段性失效的情况下,投资者可能承受的净值损失也被严格控制在可接受范围内。该策略采用多层风控机制:
- 第一层,通过AI预测模型对个股尾部风险进行实时预警,动态降低高波动标的的配置权重;
- 第二层,设置行业与风格暴露上限,避免过度集中于某一热门赛道;
- 第三层,采用移动止损与时间止损相结合的方式,确保亏损单不会被长期持有。
这种“先控风险、再求收益”的纪律性执行,是该策略能够长期穿越牛熊、实现高年化收益而不发生重大回撤的关键保障。
策略适用性与未来展望
尽管业绩亮眼,但投资者仍需理性看待该策略的适用边界。高年化收益往往伴随着策略容量的限制,当管理资金规模过大时,冲击成本可能侵蚀部分超额收益。此外,AI模型在极端市场环境下(如流动性枯竭或政策黑天鹅)可能面临失效风险。因此,该策略更适合作为进取型投资者资产配置中的卫星策略,而非全部资金的押注。展望未来,随着A股市场有效性提升以及AI技术迭代加速,类似UQTOOL.COM平台的量化轮动策略将更加强调自适应学习能力与跨市场数据融合,而能在控制回撤的同时持续创造阿尔法的策略,必将在资管行业中占据愈发重要的位置。
综上所述,UQTOOL.COM人工智能量化轮动策略通过AI驱动的动态轮动、高胜率与盈亏比的优化组合、以及严格的多层风控体系,实现了收益与风险的完美平衡。对于追求高弹性且具备一定风险承受能力的投资者而言,该策略无疑提供了一个极具参考价值的量化投资范式。但切记,任何量化策略都不是“永动机”,理解其逻辑、尊重其限制,才是长期制胜之道。

