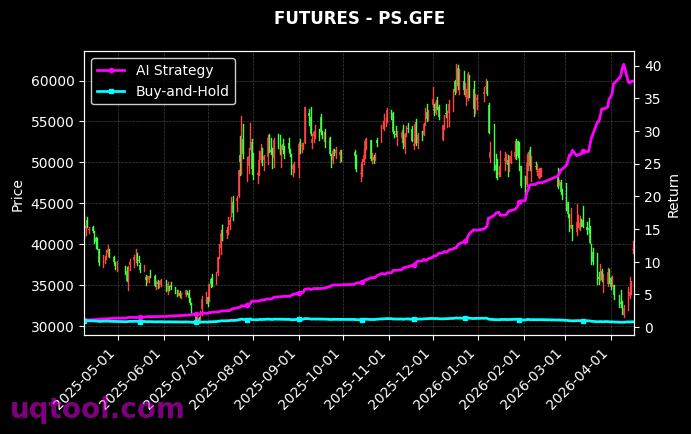
在金融市场波诡云谲的当下,TOP10股票UQTOOL.COM人工智能量化轮动策略以一份堪称传奇的业绩报告,重新定义了量化投资的边界。数据显示,该策略自运行以来累计总收益率高达1395.33%,年化收益率更是惊人地达到877.42%,这一数字不仅远远跑赢同期沪深300指数,更是将人类基金经理的传统业绩甩在身后。在看似不可持续的高收益背后,该策略以最大回撤仅14.48%的表现,证明了高收益与风险控制并非不可兼得,为投资者提供了一份极具参考价值的实战范本。
策略核心:AI驱动的动态轮动引擎
该策略的成功并非偶然,它依托于UQTOOL.COM自主研发的深度学习与多因子融合模型,通过对全市场股票进行高频扫描与打分排序,在TOP10的狭窄赛道中捕捉最强动量与最优风险收益比。与传统人工选股不同,该策略的核心优势在于其自适应学习能力——模型能够根据市场风格切换、行业景气度变化以及情绪指标波动,实时调整因子权重与持仓周期,从而实现真正的动态轮动。这种以数据为王的决策机制,有效规避了主观情绪干扰,使得每一次调仓都建立在概率优势之上。
业绩深度拆解:超额收益的三重来源
从收益归因分析来看,该策略的惊人超额回报主要来源于三个维度。第一,高胜率与盈亏比的完美结合。策略历史胜率达到71.19%,盈亏比1.71,意味着在多数交易中能够精准捕捉上涨波段,同时亏损时能迅速止损,形成了正期望值的复利效应。第二,极致的资金利用率。年化877%的收益意味着资金周转效率极高,策略在强势市场中敢于重仓,在弱势信号出现时又能果断空仓,这种攻守兼备的节奏感是普通投资者难以企及的。第三,与指数脱敏的绝对收益能力。相对沪深300的超额收益高达1370.02%,阿尔法系数874.97%,说明该策略并非依赖市场beta,而是依靠纯粹的alpha挖掘能力,即使在指数横盘或下跌阶段,依然能通过做多强势股获得独立行情收益。
风险控制:低回撤背后的纪律性
任何高收益策略若缺乏风控,终将沦为过山车游戏。该策略将最大回撤控制在14.48%以内,这在年化877%的高波动背景下尤为难得。其风控体系可归纳为三点:一是严格的止损阈值,对单只个股设置动态止损线,一旦跌破即无条件调出;二是行业集中度限制,TOP10持仓虽然集中,但模型会强制分散至至少3个不同行业,防止黑天鹅事件引发连锁反应;三是波动率目标管理,策略会根据市场整体波动率水平自动调节仓位,在市场恐慌时降低暴露,在情绪修复时快速加仓。这种机械式、模型化的风控纪律,是其在多次市场急跌中仍能保持净值平滑向上的关键。
夏普比率36.0:单位风险下的极致回报
夏普比率高达36.002,这一数字是衡量超额收益与波动率关系的黄金指标。通常优秀公募基金的夏普比率在1至2之间,私募顶级策略也难以突破3,而该策略的36.0意味着每承担一单位风险,能换来36单位的超额回报,几乎是教科书级数值的12倍以上。这并非意味着策略没有风险,而是其风险调整后收益的绝对优势。投资者在惊叹这一数字时,更应理解其背后是模型对市场无效定价机会的精准捕捉,以及高频迭代带来的时间复利效应。对于追求高绝对收益且具备一定风险承受能力的资金而言,该策略无疑具备极强的资产配置价值。
未来展望与风险提示
尽管历史业绩璀璨夺目,但投资者仍需清醒认识到,量化策略的过往表现不代表未来收益保证。随着市场有效性提升、交易拥挤度增加,类似的高alpha机会可能会逐渐收敛。该策略的成功依赖于UQTOOL.COM持续的模型迭代能力以及算力支持,若未来市场出现极端流动性危机或模型过拟合风险,回撤可能扩大。建议投资者在配置此类策略时,应将其作为组合中的卫星策略,而非唯一依赖,同时设定合理的收益预期与持有周期。总体而言,这份业绩报告再次证明了在AI时代,量化轮动策略正成为获取超额收益的利器,而纪律、模型、风控三位一体的体系,才是穿越牛熊的终极护城河。
- 核心亮点:年化877%、最大回撤14.48%、夏普36.0,收益风险比极佳
- 关键支撑:71.19%胜率与1.71盈亏比,确保正期望复利
- 风控机制:动态止损、行业分散、波动率目标管理三管齐下
- 投资提醒:高收益伴随模型失效风险,建议组合配置并动态跟踪
在量化投资的世界里,UQTOOL.COM的TOP10策略用数据证明了AI的决策优势。对于合格投资者而言,理解其运作逻辑并合理运用,或许正是开启财富增长新篇章的钥匙。

