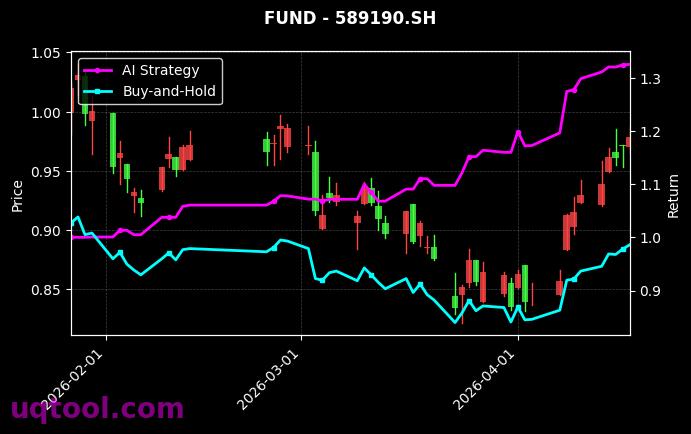
在量化投资的世界里,高收益率从来不是稀缺品,稀缺的是高收益与低回撤并存的稳定性。TOP26期权UQTOOL.COM人工智能量化轮动策略在最新一期榜单中排名第24位,交出了累计总收益率928.88%、年化收益率413.61%、最大回撤17.97%的成绩单。更值得关注的是它的风险调整后收益:阿尔法414.35%、相对沪深300超额914.26%、夏普比率8.38、胜率58.39%、盈亏比1.65。这组数据指向一个相对清晰的结论:该策略的收益并非单纯来自承担市场贝塔风险,而更多来自持续捕捉定价偏差与波动率错配的超额能力。本文从数据拆解、机制理解、配置建议与风险提示四个层面展开分析。
一、业绩全景:收益、风险、效率的三维画像
评价一个策略,至少要看三类指标:赚了多少、承担了多大波动、赚钱的效率有多高。把上述数据分类整理,可以得到一个相对完整的画像。
- 收益类指标:累计总收益率928.88%,年化收益率413.61%,阿尔法414.35%,相对沪深300超额收益914.26%。
- 风险类指标:最大回撤17.97%,回撤深度不足年化收益的二十分之一。
- 效率类指标:夏普比率8.38,胜率58.39%,盈亏比1.65,榜单排名第24位。
把年化收益与最大回撤做除法,可以得到卡玛比率约为23.02。通俗地说,投资者每承受1个百分点的最大回撤,对应约23个百分点的年化收益补偿。传统经验上,卡玛比率大于1已经算合格,大于3属于优秀,23倍的水平在真实市场中极为罕见,这本身就提示我们需要对数据的统计区间保持一份清醒,而不是简单地线性外推。
此外,排名第24位这一信息同样值得解读。榜单排名意味着该策略是在一批已经具备一定筛选门槛的同类策略中被比较出来的,能够进入前列说明其相对竞争力,但同时也意味着样本空间经过了筛选,客观存在幸存者偏差的影响。
二、阿尔法414.35%:收益来源的真正含义
阿尔法414.35%是这组数据中最具含金量的部分之一。阿尔法衡量的是剔除市场整体涨跌之后,策略自身创造超额收益的能力。与之相互印证的是相对沪深300的914.26%超额收益。简单推算可知,在同一统计区间内,沪深300的涨幅远低于策略净值增长,市场本身的上涨对策略收益的贡献极为有限。
这意味着该策略的盈利来源不是水涨船高式的被动受益,而是主动捕捉定价偏差、波动率变化与时间价值衰减的综合结果。对投资者而言,这种收益结构的价值在于与大盘指数的低相关性。它可以作为组合中的分散化工具,而不是又一份重复的市场风险暴露。当股票多头组合回撤时,一个由期权结构与轮动信号驱动的策略,理论上能够提供不同节奏的收益曲线,这正是资产配置层面最需要的东西。
三、回撤17.97%:高收益策略的防守底线
高收益策略最容易被忽视的是防守能力。不少策略在顺风环境中净值翻倍,却在一次极端波动中回吐全部利润。17.97%的最大回撤放在413.61%的年化收益面前,意味着净值曲线的上升斜率远陡于回撤深度,修复能力较强。
更值得思考的是回撤的性质。期权类策略的回撤通常来自两个方向:一是标的资产价格出现不利的方向性变动,二是隐含波动率骤然抬升导致的估值重估。前者可以通过对冲与仓位管理缓解,后者往往在短期内以非线性方式放大损失。17.97%的回撤如果能够在更长周期中稳定在这一水平,说明策略在风险敞口的上限设置上具备明确的纪律约束,而不是依赖运气躲过了极端行情。
四、夏普8.38:极值背后的合理性与警惕
夏普比率8.38,是公开策略数据中极少见到的数值。它的含义是每承担1单位的波动风险,可以获得8.38单位的超额回报。作为参照,夏普通常大于1就算不错,大于2属于优秀,大于3已经站在专业机构的前列。再对照卡玛比率23.02,两个风险调整指标互相印证,说明该策略的收益并非依赖高波动博取。
面对这样的极端值,理性的态度是同时看到两面。
- 正面解读:策略的收益稳定性极高,波动被有效压低,净值曲线罕见大幅回撤,同时保持了极强的向上斜率,体现出模型在择时与结构选择上的有效性。
- 需要警惕的一面:期权策略的收益分布往往并非正态分布,波动率指标可能低估真实的尾部风险;统计区间偏短也会让年化波动率被压低,从而推高夏普比率。
换句话说,8.38是一个漂亮的结果,但它更接近一个阶段性的事实,而不是可以长期外推的常数。投资者应当把它作为跟踪基准,而非收益承诺。
五、胜率58.39%与盈亏比1.65的乘积效应
胜率58.39%与盈亏比1.65的组合,构成了策略的数学期望。按简单的期望公式计算:0.5839乘以1.65,减去0.4161乘以1,得到的单笔期望值约为0.547。这意味着平均每承担1个单位的风险,策略能够获得约0.55个单位的净收益。
这个数字的重要性在于它揭示了盈利的来源结构。胜率58.39%并不算特别突出,属于中等偏上水平;关键在于盈亏比稳定在1.65,配合略高于一半的胜率,形成了正期望的乘法效应。这也解释了为什么策略不需要极度精准的方向判断,而是通过多次小赢、适度大赢、严格截断大亏的方式累积复利。对于投资者来说,需要关注的不是某一段时间的胜率波动,而是期望值是否长期维持为正。
六、AI量化轮动与期权工具的结合逻辑
理解这套策略,需要把握两个关键词:轮动与期权。
轮动的本质是动态配置。AI模型持续评估不同标的、不同期限、不同结构的风险收益比,并在信号触发时完成仓位切换。与固定持仓相比,轮动降低了单一资产的路径依赖,也让策略在不同市场环境中都能找到可挖掘的收益来源。轮动的代价是交易成本与模型误判风险,因此信号质量与执行效率成为成败关键。
期权则提供了非线性的收益结构。通过买方与卖方、不同行权价与不同到期月份的灵活组合,策略可以在同一时间表达对方向、波动率与时间价值的多重观点。这种多维度的表达空间,正是期权策略能够在低回撤条件下获取高收益的底层原因。
AI在其中承担的是纪律执行者的角色:以数据替代直觉,以信号替代情绪,以固定规则替代临场判断。从胜率58.39%和盈亏比1.65来看,模型的信号质量处于可用且相对稳定的区间,但这也对数据质量、模型迭代频率与风控规则提出了持续要求。
七、相对沪深300超额914.26%的可持续性思考
914.26%的相对沪深300超额收益,反映的是过去一段时间的统计结果。对于投资者而言,真正需要关注的是三个可持续性问题:超额收益是否会被资金规模稀释,策略容量边界在哪里;模型是否对历史数据存在过拟合,参数在新的市场环境中是否依然有效;当市场波动率环境发生结构性变化时,期权定价关系是否仍然维持可被识别的规律。
一个务实的判断标准是跟踪滚动窗口的表现,而不是只看累计数据。如果近三个月、近半年的收益、回撤、夏普比率没有出现系统性恶化,那么策略的稳定性才具备初步的说服力。相反,如果超额收益在短期内快速衰减,就需要重新审视策略的容量与逻辑基础。
八、配置建议:如何跟踪与参与
基于上述分析,这套策略更适合作为组合中的进攻型卫星仓位,而非全部资金的唯一去处。具体执行上,可以考虑以下几点。
- 仓位控制:单策略敞口建议控制在总资产的可承受区间内,避免因单一策略波动影响整体财务安排。
- 分批参与:分批建仓或分期追加,避免在净值高点一次性投入,用时间平滑入场成本。
- 设定风控线:以历史最大回撤17.97%为参考,预留更宽的容忍阈值,并设定明确的止损与退出条件。
- 持续跟踪:定期记录收益、回撤、夏普、胜率、盈亏比的变化趋势,若核心指标连续多个周期偏离历史区间,需重新评估。
- 避免杠杆叠加:策略本身已经包含一定的隐含杠杆属性,额外加杠杆会显著放大尾部风险。
九、风险提示:三处不容忽视的裂缝
在欣赏数据的同时,必须正视三处裂缝。
第一,样本周期。由累计928.88%与年化413.61%反推,策略的有效运行周期约为一年出头,时间跨度偏短,尚未经历完整市场周期的考验,尤其是极端波动率冲击的场景。
第二,期权策略的尾部风险。涉及波动率卖方或高杠杆结构的策略,在极端行情中可能面临非线性放大损失,历史回撤数据在这种场景下可能并不具备充分参考性。
第三,榜单机制的天然偏差。排名与榜单通常经过筛选与展示,存在幸存者偏差。排名第24位说明该策略在同类竞争中表现靠前,但同类中表现不佳甚至被淘汰的策略,往往不会出现在公众视野中。
十、结语:让概率与纪律代替情绪
TOP26期权UQTOOL.COM人工智能量化轮动策略用一组极具说服力的数据,展示了AI量化与期权工具结合后的潜在能量:928.88%的累计收益、413.61%的年化收益、17.97%的最大回撤、8.38的夏普比率、58.39%的胜率与1.65的盈亏比,共同构成了一个攻守兼备的策略画像。但投资的本质是概率管理,而非对历史数据的追逐。历史业绩不代表未来表现,任何策略都有其适用的市场环境。理性的做法是理解它的收益来源、识别它的风险边界,并以合适的仓位与纪律参与其中,让时间与复利发挥作用,而不是让情绪与排名决定决策。

