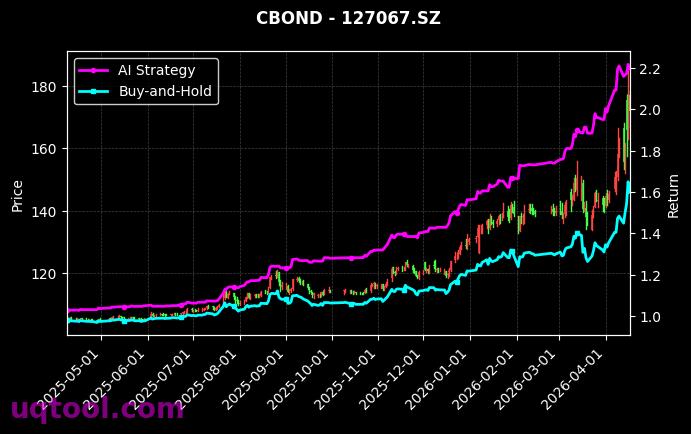
在量化投资与期权策略快速融合的当下,TOP18期权UQTOOL.COM人工智能量化轮动策略凭借一组极具冲击力的数据进入视野。该策略在本次排名中位列第16名,总收益率达到2288.99%,年化收益率827.76%,最大回撤29.61%,阿尔法832.4%,相对沪深300达到2274.37%,夏普比率13.355,胜率58.07%,盈亏比1.53。单看这些指标,策略展现出极强的收益创造能力与风险调整后表现,但高收益背后往往对应高杠杆、高波动与模型依赖,投资者不能只被收益率吸引,更要从策略逻辑、归因、风险与配置角度进行系统分析。
一、策略定位与核心逻辑
TOP18期权UQTOOL.COM人工智能量化轮动策略,核心在于用人工智能模型对期权市场中的多个子策略、多个标的、多个到期月份和多个行权价进行动态优选。传统期权策略往往依赖单一方向判断或固定组合,而该策略通过量化轮动,把资金在不同风险收益特征之间切换。AI模型会持续读取隐含波动率、历史波动率、波动率期限结构、偏斜程度、成交量、持仓量、标的动量、市场情绪和宏观事件等因子,并给出仓位权重。其目标不是单纯预测涨跌,而是捕捉期权定价偏差、波动率均值回归、趋势延续与风险溢价。
从数据看,总收益率2288.99%说明策略在样本期内实现了极高的复利增长,年化收益率827.76%则意味着如果收益分布稳定,资金增长斜率非常陡峭。但年化收益率越高,对回撤控制、交易成本和容量约束的要求越严。该策略并不是无风险套利,而是一套在期权非线性收益结构中寻找高胜率机会的主动量化系统。
二、收益来源与AI轮动机制
该策略的收益来源可以拆解为几个层次。第一层是方向性收益,即通过AI信号判断标的资产短期趋势,并利用期权实现非对称暴露。第二层是波动率收益,包括做多或做空隐含波动率,捕捉波动率溢价与均值回归。第三层是期限结构收益,通过不同到期月份之间的价差变化获利。第四层是事件驱动收益,例如财报、政策会议、宏观数据公布前后波动率抬升或回落。第五层是轮动收益,即在多个子策略之间切换,避免单一策略在不利环境中持续亏损。
- AI多因子选时:模型通过高频与低频因子组合,识别期权市场当前的定价效率与风险偏好。
- 动态仓位轮动:当趋势信号强时提高方向性期权仓位,当波动率信号强时转向波动率策略。
- 风险预算分配:根据波动率与相关性变化调整各子策略权重,降低组合层面的回撤。
- 非线性收益捕捉:利用期权凸性,在有限风险下获取标的剧烈波动带来的收益。
值得注意的是,胜率58.07%并不算极端高,但盈亏比1.53说明策略在赚钱时平均盈利高于亏损时平均损失。两者结合,形成了正期望系统。真正让总收益爆发的,可能是复利效应、较高换手率以及期权杠杆。若没有严格风控,这种组合也可能在极端行情中快速回吐。
三、绩效指标深度解读
评价一只量化策略,不能只看总收益率。该策略的最大回撤29.61%是一个关键风险刻度。接近三成的回撤意味着,在不利阶段,投资者可能面临显著浮亏。对于期权策略而言,回撤可能来自波动率突然飙升、流动性瞬间枯竭、模型失效或杠杆放大。若投资者风险承受能力不足,即便长期收益很高,也可能在回撤中被迫离场。
夏普比率13.355异常突出,通常夏普大于3已经属于优秀,超过10则要警惕样本期较短、收益分布非正态、回测过拟合或杠杆放大等因素。夏普比率假设收益近似正态分布,而期权收益常呈现尖峰厚尾,因此夏普高并不等于尾部风险低。阿尔法832.4%和相对沪深300的2274.37%表明策略相对基准的超额收益极大,但这也意味着策略与股票市场相关性可能较低,或者使用了较高杠杆与衍生品暴露。
- 总收益率2288.99%:体现复利与策略爆发力,但需确认样本区间与资金容量。
- 年化收益率827.76%:极高年化对交易执行、滑点和手续费极为敏感。
- 最大回撤29.61%:风险控制仍是核心,需设置回撤预警与仓位降档。
- 夏普比率13.355:风险调整后收益亮眼,但要结合尾部风险与收益分布判断。
- 胜率58.07%与盈亏比1.53:正期望系统,但单笔盈亏波动可能较大。
四、相对沪深300与阿尔法分析
相对沪深300达到2274.37%,说明在样本期内,该策略远远跑赢传统股票指数。阿尔法832.4%则进一步说明,策略收益中很大一部分来自主动管理能力、衍生品定价偏差或风险溢价,而非单纯市场贝塔。对于投资者而言,这类策略可以作为组合中的卫星配置,用于分散股票与债券风险。但需要注意,期权策略的收益来源与股票市场不同,在市场平稳、波动率低迷时可能表现一般,而在市场剧烈波动时可能快速获利,也可能快速亏损。
如果投资者已经持有较多股票资产,配置该策略可以降低组合与沪深300的相关性,提高整体夏普。但如果投资者本身风险偏好较低,则不应被历史高收益吸引而重仓参与。因为最大回撤29.61%意味着短期亏损可能超过多数稳健型产品的承受范围。
五、风险控制与回撤管理
对于高收益量化策略,风险控制的重要性高于收益预测。TOP18期权UQTOOL.COM人工智能量化轮动策略若要持续运行,需要建立多层风控体系。第一,仓位上限控制,避免单一期权合约或单一子策略占比过高。第二,希腊字母限额,对Delta、Gamma、Vega、Theta进行实时监控,防止风险暴露失控。第三,波动率过滤,当隐含波动率处于极端高位或低位时降低仓位。第四,尾部对冲,通过买入虚值期权或降低杠杆防范黑天鹅。第五,模型再训练与失效监控,防止过拟合与市场结构变化导致信号衰减。
- 仓位纪律:单策略、单标的、单到期月份设置上限,避免集中度风险。
- 波动率风控:当波动率异常放大时主动降杠杆,减少Gamma与Vega暴露。
- 流动性管理:优先选择成交活跃的期权合约,降低滑点与无法平仓风险。
- 压力测试:模拟标的跳空、波动率飙升、流动性枯竭等极端场景。
- 模型监控:跟踪因子有效性、信号衰减与回撤恢复时间,及时停用失效模块。
只有把最大回撤29.61%视为真实可能发生的风险,而不是历史数据中的一个数字,投资者才能制定合理的资金管理计划。建议将该策略定位为高风险高收益的卫星策略,而不是全部资金的核心持仓。
六、策略适用场景与投资者匹配
该策略适合具有一定衍生品知识、能够承受较大净值波动、理解量化模型局限性的投资者。对于机构资金,可以作为绝对收益或危机阿尔法的一部分,但需要配套独立风控与托管。对于个人投资者,若无法实时监控保证金、希腊字母与流动性,建议通过合规产品间接参与,或仅用小比例资金尝试。该策略不适合追求稳定现金流、无法接受三成回撤、对期权机制不熟悉的投资者。
从配置角度看,若总资产为100万元,高风险偏好投资者可考虑用5万元至10万元作为策略上限,并分批投入。投入后要设定再平衡规则,例如当策略浮盈超过一定比例时提取部分利润,当回撤达到预设阈值时降低仓位。切忌在历史高收益面前一次性重仓,因为年化收益率827.76%并不意味着未来每年都能复制。
七、配置建议与执行要点
- 资金性质:使用长期闲置、可承受高波动的资金,避免使用杠杆资金或短期刚需资金。
- 分批进入:不要一次性满仓,可通过三到五次分批建仓,观察策略在不同市场环境中的表现。
- 收益保护:当累计收益达到目标后,提取部分利润,降低本金暴露。
- 监控频率:至少每周跟踪收益、回撤、波动率、夏普与策略容量变化。
- 止损纪律:若最大回撤超过个人容忍度,应主动降低仓位,而不是盲目补仓。
此外,策略的高收益可能伴随高换手。交易成本、期权买卖价差、冲击成本都会侵蚀实际收益。回测中的总收益率2288.99%若未充分扣除费用,实盘结果可能下降。投资者应关注策略容量,资金规模过大时,流动性较差的期权合约可能无法承载,从而影响夏普比率13.355和盈亏比1.53的可持续性。
八、风险提示
任何历史业绩都不代表未来收益。期权策略面临杠杆风险、流动性风险、跳空风险、模型风险、政策风险与对手方风险。人工智能模型可能过拟合历史数据,也可能在市场结构变化后失效。高夏普比率、高阿尔法和极高年化收益率,都需要用怀疑眼光审视样本区间、交易成本、滑点假设和极端行情处理。若策略收益依赖少数几笔极端盈利,则未来复制难度较大。
同时,期权卖方策略虽然胜率可能较高,但亏损尾部可能很厚。期权买方策略虽然亏损有限,但时间价值衰减会持续消耗资金。AI轮动若能在两者之间切换,理论上可以提升适应性,但切换本身也可能带来择时错误。投资者应阅读策略说明书、了解底层资产、确认风控流程,并控制整体仓位。
九、结论
综合来看,TOP18期权UQTOOL.COM人工智能量化轮动策略在样本期内表现非常突出。其总收益率2288.99%、年化收益率827.76%、阿尔法832.4%、相对沪深300 2274.37%和夏普比率13.355,共同构成了一份极具吸引力的成绩单。胜率58.07%与盈亏比1.53说明策略具备正期望,AI轮动机制则提供了动态适应市场的能力。然而,最大回撤29.61%提醒我们,高收益从来不是免费的。期权杠杆、波动率突变、模型失效和流动性收缩都可能带来显著损失。
因此,更理性的投资策略是:把该策略视为组合中的卫星配置,而非全部资产的依赖。投资者应结合自身风险承受能力、资金期限和衍生品认知,设定小比例仓位、分批投入、严格止损、定期再平衡,并持续跟踪策略容量与风控表现。只有在理解收益来源和风险边界的前提下,AI量化轮动策略才能真正成为提升组合效率的工具,而不是追逐历史高收益的冲动选择。

