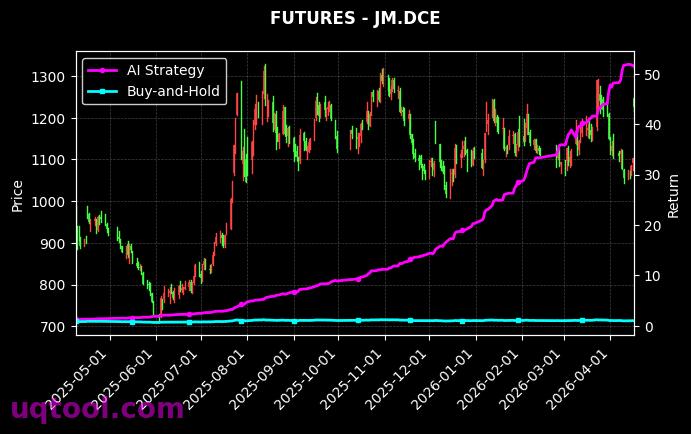
在量化投资领域,TOP16期权UQTOOL.COM人工智能量化轮动策略以一组极具冲击力的数据进入视野:排名23,总收益率1661.75%,年化收益率649.19%,最大回撤21.62%,阿尔法651.63%,相对沪深300收益1647.13%,夏普比率12.401,胜率56.94%,盈亏比1.5。对于任何一位关注衍生品、期权和人工智能量化交易的投资者而言,这组数据都值得深入拆解。它不仅展示了策略在特定样本期内的盈利能力,也暴露了高收益策略需要面对的风险边界。高收益、低回撤、高夏普、高阿尔法,这些标签同时出现时,往往意味着策略在收益来源、风险暴露、交易频率、杠杆运用和期权非线性特征上具有独特设计。本文将从业绩画像、策略逻辑、收益归因、风险控制、指标含义、市场适应性和投资启示等角度,对TOP16期权UQTOOL.COM人工智能量化轮动策略进行系统分析。
一、业绩画像:高收益与低回撤并存
从核心数据看,该策略总收益率达到1661.75%,年化收益率达到649.19%,这意味着在统计区间内,资金实现了极其惊人的复利增长。以年化649.19%计算,如果初始净值为1,一年后净值将增长至约7.49。这样的收益水平在传统股票多头策略中几乎难以想象,但在期权量化策略中并非完全不可能,因为期权具有非线性收益、杠杆效应和波动率交易特征。更值得注意的是,最大回撤仅为21.62%。对于年化收益超过600%的策略而言,这一回撤水平显得非常克制。用年化收益除以最大回撤,可以得到约30.03的卡玛比率,说明单位回撤所换来的收益极高。
与此同时,夏普比率达到12.401。通常而言,夏普比率超过3已经属于优秀,超过5则极为罕见,达到12.401更是极端值。夏普比率衡量单位总风险所获得的超额收益,数值越高,说明收益曲线越平滑、波动越小。该策略的夏普比率如此之高,可能来自多个方面:一是策略在样本期内抓住了多次高确定性机会;二是期权组合通过对冲和轮动降低了净值波动;三是回测区间可能处于特定市场环境,例如高波动、趋势明显或波动率溢价显著;四是策略可能使用了较高杠杆,但通过严格风控压低了回撤。无论原因如何,投资者都必须警惕高夏普比率的可持续性问题,因为历史回测中的极端夏普往往难以在未来完全复制。
阿尔法为651.63%,相对沪深300收益为1647.13%,这两项数据进一步揭示了策略的超额收益能力。阿尔法代表与市场整体波动无关的超额收益,651.63%的阿尔法说明该策略并非单纯依靠市场上涨获利,而是通过选股、择时、波动率交易、套利或期权组合获取了独立收益。相对沪深300的1647.13%则说明,在相同区间内,策略远远跑赢A股核心宽基指数。若简单推算,沪深300同期收益约为14.62%,而策略总收益为1661.75%,两者差距巨大。排名23则说明,在同类TOP16或相关策略排名中,该策略处于前列但并非唯一冠军,竞争环境依然激烈。
二、策略核心:人工智能量化轮动的运作逻辑
TOP16期权UQTOOL.COM人工智能量化轮动策略的核心,可以概括为人工智能模型驱动下的期权多策略轮动。传统期权策略往往依赖交易员对波动率、方向和期限结构的判断,而人工智能量化轮动则通过数据挖掘、机器学习和实时信号生成,动态调整方向性头寸、波动率头寸、套利头寸和尾部对冲头寸。其目标不是始终满仓暴露于某一方向,而是在不同市场状态下切换收益来源。例如,在趋势明确时增加Delta方向性暴露,在震荡市中使用卖方策略收取时间价值,在波动率低位时布局做多波动率,在波动率高位时逐步兑现并转向中性套利。
该策略可能涉及多个维度的轮动。第一是标的轮动,即在沪深300、中证500、中证1000、创业板、ETF期权以及商品期权之间选择流动性和波动率更优的品种。第二是策略轮动,即在方向性买方、方向性卖方、跨式、宽跨式、价差、日历价差、比率价差之间切换。第三是期限轮动,即根据近月、次月、季月合约的隐含波动率、时间价值和流动性,选择最优到期月份。第四是风险因子轮动,即动态管理Delta、Gamma、Vega、Theta等希腊字母暴露,使组合在不同风险维度上保持平衡。UQTOOL.COM作为量化工具平台,可能提供数据接口、因子库、回测引擎、风险监控和人工智能模型训练环境,从而支撑策略高效运行。
人工智能在其中的作用主要体现在状态识别和参数优化。市场状态可以分为趋势上涨、趋势下跌、震荡偏强、震荡偏弱、高波动崩溃、低波动盘整等。不同状态下,期权策略的最优表达完全不同。AI模型可以通过隐含波动率曲面、偏度、期限结构、成交量、持仓量、基差、资金流、宏观因子和技术指标,识别当前状态并预测未来短期分布。相比人工规则,AI模型能够处理更高维、更非线性的数据关系,并在盘中快速生成调仓指令。当然,AI模型也存在过拟合、数据窥探、 regime shift 和黑天鹅失效的风险,因此必须配合严格的风控和实时监控。
三、收益归因:高收益从何而来
该策略总收益率1661.75%,年化收益率649.19%,如此高的收益不可能来自单一来源。首先,期权本身具有杠杆效应。买入虚值期权在方向判断正确时可能获得数倍收益,而卖出期权则可以通过收取权利金获得稳定现金流。其次,轮动策略能够在不同市场环境中切换收益引擎,避免单一策略长期失效。再次,人工智能模型可以捕捉短期定价偏差和波动率错配,通过高频或中频交易积累收益。最后,复利效应会放大长期收益,如果策略在多数月份保持正收益,净值曲线将呈现指数级增长。
从阿尔法651.63%看,策略收益中很大一部分来自超额收益,而非市场贝塔。相对沪深300收益1647.13%,说明策略与基准的相关性可能较低,或者通过期权对冲消除了部分市场风险。胜率56.94%和盈亏比1.5的组合也值得深入分析。胜率略高于50%,说明策略并非依靠极高胜率取胜,而是依靠正期望值和良好的盈亏比。按照简单期望公式,每笔交易期望收益约为0.5694乘以1.5减去0.4306乘以1,结果约为0.4235个风险单位。也就是说,在每一单位风险暴露下,长期平均可以获得约0.4235单位的正期望。若交易频率较高,且风险控制得当,复利效果将非常可观。
不过,胜率56.94%并不算特别高。对于期权策略而言,卖方策略通常胜率较高但盈亏比偏低,买方策略胜率较低但盈亏比偏高。该策略胜率接近57%,盈亏比1.5,说明它可能在买方和卖方之间进行了动态平衡。AI轮动可能在某段时间采用卖方策略收取时间价值,以提高胜率;在另一段时间采用买方策略捕捉趋势或波动率放大,以提高盈亏比。最终形成胜率略高、盈亏比适中的组合。这种组合的优势是收益曲线相对平滑,但风险在于一旦市场出现连续跳空或波动率极端变化,卖方头寸可能迅速亏损,买方头寸也可能因时间价值衰减而受损。
四、风险控制:最大回撤21.62%的背后
最大回撤21.62%是评价该策略风险水平的关键指标。对于年化649.19%的策略,21.62%的最大回撤意味着投资者在历史上最糟糕的时段,净值从高点回撤约两成。这一水平低于许多股票型基金,更远低于高杠杆衍生品策略常见的回撤幅度。策略能够将回撤控制在这一水平,可能依赖多层风控机制。第一层是仓位管理,通过波动率目标、风险预算或凯利公式动态调整总仓位。第二层是止损机制,包括硬止损、软止损、时间止损和波动率止损。第三层是希腊字母对冲,控制Delta、Gamma、Vega暴露,避免单一风险因子过度集中。第四层是流动性管理,优先交易流动性好的期权合约,降低滑点和无法平仓风险。第五层是分散化,通过多品种、多期限、多策略并行降低相关性。
然而,21.62%的最大回撤仍不可忽视。期权策略的尾部风险往往在极端行情中集中爆发,例如市场跳空、波动率飙升、流动性枯竭、保证金大幅提高、交易所调整规则等。如果策略包含卖出期权头寸,那么在黑天鹅事件中,亏损可能远超历史回测。如果策略包含买入期权头寸,那么在波动率持续下降和时间价值衰减中,也可能出现连续小额亏损。夏普比率12.401虽然极高,但夏普比率假设收益分布接近正态,而期权收益往往具有尖峰厚尾特征。因此,投资者不能仅凭夏普比率判断风险,还需要关注偏度、峰度、最大单日亏损、最大连续亏损、压力测试和情景分析。
此外,回测数据可能存在幸存者偏差、前视偏差、过拟合和交易成本低估。总收益率1661.75%和年化649.19%可能来自特定历史区间,例如高波动年份或期权市场快速扩容阶段。未来市场结构变化、竞争加剧、手续费上升、冲击成本增加,都可能降低策略表现。因此,在实盘应用中,应使用保守假设重新评估策略容量和净收益,并设置合理的收益预期。
五、夏普比率12.401的深层含义
夏普比率12.401是一个极具吸引力的数字。它意味着策略每承担一单位波动风险,就能获得12.401单位的超额收益。对于机构投资者而言,这样的风险调整后收益几乎完美。但越是完美的指标,越需要审慎解读。夏普比率的分母是收益波动率,如果策略通过高频交易、严格止损或期权对冲压低了净值波动,夏普比率就会显得很高。然而,压低波动并不等于消除风险,有时只是把风险推迟到尾部事件中集中释放。期权卖方策略尤其如此,平时净值曲线平滑,一旦遭遇极端行情,可能一次性回吐大量利润。
夏普比率还受到无风险利率、样本长度和收益频率的影响。如果回测区间较短,夏普比率容易偏高;如果使用日频收益计算,且策略在多数日子小幅盈利,夏普比率也会被放大。因此,投资者应结合索提诺比率、卡玛比率、最大回撤、尾部风险指标和压力测试综合判断。该策略卡玛比率约30.03,同样极高,说明收益与回撤之比非常优秀。但高卡玛也可能来自回测区间的特殊性。未来若出现连续回撤,卡玛比率可能迅速下降。因此,理性投资者应把夏普比率12.401视为历史统计特征,而不是未来收益保证。
六、阿尔法与相对沪深300的超额收益
阿尔法651.63%说明该策略具有强大的超额收益获取能力。阿尔法通常衡量策略相对于基准的超额收益,若阿尔法为正且很高,说明策略并非简单暴露于市场贝塔。相对沪深300收益1647.13%,则从另一个角度确认了策略的强势。沪深300代表A股大盘蓝筹表现,而该策略通过期权和AI轮动,在相同区间内获得了远超基准的回报。这种超额收益可能来自几个方面:一是期权市场定价效率相对股票市场更低,存在更多错误定价机会;二是期权非线性收益可以构造股票多头无法实现的收益结构;三是AI模型能够快速处理期权链数据,捕捉短期波动率变化;四是轮动机制能够在不同市场状态中保持适应性。
但阿尔法也会衰减。随着更多机构参与期权量化交易,市场定价效率提高,单纯依靠波动率套利或方向预测的难度增加。策略排名23说明竞争者众多,头部策略可能不断迭代。若该策略不能持续更新模型、扩展品种、优化执行,阿尔法可能逐步收窄。因此,投资者应关注策略的研发能力、数据质量、模型更新频率和风控体系,而不仅仅是历史收益。
七、市场适应性与策略容量
TOP16期权UQTOOL.COM人工智能量化轮动策略在高波动、趋势明显、结构性行情中可能表现突出。高波动意味着期权权利金更贵,波动率交易机会更多;趋势明显意味着方向性买方策略可以放大收益;结构性行情意味着不同标的、不同板块之间波动率差异扩大,轮动策略可以捕捉错配。相反,在低波动、窄幅震荡、流动性萎缩的环境中,期权时间价值衰减加快,买卖双方都难以获得大收益,策略可能进入低收益或小幅回撤阶段。此时,AI模型需要降低仓位,等待机会。
策略容量也是关键问题。期权市场深度有限,尤其是远月、虚值、小品种期权,大资金进出容易产生冲击成本。如果策略规模过大,滑点和保证金占用会显著侵蚀收益。总收益率1661.75%可能是在较小资金规模下实现,一旦资金规模扩大,年化649.19%可能难以维持。因此,投资者在配置时需要考虑策略容量、资金曲线、流动性和交易成本。对于个人投资者,可以小仓位跟踪;对于机构投资者,则需要评估策略是否能够承载更大资金,并设计组合层面的风险预算。
八、投资启示与实操建议
面对如此亮眼的数据,投资者最容易犯的错误是线性外推,认为未来也能获得年化649.19%的收益。历史业绩不代表未来表现,尤其是期权量化策略,其收益高度依赖市场波动率、流动性、政策环境和模型有效性。以下建议可供参考。
- 第一,理解策略逻辑再配置。不要因为总收益率1661.75%就盲目重仓,应了解收益来自方向性交易、波动率套利、卖方策略还是买方策略,并判断自己是否能够承受相应风险。
- 第二,关注风险调整后收益而非绝对收益。夏普比率12.401和卡玛比率约30.03虽然优秀,但需要结合最大回撤21.62%、尾部风险和压力测试综合判断。
- 第三,控制仓位和杠杆。高收益策略往往伴随高杠杆,建议使用可承受损失的资金,并设置总仓位上限和单策略上限。
- 第四,持续跟踪策略表现。关注胜率56.94%和盈亏比1.5是否稳定,若胜率下降或盈亏比恶化,可能意味着市场环境变化或模型失效。
- 第五,重视费用和滑点。期权交易涉及手续费、买卖价差、保证金和冲击成本,实盘收益可能低于回测。
- 第六,分散配置。不要将所有资金集中在一个策略或一个平台上,可以搭配低相关资产,降低组合波动。
- 第七,设置退出机制。若策略连续回撤接近历史最大回撤,或模型逻辑遭到破坏,应及时减仓或暂停。
九、未来优化方向
为了提升策略的稳健性和可持续性,TOP16期权UQTOOL.COM人工智能量化轮动策略可以从多个方向优化。第一,引入在线学习和自适应模型,使AI能够根据最新市场数据动态调整参数,降低过拟合风险。第二,扩展多品种、多市场轮动,包括ETF期权、股指期权、商品期权和海外期权,以分散单一市场风险。第三,强化尾部风险管理,使用CVaR、压力测试、情景分析和尾部对冲,降低黑天鹅事件冲击。第四,优化执行算法,降低滑点和市场冲击,提高净收益。第五,建立风险平价或波动率目标组合,使不同子策略的风险贡献更加均衡。第六,监控波动率曲面、偏度、期限结构和希腊字母暴露,及时发现异常。第七,定期进行样本外测试和实盘验证,避免回测幻觉。
十、结论
TOP16期权UQTOOL.COM人工智能量化轮动策略凭借总收益率1661.75%、年化收益率649.19%、最大回撤21.62%、阿尔法651.63%、相对沪深300收益1647.13%、夏普比率12.401、胜率56.94%和盈亏比1.5,展现了人工智能与期权量化结合的巨大潜力。其核心优势在于AI驱动的多维度轮动、期权非线性收益、严格风险控制和复利积累。然而,高收益与高夏普背后也隐藏着期权尾部风险、模型过拟合、流动性约束和策略容量等问题。投资者应以理性态度看待历史业绩,重视风险调整后收益,结合自身风险承受能力进行小仓位、分散化、长期跟踪的配置。只有在理解策略逻辑、尊重市场不确定性、持续监控风险的前提下,才能真正把握人工智能量化轮动策略带来的投资机会。

