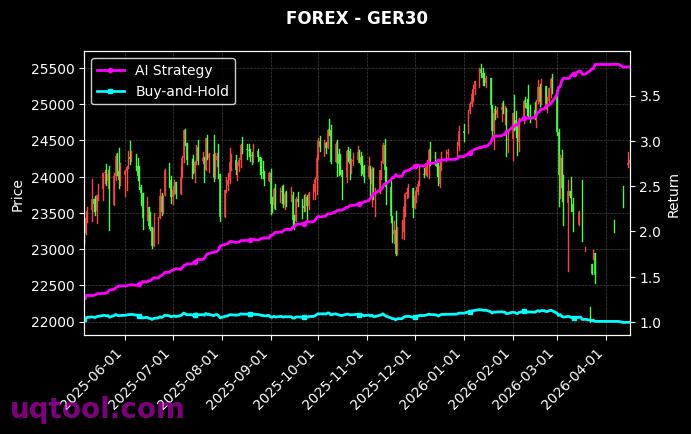
一、数据速览:一份近乎完美的成绩单
在TOP30期权UQTOOL.COM人工智能量化轮动策略的业绩榜单上,排名第16位的这组数据格外引人注目。总收益率2326.77%,年化收益率832.22%,最大回撤21.73%,阿尔法837.71%,相对沪深300超额2312.91%,夏普比率14.363,胜率58.59%,盈亏比1.53。把这些数字并排放置,几乎构成了一张教科书式的理想业绩表:高收益、低回撤、超高夏普、稳定胜率。对长期在A股市场摸爬滚打的投资者而言,2326.77%的累计收益意味着1元本金滚动成24元以上,而同期沪深300指数提供的回报被远远甩在身后,相对收益高达2312.91个百分点。
但作为长期跟踪量化策略的财经分析者,第一反应不应是兴奋,而是追问:这样的收益结构是否可持续?它究竟来自哪里?是模型在选时与选券上的真实能力,还是期权这一高杠杆、非线性工具在特定行情下的放大效应?本文尝试从策略逻辑、指标含义、风险来源与配置方法四个维度,对这份成绩单做一次尽量冷静的拆解。
二、策略内核:AI量化如何完成期权轮动
所谓轮动,本质是把有限的资金在不同标的、不同到期月份、不同行权价之间进行动态迁移。主观交易者依靠盘感判断何时从近月切换到远月、何时从虚值切换到平值,而这套策略把决策权交给了人工智能算法。模型每日处理的核心变量包括标的资产动量强度、隐含波动率与历史波动率的差值、期权链的偏斜结构、成交与持仓变化、以及跨期与跨品种的价差关系,并据此输出一组目标持仓。
- 方向层:通过多因子模型判断标的短中期趋势,决定整体敞口是多头、空头还是中性对冲。
- 波动率层:比较隐含波动率与模型预测的未来已实现波动率,判断期权价格偏贵还是偏贱,决定买入还是卖出波动率。
- 结构层:在同等方向与波动率观点下,选择行权价、到期日,并判断是否用价差组合降低成本与尾部风险。
- 风控层:依据账户权益、历史波动与压力测试结果动态调整仓位,避免单一情景暴露过大。
四层结构叠加后,每一次调仓都不再是单点判断,而是一次组合层面的再平衡。这正是它被称为轮动策略、而非简单择时的原因。对期权而言,方向只是三维空间中的一维,时间价值损耗与波动率定价才是另外两维,而AI的价值恰恰体现在同时处理这三个维度的高维问题上。
三、收益拆解:2326.77%究竟从哪里来
累计2326.77%的收益,不可能由单一来源支撑。合理的归因至少包含四个部分。第一是期权杠杆带来的资金效率,同样的方向判断,期权能用更少的保证金撬动更大的名义敞口,从而把正确的判断放大为更高的净值弹性。第二是波动率风险溢价,长期看隐含波动率往往高于随后实现的波动率,策略若能在合适时点承担这一溢价,就能获得相对稳定的收益流。第三是短周期错价捕捉,期权链上不同行权价与到期日之间时常出现定价偏离,算法可以在毫秒到小时级别完成套利式轮动。第四是复利效应,在正期望的框架下,收益不断滚入本金,时间越长,指数效应越显著。
需要提醒的是年化口径。按复利反推,2326.77%的累计收益对应832.22%的年化,隐含样本区间大约在一到三年之间,不同平台对年化的折算方式并不统一。因此年化832.22%更适合作为一个量级参考,而不能被线性外推为未来的收益承诺。把它换算成月度视角,约等于每月两成左右的净值增长,这个速度在真实市场中长期维持的难度极高。
四、夏普14.363:一个需要理性解读的数字
夏普比率衡量单位波动带来的超额回报,14.363在公募与主流私募语境中几乎不可想象。成熟的股票多空策略,长期夏普稳定在1.5以上已属优秀,稳定在2至3属于顶级。14.363的出现通常指向三种可能:一是样本区间较短,且区间内行情恰好高度契合策略逻辑;二是净值波动被平滑处理,例如以估值频率而非实际成交频率计算;三是策略确实具备极强的短周期价差捕捉能力,同时严格约束了回撤。三者并不互斥,但投资者必须区分:前两种属于统计特征,第三种才是可持续的护城河。
更关键的是,夏普比率的分母是波动率而非回撤。一个策略可以通过高频兑现小额盈利、把亏损延后确认的方式,在短期内呈现出极低的净值波动。因此当夏普14.363与最大回撤21.73%同时出现时,应意识到21.73%可能才是策略真实风险偏好的下限提示,而非上限。
五、21.73%最大回撤:高收益的另一面
从净值高点回落21.73%,意味着若从回撤底部重新回到前期高点,需要上涨约27.8%。这个幅度放在期权策略上并不夸张,因为期权收益具有显著的非线性:只有方向判断出错、波动率同时不利、再加上时间价值损耗的三重打击,才会形成这种级别的回撤。对期权卖方或价差策略而言,极端行情下的跳空风险、流动性瞬间枯竭、以及保证金要求被动上调,是回撤放大的三大推手。
因此配置这类策略时,把21.73%当作常态化的波动区间去准备资金,比当作极端情形更务实。建议以可承受完全回撤的资金参与,并把单策略权重控制在组合的两成以内,这样即使该策略经历一次接近历史最大回撤的调整,整体资产的冲击仍在可管理范围。同时应设置明确的净值再平衡规则:净值创新高后按固定比例提取利润,回撤触发阈值时降低仓位而非加倍补仓。
六、胜率58.59%与盈亏比1.53的数学结构
把胜率与盈亏比放在一起,可以估算交易的期望值。以58.59%的胜率、1.53的盈亏比计算,每笔交易的平均期望约为0.5859乘以1.53减去0.4141乘以1,结果约等于0.48个单位风险。单笔期望并不惊人,真正起作用的是重复次数与复利。当模型每天、每周都在捕捉微小的定价偏差,正期望被高频重复,长期累计就会形成可观的净值曲线。
这套结构也揭示了策略的脆弱点:胜率58.59%并不厚实,若市场结构变化或交易成本上升,胜率下滑几个百分点,期望值就可能被侵蚀大半;而1.53的盈亏比意味着盈利单平均只比亏损单大五成,一旦出现连续的大额亏损,此前积累的优势会被快速抹平。因此成本控制、滑点管理与极端风险对冲,是这套策略能否长期存活的真正命门。
七、阿尔法837.71%与相对收益2312.91%
阿尔法837.71%意味着在扣除市场基准贡献后,策略仍创造了极高的超额回报;相对沪深300的2312.91%,则直观说明了它跑赢基准的幅度之巨。两者口径不同:前者通常经过贝塔调整,后者是简单相减。解读时要注意,期权天然放大了组合的贝塔暴露,一部分超额收益可能来自更高的市场敏感度,而非纯粹的选券能力。
判断阿尔法真伪的标准,是看它在市场下跌区间与震荡区间是否依然成立。如果超额收益只是集中在某一段单边上涨行情里,那么它的本质更接近杠杆化的贝塔;如果上涨、下跌、震荡三类环境中都能保持正贡献,才更接近可持续的阿尔法。对投资者而言,索取更长时间跨度的分段业绩,比只看一条总收益曲线更有价值。
八、风险清单:五件必须提前想清楚的事
- 样本期与幸存者偏差:榜单展示的是筛选后的最优结果,业绩存续时间越短,外推风险越大。
- 流动性风险:部分期权合约买卖价差较宽,策略容量有限,资金规模扩大后收益会被迅速稀释。
- 跳空与尾部风险:隔夜或事件驱动的跳空,可能让风控模型来不及反应,造成远超预期的单日损失。
- 参数过拟合:轮动逻辑涉及的因子与阈值越多,历史表现越漂亮,未来失效的概率也越高。
- 成本与滑点:期权交易的手续费、冲击成本在频繁轮动下会显著侵蚀高频微利。
九、结语:把成绩单当作起点而非终点
2326.77%的总收益、832.22%的年化、14.363的夏普、58.59%的胜率、1.53的盈亏比与21.73%的最大回撤,共同描绘了一个在特定区间内高度有效的AI期权轮动策略。它证明算法在高维、非线性、多期限的期权定价场景中具备真实优势,也提醒我们:越是耀眼的业绩,越需要用归因、压力测试与仓位纪律去校验。将它视为资产配置中的一枚进攻型卫星,用克制的方式参与,才是对这份成绩单最专业的尊重。

