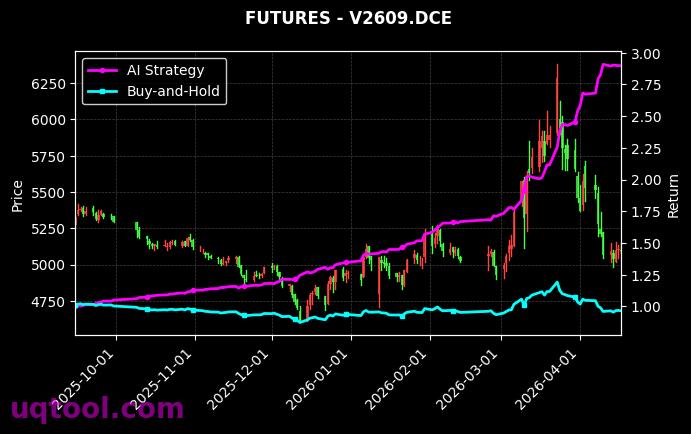
在A股与衍生品市场波动加剧、风格切换频繁的背景下,TOP17期权UQTOOL.COM人工智能量化轮动策略凭借一组极具冲击力的数据进入投资者视野。该策略在同类排名中位列第31,总收益率达到1372.53%,年化收益率高达553.7%,最大回撤为30.64%,阿尔法为555.26%,相对沪深300收益为1359.44%,夏普比率达到9.931,胜率为56.62%,盈亏比为1.48。这些数字共同勾勒出一个高收益、高波动、偏量化与期权工具驱动的策略画像。对于投资者而言,单纯被收益率吸引并不够,更重要的是理解收益来源、风险边界、策略容量与适用场景。本文将从业绩归因、风险特征、AI轮动逻辑、期权工具属性以及资产配置建议等角度展开分析,力求在亮眼数据背后建立更理性的投资决策框架。
一、业绩概览:高收益与高风险并存
从绝对收益看,1372.53%的总收益率意味着一笔初始资金在统计区间内实现了十余倍增长,年化553.7%更是远超传统股票多头、债券基金和多数公募私募策略。若简单以年化收益与最大回撤对比,553.7%除以30.64%,收益回撤比约为18.07,显示出策略在承担一定回撤的同时,获取了极高的收益补偿。然而,这种比较不能脱离统计区间、交易频率、杠杆水平和市场环境。量化策略的历史业绩往往受到样本期选择、过拟合风险、流动性假设和交易成本影响,因此投资者必须把高收益视为结果,而不是未来收益的保证。
- 总收益率1372.53%,说明策略在统计区间内具备极强的复利增长能力,但也可能包含高换手与集中持仓带来的阶段性爆发。
- 年化收益率553.7%,远高于一般权益策略,暗示策略可能使用期权杠杆、非线性收益结构或高频轮动。
- 最大回撤30.64%,说明策略并非无风险,极端行情下仍可能出现较大净值回撤,投资者需匹配相应风险承受能力。
- 夏普比率9.931,表明单位波动带来的超额收益极高,但如此高的夏普在传统资产中极为罕见,需要审视统计口径与收益分布。
- 胜率56.62%与盈亏比1.48,显示策略并非依赖极高胜率,而是通过正期望和多次交易累积收益。
因此,业绩概览的核心结论是:TOP17期权UQTOOL.COM人工智能量化轮动策略具备强大的收益创造能力,同时伴随不可忽视的尾部风险与模型风险。投资者不应将历史年化简单线性外推,而应关注策略在不同市场状态下的适应性。
二、阿尔法与相对收益:超额从哪里来
阿尔法555.26%和相对沪深300收益1359.44%是判断策略主动管理能力的重要指标。阿尔法通常衡量策略在剔除市场贝塔后的超额收益,相对沪深300则直接反映策略相对于A股核心宽基的超额表现。该策略相对沪深300高出1359.44个百分点,说明其收益并非简单来自市场上涨,而是大量来自选股、择时、轮动或期权定价偏差。如果统计区间内沪深300表现平淡甚至下跌,那么这种相对收益的含金量会更高;如果区间内市场本身处于牛市,则需进一步剥离贝塔贡献。
从策略名称看,TOP17期权与人工智能量化轮动相结合,意味着收益可能来自三条主线:第一,AI模型对行业、风格、因子进行动态轮动,捕捉结构性机会;第二,期权工具提供非线性收益,例如买入认购或认沽、构建价差、卖出波动率等;第三,量化风控对仓位和止损进行纪律化执行。阿尔法越高,说明策略越可能不依赖单一市场方向,但也要警惕高阿尔法背后是否隐藏了高杠杆、低流动性资产或不可复制的交易机会。对于普通投资者而言,理解阿尔法来源比崇拜阿尔法数值更重要。
三、胜率与盈亏比:交易系统的正期望
胜率56.62%并不算极端高,盈亏比1.48也处于中等偏上水平,但二者结合可以形成正期望。粗略计算,若每次盈利为1.48个单位,亏损为1个单位,则单次交易期望为0.5662乘以1.48减去0.4338乘以1,结果约为0.4041个单位。也就是说,在长期重复交易中,策略每承担1单位风险,理论上可获得约0.4041单位正期望。这个结果说明策略不是靠“每次都赢”,而是靠“赢多亏少”和纪律化执行。对于量化轮动策略而言,胜率与盈亏比往往随市场状态变化,趋势市中盈亏比可能提升,震荡市中胜率可能下降,因此需要动态评估。
更重要的是,胜率和盈亏比必须与交易频率、持仓周期、滑点和手续费结合。如果策略交易频繁,单次期望虽为正,但交易成本可能显著侵蚀收益。若策略使用期权,则还需考虑买卖价差、保证金、行权交割和波动率变化。投资者在跟踪策略时,不能只看胜率数字,而应关注滚动胜率、滚动盈亏比以及最大连续亏损次数。连续亏损是心理和资金管理的双重考验,只有充分理解正期望的来源,才能在回撤期坚持纪律,避免追涨杀跌。
四、夏普比率9.931的含义与边界
夏普比率9.931是一个极为罕见的数值。传统股票策略夏普比率超过1已属优秀,超过2已非常突出,而9.931意味着策略在统计区间内的波动调整后收益极高。这可能来自几种情况:一是策略确实找到了低波动、高确定性的套利或轮动机会;二是统计区间较短或市场环境特别有利;三是收益分布存在正偏或尾部特征,导致标准差被低估;四是期权非线性收益使得部分时段净值曲线异常平滑,但极端风险被隐藏。夏普比率并非万能,它假设收益近似正态分布,而期权策略往往具有负偏或正偏特征,因此不能单独作为决策依据。
投资者应结合索提诺比率、卡玛比率、最大回撤持续期和收益分布偏度来综合判断。若夏普极高但最大回撤仍达30.64%,说明策略在大部分时间平稳,但少数时段可能出现剧烈回撤。这种“平时很稳、极端很猛”的特征,要求投资者在仓位管理上留有余地。夏普比率高是优势,但不是免死金牌。真正重要的是策略在不同波动率环境、不同流动性条件和不同政策周期下的表现。
五、最大回撤30.64%:必须直面的风险
最大回撤30.64%对于年化553.7%的策略而言,表面上可以接受,但在实际投资中,回撤带来的心理压力和资金约束不容小觑。若投资者使用杠杆或短期资金参与,30.64%的回撤可能导致保证金压力、强制减仓甚至无法等到净值修复。若投资者风险偏好较低,即使最终收益很高,也可能在回撤中提前退出,从而错失后续反弹。因此,最大回撤必须与资金属性匹配。长期闲置资金、高风险承受能力、对量化策略有深刻理解的投资者,才更适合考虑此类策略。
此外,最大回撤只是历史极端值,并不代表未来不会出现更大回撤。期权策略在极端行情中可能面临流动性枯竭、波动率跳升、希腊字母风险暴露和对手方风险。若策略卖出期权,则收益有限而亏损可能较大;若策略买入期权,则时间价值衰减和波动率回落可能造成持续损耗。投资者需要关注策略是否设置硬性止损、是否动态对冲、是否分散到期日和行权价,以及是否有压力测试和情景分析。
六、AI量化轮动的运作逻辑
UQTOOL.COM人工智能量化轮动策略的核心在于“人工智能”和“轮动”。人工智能模型通常通过多因子数据、量价数据、基本面数据、另类数据和市场情绪数据,识别当前占优的行业、风格或资产,并动态调整仓位。轮动则意味着策略不会长期死守某一板块,而是根据模型信号在进攻与防守之间切换。这种模式在结构性行情中具有优势,因为市场热点往往快速切换,传统主观判断容易滞后,而量化模型可以更快响应。
但AI模型也有局限。第一,历史规律可能失效,尤其是在政策突变、黑天鹅事件或流动性危机中;第二,模型可能过拟合,即在历史数据上表现极好,但样本外表现下降;第三,因子拥挤可能导致策略容量受限,当大量资金使用相似模型时,超额收益会被迅速压缩;第四,数据质量、交易成本和执行延迟会影响实际收益。因此,评估AI量化策略不能只看回测曲线,还要看样本外表现、实盘跟踪、模型迭代逻辑和风控体系。TOP17期权UQTOOL.COM的排名第31,说明其在同类策略中表现突出,但并非没有竞争者,投资者应关注其长期稳定性和策略容量。
七、期权工具的双刃剑
期权是策略名称中的重要组成部分,也是收益与风险放大的关键。期权具有非线性收益特征,可以通过买入认购或认沽表达方向观点,也可以通过价差、跨式、宽跨式等组合表达波动率观点,还可以通过卖出期权获取权利金。对于量化轮动策略,期权可以用于增强收益、对冲尾部风险、替代直接买卖标的,或提高资金使用效率。若策略在方向判断正确时使用期权杠杆,收益可能显著放大,这可以解释553.7%的年化收益率和555.26%的阿尔法。
然而,期权同样是双刃剑。买入期权面临时间价值衰减,若标的未在预期时间内大幅波动,权利金可能归零;卖出期权虽然胜率可能较高,但一旦出现极端行情,亏损可能远超初始权利金。波动率风险、流动性风险、行权风险、保证金风险和希腊字母风险都需要专业管理。若策略大量卖出波动率,则在市场平稳期净值曲线会非常平滑,夏普比率极高,但在波动率飙升时可能遭遇剧烈回撤。因此,投资者必须弄清楚策略是期权买方、卖方还是组合策略,以及是否进行 Delta、Gamma、Vega 对冲。只有理解期权暴露,才能真正理解策略的风险画像。
八、策略适配性与资金属性
TOP17期权UQTOOL.COM人工智能量化轮动策略并不适合所有投资者。其高收益、高回撤、高夏普和期权属性,决定了它更适合风险承受能力较高、投资期限较长、具备衍生品基础知识的投资者。对于养老金、教育金、短期周转资金和低风险偏好资金,该策略的波动可能超出承受范围。即使是专业投资者,也建议将其作为组合中的卫星配置,而非全部仓位。因为历史业绩再好,也不能排除模型失效、市场结构变化或流动性冲击。
资金属性决定持有体验。若资金可以长期锁定,投资者更容易穿越回撤;若资金有明确使用期限,则可能在最不利时点被迫赎回。建议投资者在配置前进行压力测试,例如假设策略回撤35%至40%,自身是否仍能承受;假设年化收益降至100%甚至50%,是否仍愿意持有。只有经过保守情景测试后仍能接受的配置,才是可持续的配置。
九、投资策略建议:核心卫星与动态再平衡
基于上述分析,投资者可将该策略视为组合中的进攻型卫星资产,而非核心底仓。核心底仓仍应由宽基指数、债券、现金管理或其他低波动资产构成,以稳定组合净值。卫星部分可根据风险预算分配,例如总资产的5%至15%,具体比例取决于投资者的风险承受能力、投资期限和对期权策略的理解程度。若投资者风险偏好较高,可适度提高比例,但不应使用杠杆资金或借贷资金参与。
- 第一,设定最大配置比例,避免单一策略风险过度集中。
- 第二,采用分批建仓和动态再平衡,降低择时风险。
- 第三,关注策略滚动夏普、滚动回撤和滚动胜率,若指标持续恶化,应降低仓位。
- 第四,设置硬性退出条件,例如最大回撤超过历史极值、模型逻辑失效或核心人员变更。
- 第五,保留充足现金储备,以应对策略回撤期的补仓或生活需求。
- 第六,将收益预期回归理性,不把553.7%的年化视为常态,而应关注长期风险调整后收益。
动态再平衡是关键。当策略大幅盈利导致仓位占比过高时,应部分止盈,恢复目标比例;当策略回撤导致占比过低时,若策略逻辑未变,可考虑适度补仓。再平衡的本质是纪律化地高抛低吸,而不是情绪化追涨杀跌。对于期权策略,还需关注市场波动率环境,在波动率极低时警惕黑天鹅,在波动率极高时警惕流动性风险。
十、监控指标与退出机制
投资之后,监控比买入更重要。对于TOP17期权UQTOOL.COM人工智能量化轮动策略,建议重点跟踪以下指标:总收益率、年化收益率、最大回撤、回撤修复天数、夏普比率、阿尔法、相对沪深300超额、胜率、盈亏比、换手率、波动率和期权希腊字母暴露。若夏普比率从9.931显著下降,或最大回撤超过30.64%并持续扩大,或相对沪深300超额收益连续为负,则需要重新评估策略有效性。
退出机制应提前设定,而不是回撤发生后再临时决定。可设定三类退出条件:一是风控退出,即回撤超过预设阈值;二是逻辑退出,即AI模型失效、市场结构变化或策略容量受限;三是资金退出,即投资者自身资金需求变化。退出时应分批减仓,避免在流动性不足时集中卖出。对于期权策略,还需关注到期日集中度和保证金占用,防止极端行情下被动平仓。
十一、结论:敬畏历史业绩,重视风险预算
TOP17期权UQTOOL.COM人工智能量化轮动策略以1372.53%的总收益率、553.7%的年化收益率、9.931的夏普比率、56.62%的胜率和1.48的盈亏比,展示了AI量化与期权工具结合的强大潜力。其阿尔法555.26%、相对沪深300收益1359.44%,说明策略在统计区间内创造了显著超额收益。排名第31也表明其在同类策略中具备竞争力。然而,30.64%的最大回撤提醒我们,高收益从来不是无代价的。期权杠杆、模型过拟合、流动性风险、波动率风险和极端行情,都可能让历史业绩无法简单复制。
因此,理性的投资策略应是:理解策略、小比例配置、分散风险、动态再平衡、严格监控、预设退出。投资者既不应因为高收益而盲目重仓,也不应因为高回撤而完全否定。真正重要的是把该策略纳入整体资产配置框架,用风险预算约束仓位,用长期视角评估表现,用纪律化操作应对波动。只有这样,才能在AI量化与期权轮动的浪潮中,既分享潜在收益,又守住风险底线。

