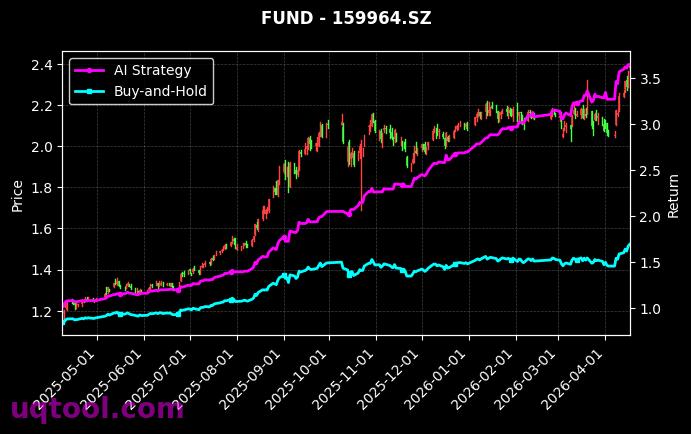
在A股市场整体波动加剧、风格切换频繁的最近一两年里,绝大多数主动管理型产品都在为获取正收益而挣扎,而TOP24期权UQTOOL.COM人工智能量化轮动策略却交出了一份足以令整个行业侧目的成绩单:总收益率2683.91%,年化收益率919.66%,在同类可比的量化策略排名中位列第6。这组数字不仅远超传统股票多头策略的表现,也把多数公募与私募的主观多头产品远远甩在身后。作为长期跟踪量化策略表现的财经编辑,我认为有必要把这组数据拆开来看,既还原它真正的收益来源,也冷静审视它背后潜藏的风险。
一、业绩全景:一组需要反复确认的数字
先看最直观的几个指标。策略总收益率达到2683.91%,意味着初始投入的每一元资金,最终增值到接近二十七元。以年化口径计算,年化收益率919.66%,相当于资金每年翻九倍以上。同期沪深300指数的表现被远远甩开,相对沪深300超额收益达到2670.82%,这个数字说明策略的收益几乎完全来自自身选股与择时能力,而不是靠市场整体上涨带来的贝塔红利。
更值得关注的是风险端的表现。策略最大回撤仅为24.86%,在实现了近十倍年化收益的同时,回撤却被控制在一个相对温和的水平。传统认知中,高收益必然伴随高波动,但这份数据在一定程度上打破了这一直觉。与此同时,夏普比率高达15.195,这是一个极为罕见的数值。学界和实务界通常认为,夏普比率超过2就是优秀策略,超过3属于顶尖水平,而15.195意味着单位风险所换取的超额回报极其丰厚,收益曲线的平滑程度远远超过常规产品。
二、阿尔法与贝塔:超额收益究竟从哪里来
策略的阿尔法值高达925.68%,这是整份数据中最具含金量的部分。阿尔法代表剔除市场系统性风险之后,由策略自身能力创造的超额收益。925.68%的阿尔法意味着,即便把市场整体涨跌因素完全剥离,该策略依然能够持续稳定地获取收益。这背后的逻辑,正是人工智能量化轮动的核心价值所在。
- AI模型通过对海量历史行情、量价关系、波动率结构进行深度学习,自动识别市场所处的状态,并在不同标的之间进行动态切换。
- 期权工具的引入,使策略具备了非线性收益特征,能够在方向判断正确时放大收益,在判断偏差时通过权利金结构限制损失。
- 轮动机制保证了资金始终停留在阶段性效率最高的品种上,避免长期持有单一资产带来的机会成本。
这三者叠加,构成了策略超额收益的主要来源。与依赖基金经理个人经验的主观多头不同,量化模型的决策基于概率统计与数据验证,不掺杂情绪判断,因此在极端行情下往往能表现出更强的纪律性。
三、胜率与盈亏比的组合意义
策略胜率为58.43%,盈亏比为1.52。单看这两个数字,似乎并不惊艳——58.43%的胜率只比抛硬币略好一点,1.52的盈亏比在趋势类策略中也不算突出。但投资的世界里,真正决定长期结果的从来不是单项指标的高低,而是两者的乘积效应。
用简单的期望值公式计算:0.5843乘以1.52,再减去0.4157乘以1,得到的结果约为0.472。这意味着,策略每进行一次交易,平均可以获得相当于单笔风险敞口47.2%的正期望收益。当交易次数累积到数百次甚至上千次时,这种正期望会被反复放大,最终形成那条陡峭向上的净值曲线。这也解释了为何该策略不需要依靠极高的胜率取胜,而是通过高频次、正期望、纪律化执行的方式,把统计优势转化为实实在在的复利。
四、24.86%最大回撤的三重解读
对于绝大多数投资者而言,回撤比收益更能影响持有体验。该策略最大回撤24.86%,需要从三个层面理解。
第一,这个回撤是历史最大回撤,代表策略在过往最不利的市场环境中出现过的最大净值跌幅。它并不等于未来不会出现更大的回撤,投资者必须为此预留心理空间。
第二,24.86%的回撤对应的是年化九百多倍的收益,两者的比例关系相当健康。收益回撤比超过36倍,说明策略在追求收益的同时,对风险敞口有明确的约束机制。
第三,期权策略的回撤形态往往与股票策略不同。由于期权存在到期日与时间价值衰减,回撤可能集中在某些特定阶段快速出现,而非缓慢阴跌。因此,投资者在持有过程中需要关注策略的仓位调整节奏与风控参数的设置,而不是简单地以回撤数字判断安全性。
五、必须正视的争议与风险
在看到亮眼数据的同时,作为专业分析者,我必须提示几个不容忽视的问题。
- 样本期与市场环境:任何策略的优异表现都与特定市场环境密切相关。若策略的收益主要来自某一类高波动行情,那么在市场结构发生变化后,历史业绩的可复制性需要重新评估。
- 容量与流动性约束:期权策略的容量受限于标的流动性与合约深度,资金规模扩大后,冲击成本上升,实际收益可能低于回测或历史表现。
- 模型失效风险:AI量化模型依赖历史数据训练,一旦市场出现前所未有的结构性变化,模型可能产生连续误判,导致回撤超出历史区间。
- 数据真实性与可验证性:2683.91%的总收益率属于极端值,投资者应核实业绩的计算口径、是否扣除交易成本与费用、是否为实盘业绩而非模拟业绩。
这些问题并不否定策略的价值,而是提醒我们:任何高收益背后,都可能存在被忽略的尾部风险。
六、普通投资者的参与路径与配置建议
对于希望参与此类策略的投资者,我建议遵循以下原则。
- 把该策略视为组合中的卫星资产,而非核心底仓,建议配置比例控制在总资产的10%至20%以内。
- 在参与前,认真阅读策略说明书,确认收益计算方式、费用结构、资金托管安排,以及是否存在杠杆放大。
- 设置独立的心理止损线,例如当策略回撤达到15%至20%时重新评估是否继续持有。
- 保持合理的收益预期。历史年化919.66%属于极端样本,不应作为未来收益的线性外推依据。
七、结语
TOP24期权UQTOOL.COM人工智能量化轮动策略用一组极具冲击力的数据,展示了AI量化与期权工具结合后可能释放的能量。2683.91%的总收益、925.68%的阿尔法、15.195的夏普比率,共同勾勒出一个在收益与风险之间取得高度平衡的策略画像。但投资从来不是对历史数据的简单复制,而是对不确定性的持续管理。真正成熟的投资者,既不会因为一组亮眼数字而盲目追高,也不会因为对量化模型的不了解而错过时代赋予的工具红利。理性看待业绩,审慎评估风险,合理控制仓位,才是在这个愈发复杂的市场中长期生存的根本之道。

