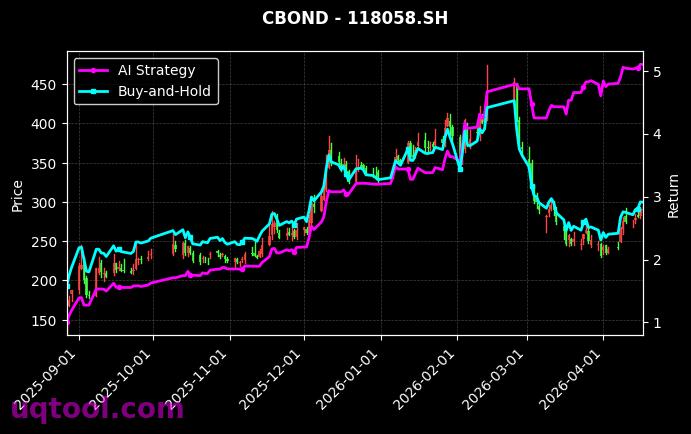
在A股市场风格切换频繁、单一资产难以持续创造超额收益的当下,TOP20期权UQTOOL.COM人工智能量化轮动策略以总收益率1972.49%、年化收益率725%的业绩表现位列榜单第20名。这一成绩并非来自对某一轮行情的精准押注,而是来自一套以人工智能算法为核心、以期权工具为载体的动态轮动体系。对于追求绝对收益的投资者而言,该策略在最大回撤仅27.93%的前提下实现接近二十倍的总收益,其背后的方法论比数字本身更值得研究。
一、策略内核:把择时交给算法,把表达交给期权
传统主动管理依赖基金经理对宏观、行业与个股的主观判断,而该策略将决策链条拆解为三个可量化环节:市场状态识别、标的与合约筛选、仓位与杠杆调节。UQTOOL.COM的AI模型通过多因子体系与机器学习算法,对波动率、动量、资金流、成交结构与市场情绪等维度进行实时打分,判断当前市场处于趋势上行、高位震荡还是风险释放阶段,再据此在期权多头、价差组合、备兑策略等结构之间进行轮动切换。
期权作为策略的主要表达工具,其非线性收益特征使组合能够在有限风险敞口下获取方向性收益,这一点在震荡市中尤为关键。买入期权时最大损失被锁定为权利金,而盈利空间理论上不设上限,天然契合“截断亏损、让利润奔跑”的交易哲学。相比之下,股票多头在下跌行情中只能被动承受回撤,这是期权工具在结构性熊市与震荡市中相对占优的根本原因。
数据方面,策略胜率57.58%意味着单笔交易的胜负接近五五开,并不具备压倒性优势;但盈亏比1.54让策略在长期重复博弈中占据正期望。这正是量化系统的典型特征:不追求每战必胜,而是追求错误时亏得少、正确时赚得多,通过大数定律把微小的统计优势转化为长期的复利积累。
二、收益归因:728.66%的阿尔法来自哪里
策略的阿尔法高达728.66%,说明绝大部分收益并非来自市场贝塔的被动暴露,而是来自模型对结构性机会的主动捕捉。同期相对沪深300的超额收益达1958.63%,这一差距在A股历史上并不常见,其来源可以拆解为三个层面:
- 轮动效率:AI模型在高频数据中识别风格切换的早期信号,在成长与价值、大盘与小盘之间快速迁移,显著减少持有错误风格的时间成本。
- 工具优势:期权具备杠杆与非对称损益结构,在判断正确时放大收益,在判断错误时以权利金为最大损失,风险收益比优于线性资产。
- 纪律执行:模型不包含情绪,止盈止损由规则自动触发,避免了人工干预常见的拖延离场与逆势加仓摊薄成本等行为偏差。
需要指出的是,阿尔法并不等同于“无风险超额收益”。高阿尔法往往伴随高换手与高交易成本,若剔除手续费、冲击成本与滑点,实际可获取的净阿尔法会低于统计口径。投资者在评估时,应重点关注策略在扣除全部成本后的净值曲线形态。
三、风险控制:27.93%最大回撤的含义
接近二十倍的总收益若伴随50%以上的回撤,绝大多数投资者都难以坚持持有;而该策略最大回撤为27.93%,意味着在最不利的阶段,组合净值从高点回落不足三成。对于使用杠杆工具的期权策略而言,这一控制水平说明模型在波动率骤升、流动性收缩时具备主动降杠杆与降低敞口的能力。
回撤控制通常依赖于三层机制:第一层是事前风险预算,即单笔交易的最大亏损被严格限定;第二层是事中动态对冲,通过调整期权组合的德尔塔与伽马敞口,降低方向性暴露;第三层是事后熔断机制,当连续亏损触及阈值时强制降低仓位甚至空仓等待。三层机制叠加,才有可能把回撤压在可控范围内。
但必须强调,历史回撤数据不代表未来风险上限。期权市场的尾部风险具有突发性与非线性特征,投资者仍应以最坏情形进行压力测试,而不是简单假设未来最大回撤不会超过28%。
四、夏普比率11.955:一个需要理性看待的数字
夏普比率11.955在传统资产配置框架中属于极高水平,通常出现在样本区间较短、收益分布高度偏斜或流动性不足的策略中。解读时应注意:期权策略的收益分布往往呈现明显的正偏态,少数大额盈利交易贡献了主要收益,这使得夏普比率被显著抬高。
因此,夏普比率应与胜率、盈亏比、最大回撤、回撤修复时间等指标结合使用,而不能单独作为策略优劣的判据。一个更稳健的观察方式是看策略在滚动窗口内的夏普比率是否稳定,以及在不同市场环境(趋势市、震荡市、急跌市)中是否都能维持正收益。
五、策略适用边界与风险提示
任何量化策略都有其能力边界,脱离边界的业绩外推都可能带来损失。该策略的主要约束条件包括:
- 容量限制:期权市场深度有限,策略规模扩大后可能面临冲击成本上升与滑点扩大,进而侵蚀超额收益。
- 波动率环境依赖:在隐含波动率长期低迷或政策突变的环境下,模型基于历史规律提炼的信号可能阶段性失效。
- 数据与过拟合风险:高收益回测需警惕样本内优化问题,应重点考察策略在样本外与实盘环境中的持续表现。
- 杠杆与尾部风险:涉及期权卖方结构时,极端行情下可能产生非线性亏损,必须严格设置风险预算与保证金监控。
六、给投资者的配置建议
对于希望借鉴该策略思路的投资者,建议从三个层面入手。第一,仓位层面,将此类高波动策略控制在整体组合的10%至20%以内,作为卫星配置而非核心底仓,避免单一策略失效对总资产造成决定性冲击。第二,跟踪层面,持续观察策略的滚动夏普比率、月度胜率与回撤修复时间,一旦连续多个周期显著偏离历史区间,应主动下调权重或暂停追加。第三,认知层面,明确高收益必然对应高风险,1972.49%的总收益是特定历史区间的结果,随着市场效率提升与参与者增加,未来收益中枢大概率会逐步下移。
此外,投资者还应关注策略的资金曲线平滑度与收益来源集中度。若大部分收益来自少数几笔极端行情下的交易,则策略的可复制性存疑;若收益在时间维度上分布相对均匀,则说明模型具备较为稳定的统计优势,更适合长期跟踪配置。
七、结论
总体来看,TOP20期权UQTOOL.COM人工智能量化轮动策略展示了AI算法与期权工具结合后的效率边界:用模型替代情绪,用规则替代直觉,用非对称收益结构替代线性暴露。它并非稳赚不赔的圣杯,而是一套在严格风控下追求正期望的系统工程。对投资者而言,真正值得学习的不是725%的年化数字本身,而是其背后可复制的纪律框架、风险意识与持续迭代的方法论。在不确定性成为常态的市场里,能够长期活下来的策略,往往不是收益最高的那一个,而是风险收益比最合理的那个。

