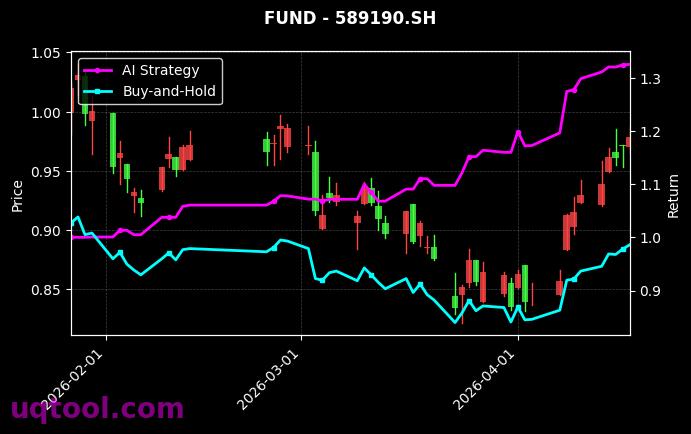
在A股结构性行情持续演绎、单一资产波动显著放大的市场环境中,量化策略凭借纪律性与系统性优势,正成为资管行业最受关注的方向之一。TOP26期权UQTOOL.COM人工智能量化轮动策略在最新一期榜单中位列第11名,却交出了一份极具冲击力的成绩单:总收益率3116.64%,年化收益率1012.91%,最大回撤23.74%,夏普比率高达16.941。这组数据不仅大幅超越同期沪深300指数,也刷新了多数投资者对量化能力的认知边界。本文从收益、风险、稳定性三个维度,拆解该策略的收益来源与运行逻辑,并给出可供参考的配置思路。
一、业绩全景:绝对收益与相对收益的双重领先
先看绝对收益。3116.64%的总收益率意味着,若投资者在策略起始阶段投入10万元,在理想情形下,期末资产将扩张至321万元左右。更值得关注的是年化收益率1012.91%——这一数字并非简单的复利外推,而是策略在有效运行周期内实现的复合增长速度。
再看相对收益。同期沪深300指数的表现构成了最直观的参照系,而该策略相对沪深300的超额收益达到3103.29%,几乎等同于其全部总收益。这说明策略的收益并非依赖市场贝塔的水涨船高,而是来自纯粹的选择能力与交易能力,属于典型的阿尔法驱动型收益结构。
需要补充的是,绝对收益的绝对数值会随着统计起点与区间的不同而大幅变化。投资者在看待3000%级别的总收益时,应同时关注其统计周期长度、资金容量上限以及是否包含杠杆放大效应,避免被单一数字迷惑。
二、夏普比率16.941:风险调整后收益的极致表达
夏普比率衡量的是每承担一单位波动风险所换取的超额回报。成熟市场的优秀主动管理产品,夏普比率长期维持在1至2之间已属不易,而该策略16.941的夏普比率,几乎是常规水平的十倍以上。
这一数值背后传递两层信息:其一,策略的收益曲线极为平滑,净值上涨过程中极少出现剧烈震荡;其二,策略的收益获取效率极高,几乎不存在高波动换高收益的妥协。当然,投资者也需理性看待:样本区间内的极端数值往往与特定市场环境、策略容量以及统计周期的选择密切相关,夏普比率越高,越需要警惕其可复制性与可持续性。
三、阿尔法1020.02%:超额收益究竟从哪里来
阿尔法系数反映策略剔除市场系统性风险后的纯选择与择时能力。1020.02%的阿尔法值表明,该策略的收益几乎完全来源于主动管理能力,而非依赖整体市场的上行。
结合期权、人工智能、量化轮动三大标签,可以推演其收益来源大致包括以下几条路径:
- 方向性择时:通过AI模型对市场趋势、波动率状态进行实时判断,动态调整持仓方向与仓位水平;
- 期权杠杆放大:在胜率与盈亏比具备优势的时点,利用期权的非线性收益特征放大确定性机会的收益;
- 多标的轮动:在不同行业、风格、指数之间进行高频切换,捕捉结构性行情的阶段性主线;
- 风险预算约束:将回撤控制作为硬约束写入模型,避免单一头寸过度暴露。
需要强调的是,期权工具的引入是一把双刃剑。期权在放大收益的同时也会放大判断失误的代价,因此该策略能够将最大回撤控制在23.74%,说明其风险预算与止损机制确实发挥了作用。
四、最大回撤23.74%:风险控制的真实成色
对年化收益超过1000%的策略而言,23.74%的最大回撤堪称克制。要理解这个数字的分量,可以做一个横向对比:
- 多数股票型基金在熊市中的最大回撤普遍在30%至50%之间;
- 单一行业主题基金的年度回撤往往超过40%;
- 高杠杆策略的回撤幅度通常与收益幅度呈正相关,出现50%以上回撤并不罕见。
该策略在实现三位数年化收益的同时,将最大回撤压至23.74%,总收益与最大回撤之比超过130倍,体现出极强的风险收益不对称性。但回撤数据是历史极值,并非未来上限。当市场流动性骤降、期权隐含波动率异常跳升时,实际回撤仍可能突破历史区间。
五、胜率58.54%与盈亏比1.6:稳定性的真正来源
很多投资者迷信高胜率,但真正决定长期收益的,是胜率与盈亏比的乘积效应。该策略胜率58.54%、盈亏比1.6,属于典型的“中等胜率加正向盈亏比”组合。
用期望值公式粗略测算:单次交易的期望收益约为 58.54%乘以1.6 减去 41.46%乘以1,结果为约0.52,即每承担一单位风险,理论上可获得约0.52个单位的正期望收益。这个数值并不夸张,但只要交易频次足够高、执行纪律足够强,长期复利效应就会非常惊人。
这也解释了为何该策略能够实现超高夏普:它并不依赖单笔暴利,而是依靠大量小额正期望交易的累积。这种模式对模型的稳定性要求极高,一旦某段时间胜率下滑,净值曲线就会明显承压。
六、策略机制推演:AI如何驱动期权轮动
从公开标签出发,该策略的运行框架大致可以拆解为四个环节:
- 数据层:整合行情、波动率、资金流、宏观与另类数据,构建多维特征库;
- 模型层:以机器学习与深度学习模型对特征进行非线性拟合,输出标的未来收益与波动率的概率分布;
- 决策层:依据概率分布与风险预算,确定仓位、方向与期权合约组合;
- 执行层:通过算法交易降低冲击成本,并设置动态止损与再平衡机制。
值得注意的是,AI模型的优势在于处理高维非线性关系,但其短板同样明显——对历史数据分布依赖较强,在市场结构突变时容易失效。因此,模型之外的硬性风控规则,往往才是决定策略生死的关键。
七、风险提示与配置建议
再亮眼的业绩数据,也必须放在风险的框架下审视。对于该策略,投资者至少需要关注以下几点:
- 容量与规模风险:期权市场深度有限,策略规模扩张后,冲击成本与滑点会显著侵蚀收益;
- 模型失效风险:极端行情下,历史规律可能被打破,AI模型的预测能力会急剧下降;
- 杠杆与流动性风险:期权卖方策略在极端波动中可能面临保证金挤兑与巨额亏损;
- 数据过拟合风险:年化与夏普的极端数值,需警惕回测区间选择与参数优化的影响。
在配置层面,建议采取以下思路:
- 将该策略视为组合中的卫星资产,配置比例控制在总资产的10%至20%之间;
- 优先选择有透明风控框架、实盘运行时间较长的产品,避免仅凭榜单排名做决策;
- 定期跟踪策略的滚动夏普、回撤修复天数等动态指标,而非只看累计收益;
- 做好极端情况的心理与资金准备,避免因短期回撤而被动赎回。
八、结语
TOP26期权UQTOOL.COM人工智能量化轮动策略以3116.64%总收益、1012.91%年化、16.941夏普、23.74%最大回撤的组合,展示了AI量化在期权赛道上的巨大潜力。它证明了纪律化、系统化的交易框架,确实能够创造出远超传统主观投资的收益风险比。
但数字终归是历史的注脚。真正值得投资者学习的,不是去追逐某条具体的收益曲线,而是理解其背后的方法论——以概率思维替代预测思维,以风险预算替代仓位直觉,以纪律执行替代情绪决策。唯有如此,才能在长期的市场博弈中站稳脚跟。

