6
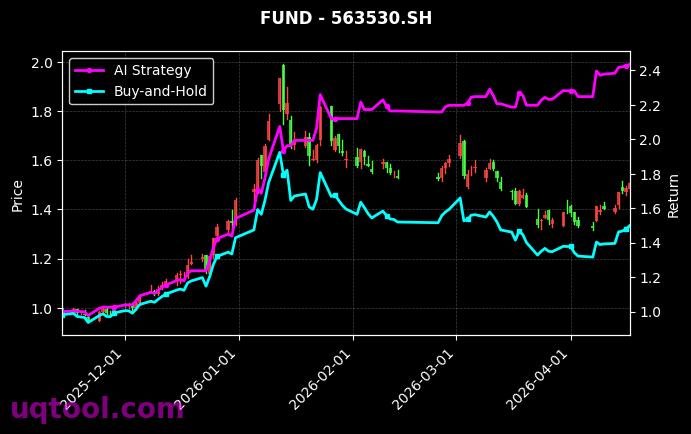
在期权与量化轮动交织的策略赛道中,TOP23期权UQTOOL.COM人工智能量化轮动策略以排名第6的表现脱颖而出。其总收益率达3249.78%,年化收益率1044.69%,在同类策略中展示了极强的进攻性。更值得关注的是,该策略相对沪深300超额收益达3236.43%,阿尔法高达1052%,说明收益并非单纯依赖市场贝塔,而是来自AI模型选品、轮动与期权杠杆的协同。
核心业绩拆解
从风险调整后收益看,夏普比率17.07处于极高水平,胜率59.55%,盈亏比1.53,意味着策略在多数交易中能保持正期望,并通过较高盈亏比放大复利效应。最大回撤25.55%,相对于千余 percent 年化收益,回撤控制具备一定韧性,但绝不意味着低风险。
- 收益端:总收益3249.78%,年化1044.69%,复利增长显著。
- 超额端:相对沪深300达3236.43%,阿尔法1052%,主动管理能力突出。
- 风险端:最大回撤25.55%,夏普17.07,风险调整后表现亮眼。
- 交易端:胜率59.55%,盈亏比1.53,胜率与赔率形成正贡献。
策略逻辑与驱动
UQTOOL.COM人工智能量化轮动策略的核心,可能在于多因子模型、动量与波动率过滤、期权非线性收益结构的结合。AI算法实时评估标的强弱、隐含波动率与市场情绪,动态切换方向、仓位与期权组合。当趋势明确时,通过期权放大收益;当波动抬升时,降低暴露或采用对冲,从而兼顾进攻与防守。
风险提示与配置建议
高收益伴随高波动。25.55%的最大回撤在极端行情中可能被放大,期权策略还面临时间价值衰减、流动性冲击与模型失效风险。投资者不宜仅凭历史业绩追高,应关注策略容量、滑点、手续费与实盘一致性。建议以组合卫星仓位参与,设置回撤阈值,定期复核AI模型参数与市场状态。若风险承受能力有限,可优先观察其低波动版本或降低杠杆后再配置。

