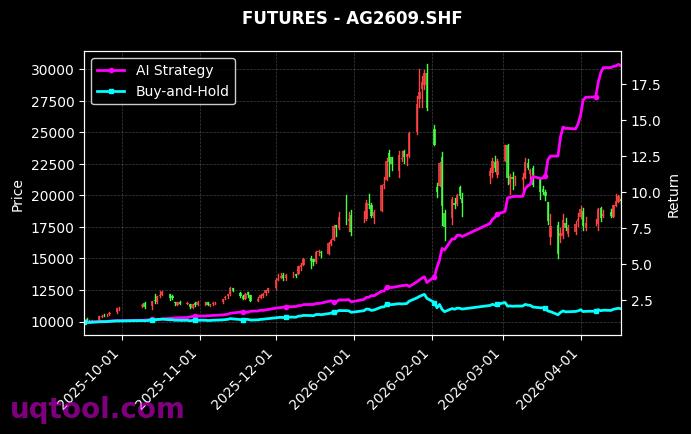
在近期波动加剧的市场环境中,TOP5期权UQTOOL.COM人工智能量化轮动策略交出了一份极具冲击力的成绩单。该策略当前排名57,总收益率达到601.83%,年化收益率285.35%,相对沪深300的超额收益高达587.28%。这意味着策略不仅在绝对收益上表现突出,也在相对收益层面大幅领先基准。与此同时,阿尔法为285.25%,显示其超额收益来源并非单纯依赖市场上涨,而是具备较强的主动管理与轮动能力。
策略核心逻辑
TOP5期权UQTOOL.COM人工智能量化轮动策略的核心,在于利用人工智能算法对期权市场中的波动率、趋势强度、流动性、隐含波动率偏斜、时间价值衰减以及标的资产动量进行多维扫描,并在排名靠前的标的或策略组合中动态轮动。期权本身具有非线性收益特征,既能放大方向性收益,也能通过组合策略捕捉波动率变化。AI模型的作用,是在复杂信号中识别高胜率、高盈亏比的窗口,并通过纪律化执行降低情绪干扰。
- 总收益率601.83%,体现策略在样本周期内实现了显著的复利增长。
- 年化收益率285.35%,说明收益释放速度较快,资金使用效率较高。
- 最大回撤47.65%,提示高收益背后仍有不可忽视的净值波动风险。
- 夏普比率5.072,风险调整后收益极为突出,说明单位波动带来的回报较高。
- 胜率54.65%,并非极端高胜率,但配合盈亏比1.3,仍能形成正向期望。
收益来源拆解
从收益结构看,该策略的强势表现可能来自三方面。第一,期权买方策略在趋势爆发阶段可获得高杠杆收益,AI轮动若能及时切换至强势标的,收益会快速累积。第二,波动率交易在市场预期差扩大时提供利润,尤其是隐含波动率与真实波动率偏离时,策略可通过跨式、宽跨式或价差组合获利。第三,量化轮动通过不断比较TOP5候选池的动量、波动率和风险收益比,将资金集中到短期效率更高的方向,从而提升资金周转率。相对沪深300的587.28%超额收益,说明该策略与大盘相关性可能较低,在震荡或下跌阶段也可能通过期权工具寻找机会。
风险收益比观察
夏普比率5.072是一个极其亮眼的数据。通常夏普比率超过2已属优秀,超过3则较为罕见。该策略夏普达到5.072,表明其收益曲线在整体上较为平滑,或者高收益阶段远大于回撤阶段。不过,最大回撤47.65%同样需要高度重视。期权策略的尾部风险、流动性风险和跳空风险,可能在极端行情中迅速放大。若仓位过于集中,或模型对波动率突变反应滞后,回撤可能快速扩大。因此,该策略更适合风险承受能力较高、理解期权非线性特征的投资者。
胜率与盈亏比
胜率54.65%说明策略并非每笔交易都盈利,而是通过小亏大赚和快速轮动积累收益。盈亏比1.3意味着平均盈利略高于平均亏损,单看盈亏比并不夸张,但结合54.65%的胜率,期望值为正。真正的关键,在于AI模型能否持续筛选出高弹性机会,并在错误信号出现时及时止损。若胜率下降或盈亏比恶化,策略表现可能迅速转弱。因此,后续应重点跟踪滚动胜率、滚动盈亏比、波动率暴露和回撤修复时间。
配置建议
对于希望配置该策略的投资者,建议将其视为卫星策略而非核心底仓。可考虑以下原则:第一,单策略配置比例不宜过高,建议根据自身风险预算设定上限。第二,采用分批投入或定投式加仓,避免在净值快速拉升后追高。第三,设置组合层面的最大回撤阈值,一旦触及则降低仓位并重新评估。第四,关注期权市场流动性,优先选择成交活跃、买卖价差较小的品种。第五,定期复盘AI轮动信号的有效性,防止模型过拟合或市场结构变化导致失效。
后市展望
展望后市,若市场波动率维持高位,期权策略仍有较多交易机会。AI量化轮动的优势在于快速适应风格切换,但挑战在于模型对极端行情的应对能力。投资者应关注隐含波动率曲面变化、宏观事件密集期、流动性收缩以及监管政策变化。若策略能够继续控制回撤,并保持夏普比率在较高水平,其中长期配置价值仍然值得关注。但历史业绩不代表未来,601.83%的总收益和285.35%的年化收益属于高弹性表现,不能简单线性外推。
结论
总体而言,TOP5期权UQTOOL.COM人工智能量化轮动策略展现了强大的收益创造能力和风险调整后表现。排名57、总收益率601.83%、年化收益率285.35%、阿尔法285.25%、相对沪深300达587.28%、夏普比率5.072、胜率54.65%、盈亏比1.3,这些数据共同勾勒出一个高收益、高波动、强阿尔法的量化期权策略。对于专业投资者,可在严格风控前提下小仓位参与;对于普通投资者,应先理解期权杠杆与回撤风险,再决定是否配置。策略的核心价值,不在于短期暴利,而在于AI轮动能否持续把风险控制在可承受范围内,并稳定输出超额收益。

