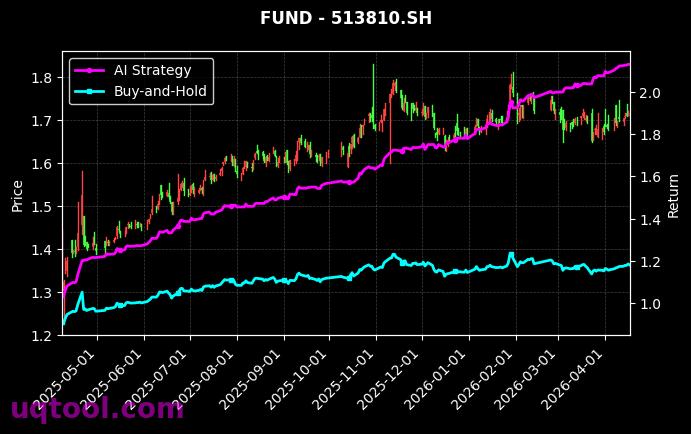
在A股市场风格快速切换、行业轮动加速、单一持有策略频繁失效的背景下,量化轮动策略正在成为机构与专业个人投资者关注的重点。UQTOOL.COM推出的TOP20股票人工智能量化轮动策略,在评价区间内交出了一份极具冲击力的成绩单。根据公开数据,该策略排名42,总收益率达到916.32%,年化收益率达到379.02%,最大回撤仅为11.33%,阿尔法高达377.83%,相对沪深300超额收益达到901.96%,夏普比率达到19.162,胜率为70.14%,盈亏比为1.46。这组数据同时呈现出高收益、低回撤、高夏普、高胜率与正盈亏比的特征,在量化策略评价中非常罕见。本文将从业绩概览、指标归因、策略逻辑、风险控制、适用场景与配置建议等角度展开分析,帮助投资者理解该策略的优势与潜在风险。
一、业绩概览:高收益与低回撤并存
从绝对收益看,总收益率916.32%意味着策略在统计区间内实现了接近十倍的净值增长,年化收益率379.02%则显示出极强的复利扩张能力。若以年度维度理解,这样的年化水平远超主流指数、主动权益基金以及多数量化产品。更值得关注的是,策略最大回撤仅为11.33%,说明在获取高收益的同时,净值曲线回撤幅度相对有限。对于投资者而言,高收益并不稀缺,稀缺的是在高收益背后维持较低回撤,这也是该策略数据最吸引眼球的地方。
不过,高收益与低回撤并存也要求我们保持审慎。评价区间长度、市场环境、交易成本假设、滑点处理、停牌与涨跌停约束,都会显著影响回测结果。如果策略在较短周期内恰好契合了市场风格,年化数据可能被放大。因此,投资者不能简单将历史年化线性外推,而应结合策略容量、实际成交条件和未来市场结构进行判断。
二、核心指标解读:阿尔法、夏普与基准超额
该策略的阿尔法为377.83%,说明其收益并非单纯来自市场贝塔上涨,而是通过选股与轮动创造了显著超额。阿尔法越高,通常意味着策略的主动管理能力越强,但也要区分真实选股能力与风格暴露。若策略长期偏向小盘、成长、高波动或主题赛道,阿尔法可能包含风格因子收益,一旦风格逆转,超额收益可能收窄。
相对沪深300的收益达到901.96%,表明策略在评价区间内大幅跑赢传统宽基指数。沪深300代表大盘蓝筹与核心资产,而TOP20股票池更可能集中于高弹性、高景气或强动量个股。因此,相对收益突出既可能来自AI轮动能力,也可能来自市值、行业与风格偏离。投资者应进一步观察策略在不同市场阶段、不同基准下的表现,避免单一基准带来的误判。
夏普比率19.162是这组数据中最异常亮眼的指标之一。通常夏普比率大于1已属良好,大于3已非常优秀,而19以上的水平意味着单位波动带来的超额收益极高。这种数据在真实交易中极为罕见,可能说明回测区间波动率极低、收益曲线过于平滑,也可能存在过拟合、未来函数、幸存者偏差或成本低估。夏普越高,越需要核查数据生成逻辑,而不是直接将其视为无风险高收益。
三、胜率与盈亏比:交易层面的稳定性
策略胜率为70.14%,盈亏比为1.46。高胜率说明多数交易能够获得正收益,盈亏比大于1说明平均盈利高于平均亏损。二者结合,理论上可以形成较优的期望收益。简单估算,若每次盈利为1.46个单位,每次亏损为1个单位,在70.14%胜率下,每笔交易的数学期望约为0.7014乘以1.46减去0.2986乘以1,结果约为0.7256个单位,属于相当理想的交易结构。
但高胜率也可能隐藏风险。部分策略通过频繁止盈、延迟止损或集中持有强势股来抬高胜率,一旦遇到极端反转,单次大额亏损可能吞没多次小盈利。盈亏比1.46并非特别夸张,说明策略并非完全依赖少数暴利交易,而是依靠较高胜率与稳定轮动累积收益。投资者应关注最大连续亏损、单笔最大亏损、收益分布偏度与尾部风险,这些指标比单一胜率更能反映策略韧性。
四、策略逻辑:AI量化轮动如何运作
TOP20股票人工智能量化轮动策略的核心,大概率是以股票池筛选、因子打分、信号生成、组合优化与风险控制为主线。首先,策略会在全市场范围内筛选流动性较好、波动结构清晰、基本面与量价配合的股票,形成TOP20候选池。其次,AI模型会对动量、反转、资金流、波动率、估值、盈利质量、行业景气、舆情热度等因子进行非线性组合,预测未来一段时间的相对强弱。
在轮动层面,策略可能采用定期调仓与事件触发相结合的方式。当某只股票或某个行业信号转弱,模型会降低权重或剔除;当新信号出现,组合会调入更具潜力的标的。通过动态再平衡,策略力求在趋势延续时充分参与,在趋势反转前及时撤退。人工智能的作用在于处理高维数据、识别复杂模式与自适应调整参数,但AI并不等于预测未来,模型同样会受到样本外失效与市场结构变化的挑战。
- 股票池集中:TOP20意味着持仓相对集中,弹性大,但个股风险也更高。
- 轮动频率:调仓越频繁,对交易成本与冲击成本越敏感。
- 因子组合:多因子可分散风险,但因子拥挤时可能同时失效。
- 风控约束:仓位、波动率、行业暴露与止损纪律决定回撤上限。
五、风险控制与最大回撤
最大回撤11.33%说明策略在历史区间内对下行风险有较强控制。对于年化收益极高的策略而言,这一回撤水平非常低,可能来自严格的止损、仓位管理、波动率目标、行业分散或对冲机制。若策略能够在市场大跌时迅速降低仓位,或通过轮动切换到防御板块,就能显著平滑净值曲线。
然而,低回撤也可能是回测幻觉。若模型使用了收盘价成交、未考虑涨跌停无法卖出、未计入停牌与流动性冲击,真实回撤可能更大。特别是在小盘股或主题股集中持仓时,市场极端下跌中流动性会迅速枯竭,策略可能无法按预期价格止损。因此,投资者应关注策略在真实交易环境中的容量、冲击成本与极端行情表现,而不是只看历史最大回撤。
六、与沪深300对比:超额收益的来源
相对沪深300收益达到901.96%,说明策略显著脱离了传统宽基的收益路径。沪深300以大盘蓝筹为主,波动相对较低,而TOP20股票池可能更偏成长、主题与高弹性。AI轮动策略的优势在于能够快速识别市场主线,在行业与风格之间切换。当市场偏好科技、新能源、医药、消费或周期时,模型可以动态调整暴露,从而获取阶段性超额。
但相对收益越高,越需要拆解收益来源。若超额主要来自小市值因子,那么随着规模扩大,收益可能衰减;若超额来自动量因子,那么在震荡市中可能频繁打脸;若超额来自行业集中,那么行业政策变化会带来较大不确定性。理想的策略应具备多因子、多周期、多逻辑支撑,而非依赖单一风格。
七、排名42的含义与同类比较
策略排名42,说明在同类量化策略中处于较为靠前的位置,但并非绝对第一。排名数据可以帮助投资者理解策略的相对竞争力,但也受评价样本、时间区间、风险调整方式影响。若同类策略数量众多,排名42依然说明其收益风险特征突出;若样本较少,则需谨慎看待。投资者应对比同类策略的最大回撤、夏普、换手率、容量与费用,而不是只看排名。
此外,高收益策略往往伴随高换手。若策略每日或每周调仓,交易费用、印花税、冲击成本会显著侵蚀收益。排名靠前的策略如果未披露完整成本假设,实际表现可能低于回测。对于个人投资者,跟单策略还需考虑资金规模、交易通道、下单速度与滑点差异。
八、适用投资者与配置建议
该策略适合风险承受能力较高、理解量化原理、能够接受模型失效与净值波动的投资者。对于追求稳健现金流的投资者,年化379.02%并不代表每年都能实现,历史高收益可能对应未来高波动。更合理的做法是将其作为卫星配置,而非全部资产。投资者可根据自身风险预算,设置小比例参与,并定期评估策略风格是否漂移。
- 配置比例:建议控制在可投资资产的较小比例,避免单一策略风险集中。
- 再平衡:定期将盈利部分转出,保持目标风险暴露。
- 监控指标:关注滚动夏普、最大回撤、换手率、超额收益衰减与容量变化。
- 风格校验:观察持仓是否过度偏向某一市值、行业或主题。
九、风险提示:历史业绩不等于未来收益
任何量化策略都存在失效风险。首先,市场结构会变化,过去有效的因子未来可能失效。其次,AI模型可能过拟合历史数据,样本外表现下降。第三,交易成本、流动性与冲击成本会侵蚀高换手策略收益。第四,政策变化、黑天鹅事件与极端行情可能导致止损失效。第五,策略容量有限,资金规模扩大后,TOP20集中持仓可能难以灵活进出。
因此,投资者在参考总收益率916.32%、年化收益率379.02%、夏普比率19.162等数据时,应同时关注数据区间、回测假设与真实交易约束。高收益伴随高风险,低回撤也可能只是历史区间的特殊表现。理性投资者应将策略视为工具,而非稳赚不赔的保证。
十、结论:优秀数据背后的理性审视
总体来看,TOP20股票UQTOOL.COM人工智能量化轮动策略在评价区间内表现极为突出,总收益、年化收益、阿尔法、相对沪深300、夏普、胜率与盈亏比均处于高水平,最大回撤控制在11.33%,显示出较强的轮动能力与风险控制能力。排名42也说明其在同类策略中具有竞争力。对于能够承受波动、理解量化逻辑的投资者,该策略具备研究和配置价值。
但越亮眼的数据,越需要冷静审视。年化379.02%与夏普19.162在真实市场中极为罕见,可能包含回测优化、风格暴露与成本低估等因素。未来投资者应重点跟踪样本外表现、真实交易成本、策略容量与风格稳定性。只有在充分理解收益来源与风险边界后,才能将AI量化轮动策略纳入投资组合,并实现长期稳健的资产配置。

