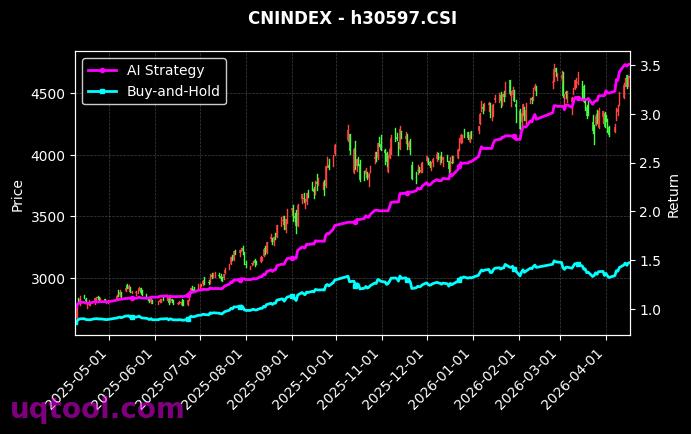
近一年多来,A股市场在政策预期、流动性与基本面之间反复摇摆,指数级别的趋势性机会稀少,结构性行情却此起彼伏。多数投资者陷入赚了指数不赚钱的困境,公募与私募的平均收益普遍平淡。正是在这样的环境里,TOP12期权UQTOOL.COM人工智能量化轮动策略交出了一份足以重新定义认知的成绩单:总收益率1474.07%,年化收益率570.56%,在同类策略中排名第30位。这组数字背后,既有人工智能模型对市场节奏的精准捕捉,也有期权工具对收益结构的重塑,更有严格纪律对风险的持续压制。
必须先把话说在前面:年化570.56%属于极端收益区间,绝非市场常态。它对应的是特定运行周期、特定策略容量与特定波动结构共同作用的产物。作为长期的量化策略观察者,我更愿意把这份数据拆开来看,从收益来源、风险暴露与指标含义三个维度,还原一个理性、可分析、可借鉴的框架,而不是简单地把高收益当作可以复制的神话。
核心指标全景扫描
先看完整的数据画像:
- 总收益率1474.07%,意味着策略运行期内净值增长约十五倍,复利效应被充分释放。
- 年化收益率570.56%,折合到年度的复合回报,反映资金使用效率极高。
- 最大回撤31.15%,是整份数据中最需要严肃对待的风险指标。
- 阿尔法571.96%,超额收益能力远高于基准,收益并非单纯来自市场贝塔。
- 相对沪深300超额1458.7%,与主流宽基指数之间拉开了巨大差距。
- 夏普比率10.483,单位风险所换取的超额回报处于极高水平。
- 胜率56.67%,略高于半数,属于典型的小胜率、大盈亏结构。
- 盈亏比1.45,平均每笔盈利约为平均亏损的一点四五倍。
把这些数字放在一起,结论非常清晰:这是一套高收益、中高波动、强阿尔法属性的进攻型量化策略。它的收益并非来自满仓押注单边行情,而是来自高频轮动、纪律执行与期权非对称赔付特征的叠加。
收益从何而来:AI轮动与期权杠杆的乘数效应
策略名称里的三个关键词,其实已经说清了全部逻辑。第一是轮动,意味着资金不会长期沉淀在单一标的或单一行业,而是依据模型信号在多个方向之间切换,力求始终站在强势资产的一侧。第二是人工智能,意味着信号生成依赖机器学习模型对量价、波动率、资金流、市场情绪等多维数据的实时处理,而非人工经验判断。第三是期权,这是整套策略弹性被放大的关键。
期权与股票最大的不同,在于其收益结构的非线性。买入期权时,最大亏损被锁定为权利金,而潜在收益理论上不设上限;卖出期权时则相反,收益有限而风险可能被放大。优秀策略往往通过方向性买权与波动率套利组合,在控制单笔最大亏损的前提下,获取趋势爆发阶段的超额回报。当AI模型对方向的判断准确率略高于随机,叠加期权的杠杆属性,净值曲线就会呈现出与传统多头策略完全不同的形态:平时小幅波动,一旦判断兑现则快速跃升。
这也解释了为什么策略的总收益可以达到1474.07%:复利叠加杠杆,是时间与结构的双重放大。但同一枚硬币的另一面,是净值对模型判断质量的高度敏感,一旦连续误判,回撤也会被放大。
阿尔法571.96%:真正的能力还是行情馈赠
阿尔法衡量的是剔除市场系统性涨跌之后,策略依靠自身能力创造的超额收益。571.96%的阿尔法,配合相对沪深300高达1458.7%的超额收益,说明这套策略的盈利来源与大盘涨跌关联度较低。换言之,即便市场整体走平甚至下跌,策略依然存在获取收益的空间,这是量化中性思路与方向性择时结合后的典型特征。
但需要理性看待:阿尔法在高波动市场中的数值天然更大。当市场波动率抬升,期权定价与轮动机会同步增加,超额收益的绝对数额容易被放大。因此,判断阿尔法的质量,不能只看绝对数字,还要结合夏普比率、回撤幅度与运行周期长度共同评估。单看571.96%会显得夸张,但放在夏普10.483、最大回撤31.15%的组合中,它的可信度才真正立得住。
夏普比率10.483:风险调整后收益的极致表达
夏普比率是衡量每承担一单位波动风险所获得超额回报的核心指标。传统认知中,夏普大于1已属优秀,大于3堪称卓越,而10.483的水平几乎只出现在高频、低波动或短周期套利的策略中。这说明两件事:其一,策略的收益曲线相对平滑,日常波动被有效控制;其二,收益的获取不依赖长期暴露在方向性风险之下。
不过我必须提醒,夏普比率同样有其局限。当收益分布存在明显偏态,或收益集中于少数交易时段时,夏普会系统性高估策略的稳定性。因此,夏普10.483应当被理解为风险调整效率很高,而不是风险很小。后者只能由最大回撤来回答。
胜率56.67%与盈亏比1.45的组合密码
很多投资者误以为优秀的策略需要高胜率,实际上恰恰相反。胜率56.67%并不算高,甚至接近随机水平,但配合1.45的盈亏比,期望收益依然为正:以一百次交易为例,约五十七次盈利、四十三次亏损,每次盈利为每次亏损的1.45倍,累计期望收益相当可观。
这种结构的好处在于心理与执行层面。高胜率策略往往伴随小赚大亏的尾部风险,一旦极端行情出现,一次亏损可能吞掉长期积累;而低胜率、高盈亏比的策略,天然接受了频繁小亏,却在趋势爆发时收获大额盈利,这与期权的赔付特征高度契合。可以说,56.67%与1.45的搭配,是这套策略能够长期存活的数学基础。
最大回撤31.15%:不可回避的风险真相
在所有指标中,31.15%的最大回撤是最值得反复咀嚼的一项。它告诉我们,即便年化收益高达570.56%,这条净值曲线也绝非坦途。回撤超过三成,意味着在极端阶段,账户权益可能瞬间蒸发近三分之一,这对资金管理能力与持有心态都是严峻考验。
更现实的一点是,回撤与杠杆往往同源。收益弹性越大,净值向下波动时被放大的程度也越大。因此,评估这套策略时,不能只看1474.07%的终点,还要看它途中经历了什么。任何高收益策略都必须配上与之匹配的仓位管理,否则再亮眼的年化数字,也可能因为一次超出承受力的回撤而被迫离场。
排名第30:光环之外的冷静定位
在TOP12期权UQTOOL.COM人工智能量化轮动策略的榜单中排名第30位,这个位置本身就传递了信息。它说明前方仍有表现更优的策略,也说明这个收益区间并非孤例。对于观察者而言,排名比绝对收益更有参考价值:它提示我们,市场在特定阶段确实存在一批高弹性的量化产品同时跑赢,而这类策略的共同特征通常是高换手、强择时、重衍生品。
同时应当保持警惕:高收益榜单天然存在幸存者偏差。被展示出来的往往是活下来且跑得最快的那一批,而同一套逻辑中失败、清盘或停止披露的样本,并不会出现在榜单上。因此,把排名第30当作可以放心复制的信号,是不够谨慎的。
实操层面的配置思路
如果把这类策略纳入实际投资组合,我认为应当遵循以下框架:
- 控制仓位比例,建议把高波动量化策略的配置上限锁定在总资产的百分之十到百分之二十之间。
- 拉长观察周期,至少覆盖一轮完整的涨跌,避免以短期业绩作为唯一决策依据。
- 设定止损与再评估机制,当回撤接近历史最大回撤的三分之二时,启动主动审查。
- 分散策略来源,不要将资金集中押注在单一模型或单一管理人上。
- 关注容量与流动性,期权策略对流动性与波动率高度敏感,规模扩大后收益往往衰减。
风险提示与结语
最后必须明确:历史业绩不代表未来表现。1474.07%的总收益、570.56%的年化、10.483的夏普,都是特定市场阶段的产物,一旦波动率回落、期权定价变化或模型失效,收益中枢会迅速下移。31.15%的最大回撤也可能被刷新,甚至出现更大程度的净值回撤。
对普通投资者而言,这套策略真正的价值不在于追逐那个570.56%,而在于它揭示的方法论:用模型替代情绪,用纪律约束杠杆,用非对称的收益结构对抗市场的不确定性。理解了这一点,即便不直接参与,也能在自己的投资体系中获得启发。

