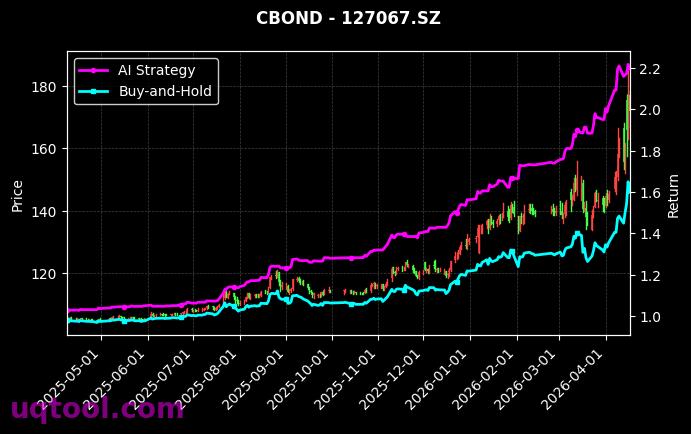
在A股与期权市场波动加剧、风格轮动加速的背景下,TOP18期权UQTOOL.COM人工智能量化轮动策略以排名第18的身份进入观察名单。该策略披露的核心数据包括:总收益率2810.32%,年化收益率918.5%,最大回撤30.28%,阿尔法923.97%,相对沪深300收益2794.82%,夏普比率14.744,胜率56.51%,盈亏比1.67。单看这些数字,策略呈现出典型的高收益、中高回撤、极高单位风险补偿特征。对于追求超额收益且能够承受阶段性回撤的投资者而言,这类AI量化轮动策略具备较高的研究价值;但对于风险偏好较低、持有周期较短的投资者而言,必须先理解其收益来源和潜在脆弱点,再决定是否配置。
一、业绩概览:高收益背后的三重信号
总收益率2810.32%意味着在统计区间内,策略净值实现了数十倍增长,年化收益率918.5%则进一步放大了这一成绩的稀缺性。若以复利视角观察,年化超过900%的水平远超传统股票多头、债券增强和多数CTA策略。这样的结果通常来自三方面:一是策略在趋势启动初期快速加仓,二是期权工具提供了非对称收益,三是AI量化轮动在行业、风格或期权品种之间高频切换,捕捉了短期定价偏差。与此同时,最大回撤30.28%说明策略并非无风险套利,其净值曲线仍会出现超过三成的阶段性回撤。高收益与中高回撤并存,是评估该策略时首先要接受的现实。
二、阿尔法与相对收益:超额能力的核心证据
阿尔法923.97%是本文最值得关注的指标之一。阿尔法衡量的是策略在剔除市场基准影响后,由选股、择时、轮动或对冲等主动管理能力带来的超额收益。该数值极高,说明TOP18策略的收益并非简单依赖沪深300上涨,而是通过AI模型持续寻找错误定价和轮动机会。相对沪深300收益2794.82%也印证了这一点:在相同区间内,策略远远跑赢基准。需要注意的是,阿尔法越高,越要检验其可持续性。若阿尔法主要来自少数极端交易、小样本行情或回测过拟合,那么未来衰减风险会较大;若阿尔法来自稳定的多因子信号、严格的仓位管理和期权波动率定价,则策略生命力更强。
三、夏普比率14.744:极高单位风险补偿
夏普比率14.744在传统资产配置中几乎属于极端值。夏普比率反映每承担一单位波动风险所获得的超额回报。一般来说,夏普比率超过2已经优秀,超过3非常罕见,而14.744意味着策略在统计区间内的净值波动相对收益而言极低,或者收益曲线过于平滑。出现这种结果可能有两种解释:第一,策略确实通过期权对冲、动态止盈和低相关轮动,把波动压到很低;第二,统计区间较短、收益分布偏斜或存在回测平滑,导致夏普被高估。因此,投资者不能只看夏普,还要结合最大回撤、胜率、盈亏比、交易频率和容量限制综合判断。
四、胜率56.51%与盈亏比1.67:正期望的经典组合
胜率56.51%并不算夸张,盈亏比1.67也处于合理区间。二者结合后,策略的数学期望为正:平均每笔盈利是平均每笔亏损的1.67倍,同时盈利交易占比略高于一半。这样的结构比高胜率低盈亏比更健康,因为高胜率策略往往隐藏尾部风险,一旦出现连续亏损,可能吞噬前期利润。相反,56.51%的胜率配合1.67的盈亏比,说明策略并非依赖每笔都赢,而是通过截断亏损、让利润奔跑来积累收益。对于AI量化轮动策略而言,这种分布通常意味着模型在信号确认后敢于持有,在信号反转时快速离场,同时对期权买方或卖方仓位进行动态调整。
五、最大回撤30.28%:必须正视的风险预算
最大回撤30.28%是策略风险画像中最重要的约束之一。若投资者将全部资金配置于该策略,理论上需要承受净值从高点回撤三成的心理压力。对于年化收益极高的策略,30%回撤并不算离谱,但绝对金额可能很大。例如投入100万元,阶段高点后可能回撤约30万元。若投资者在回撤末期因恐惧赎回,就可能错失后续反弹。因此,配置该策略前应明确三个问题:第一,资金久期是否足够长;第二,是否使用杠杆或场外衍生品放大波动;第三,是否有其他低相关资产对冲组合风险。建议将该策略作为卫星配置,而非全部仓位,单策略权重控制在可承受回撤范围内。
六、期权工具与AI轮动机制的协同
TOP18策略名称中包含期权和人工智能量化轮动,说明其收益来源可能包括:期权方向性交易、波动率交易、跨式或宽跨式组合、日历价差、行业ETF期权轮动,以及基于机器学习的信号生成。期权具有非线性收益特征,买方风险有限、收益无限,卖方收益有限、风险较大。AI模型若用于识别波动率错配、趋势延续和反转节点,就可以在合适时机选择买方或卖方,从而提升盈亏比。轮动机制则负责在多个标的、行业或期权品种之间切换,避免单一资产长期失效。二者结合,理论上可以在震荡市中寻找波动率收敛机会,在趋势市中放大方向性收益。但期权交易对流动性、滑点、保证金和行权规则要求较高,策略容量可能受限。
七、收益可持续性与过拟合检验
面对年化918.5%、夏普14.744的亮眼数据,必须进行过拟合检验。第一,查看样本外表现。若策略在样本外仍能保持较高夏普和正阿尔法,可信度更高;若样本外收益大幅下降,则需警惕曲线拟合。第二,查看交易成本敏感性。期权买卖价差、手续费和冲击成本会显著影响高频轮动策略。第三,查看收益集中度。若大部分收益来自少数交易日或少数品种,策略稳定性不足。第四,查看参数敏感性。若微调参数后收益骤降,说明模型可能过度依赖特定历史行情。第五,查看容量限制。期权市场深度有限,资金规模扩大后,滑点和冲击成本可能侵蚀阿尔法。
八、适合的投资者与配置方式
该策略适合以下投资者:一是风险承受能力较高,能够接受30%左右回撤;二是投资周期较长,最好在一年以上;三是对量化策略和期权工具有基本认知;四是已有股票、债券、CTA等资产,希望加入低相关高收益卫星策略。配置方式上,建议采用分批投入,而非一次性满仓。可以先以总资产的5%至10%作为观察仓位,运行一个完整市场周期后再决定是否加仓。若策略连续创出新高,可动态止盈;若回撤接近历史最大回撤,应重新评估模型是否失效,而不是简单补仓。对于机构投资者,可将该策略与市场中性、CTA、债券策略组合,利用其低相关性改善整体夏普。
九、动态监控指标与再平衡纪律
投资该策略后,需要建立动态监控体系。核心指标包括:滚动夏普比率、滚动阿尔法、最大回撤、胜率、盈亏比、换手率、期权隐含波动率与历史波动率之差、策略容量和实际成交滑点。若滚动夏普从14以上下降到3以下,或阿尔法连续多个季度为负,应降低配置。若最大回撤超过30.28%并持续扩大,应暂停加仓。若胜率仍高于50%但盈亏比降至1以下,说明盈利交易平均收益下降,需关注模型是否失效。再平衡方面,建议每季度或每半年进行一次,避免频繁交易增加成本。对于个人投资者,可设定净值回撤阈值和止盈阈值,以纪律代替情绪。
十、风险提示与结论
本文基于TOP18期权UQTOOL.COM人工智能量化轮动策略披露的数据进行分析,不构成任何投资建议。历史收益不代表未来表现,年化918.5%、夏普14.744等极端指标可能受到统计区间、杠杆、回测方式、幸存者偏差和流动性假设影响。期权策略还存在希腊字母风险、波动率风险、保证金风险、行权风险和对手方风险。投资者应仔细阅读策略说明书,确认数据来源、费用结构和风险揭示。综合来看,TOP18策略在收益能力、阿尔法创造、夏普比率和盈亏比方面表现突出,但最大回撤30.28%和胜率56.51%提醒我们,它并非无风险机器。更合理的定位是:作为高波动、高超额、低相关的卫星策略,在严格风险预算下小比例配置,并通过持续监控和再平衡来控制不确定性。只有把收益崇拜转化为风险理解,才能真正把握AI量化轮动策略的长期价值。

