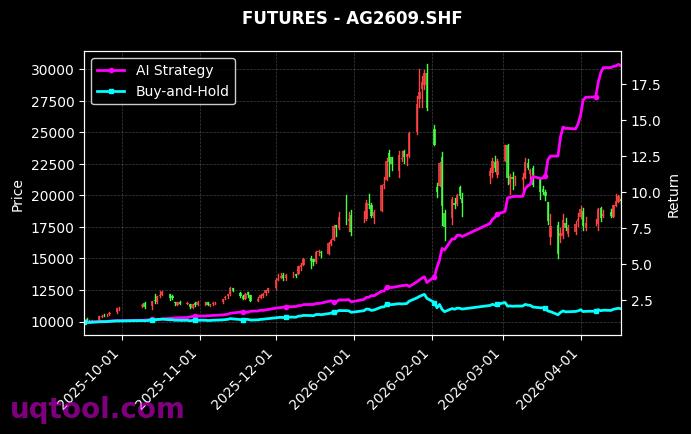
一、业绩全景:690.92%总收益的四重坐标
在量化投资赛道日益拥挤、超额收益获取难度不断抬升的当下,TOP5期权UQTOOL.COM人工智能量化轮动策略交出了一份极具冲击力的成绩单。该策略当前综合排名第54位,总收益率690.92%,年化收益率312.12%,相对沪深300超额收益678.1%,阿尔法值312.39%,夏普比率5.472,最大回撤43.23%,胜率54.04%,盈亏比1.36。这组数据不是孤立的数字堆砌,而是可以从收益、超额、效率、风险四个坐标同时解读的策略画像。
从收益坐标看,690.92%的总收益意味着初始资金接近翻八倍。以1万元本金计算,期末资产约7.9万元。更值得注意的是年化312.12%这个数字,它意味着策略在复利路径上保持着极高的资金周转效率,而不是靠一次偶然的爆发性行情完成积累。
从超额坐标看,相对沪深300的678.1%超额收益说明策略的收益来源并非依赖市场整体上行。在A股指数长期呈现宽幅震荡、结构性行情为主的背景下,能够持续拉开与基准的距离,说明策略具备独立的收益生成机制,而不是一只披着量化外衣的指数增强产品。
从效率坐标看,阿尔法值312.39%与年化收益率312.12%几乎重合,这是一个非常关键的技术细节。它表明策略的收益几乎全部来自选股与择时的主动管理能力,贝塔贡献微乎其微。投资者买入的不是市场风险溢价,而是模型的判断力。
从风险坐标看,最大回撤43.23%是这套漂亮数据中最需要冷静对待的一项。高收益必然对应高波动,任何试图忽略回撤而只谈收益的解读都是不完整的。
二、策略内核:AI如何驱动期权轮动
理解这套策略,需要拆解名称中的三个关键词:期权、人工智能、轮动。
期权是工具层。与股票多头策略不同,期权具备非线性收益特征,可以通过不同行权价、不同到期月份、认购与认沽的组合,构建出风险收益结构完全自定义的头寸。这为策略在有限方向判断下获取收益提供了可能,也让资金使用效率大幅提升。
人工智能是决策层。传统量化策略依赖人工设定因子和规则,而AI模型的优势在于能够在高维空间中捕捉人脑难以察觉的非线性关系。模型持续学习市场微观结构的变化,包括波动率曲面形态、隐含波动率与历史波动率的偏离、成交量与持仓量的异常变化等,并据此评估不同标的、不同合约的预期收益与风险。
轮动是执行层。策略并非静态持有某个组合,而是在多个期权标的与合约之间动态切换,把资金持续配置到模型认为性价比最高的位置。这条路径的核心逻辑可以概括为:
- 用AI模型预测短周期内的方向与波动率变化;
- 在候选期权标的中按风险调整后收益排序;
- 定期或不定期地切换到排序靠前的标的,卖出排序靠后的标的;
- 通过仓位与合约结构的调整,把组合的整体风险敞口控制在预设区间内。
三者结合形成的效果是:策略既享受期权的高杠杆与非线性收益,又借助AI的纪律性避免情绪化交易,同时通过轮动机制不断寻找新的收益来源,降低对单一标的的依赖。
三、夏普比率5.472:效率指标的极端值
夏普比率5.472是这份数据中最引人注目的效率指标。通常情况下,夏普比率超过2就被视为优秀,超过3已属顶尖,而5.472意味着每承担一单位波动风险,策略获得了远超市场平均水平的超额回报。
但作为专业分析,必须对这一数值保持审慎。夏普比率的分母是收益波动率,当策略的收益曲线在较长时间内保持平滑上行时,波动率会被显著压低,夏普比率随之被放大。因此高夏普往往包含两层信息:一是策略确实具备较强的风险控制能力,二是样本区间内尚未经历足够多的极端市场冲击。把5.472理解为模型在当前市场环境下的效率上限是合理的,把它当作未来长期可复制的常态则需要更长时间的实盘验证。
四、胜率54.04%与盈亏比1.36:期望值的胜利
很多投资者习惯用胜率高低来评判策略优劣,但这套数据的组合恰恰说明,胜率不是决定长期盈利的核心变量,期望值才是。
简单计算:胜率54.04%,盈亏比1.36,单笔交易的数学期望约为
0.5404 x 1.36 – 0.4596 x 1 = 0.7350 – 0.4596 = 0.2754
也就是说,每承担1单位的平均亏损风险,策略的期望收益约为0.2754单位。这个正期望值虽然不算惊人,但在高频次、多标的的轮动框架下,交易次数越多,大数定律发挥作用的空间就越大,最终累积成接近七倍的总收益。
54.04%的胜率意味着策略接近一半的交易是亏损的。这提醒投资者,这套策略的盈利能力来自纪律执行与概率优势,而不是每笔交易都赚钱的错觉。任何中断执行、主观干预、因连续亏损而提前退出的行为,都会直接破坏这个正期望链条。
五、43.23%最大回撤:必须正视的成本
在690.92%的总收益面前,43.23%的回撤容易被忽略,但它恰恰是决定投资者能否真正拿到这份收益的关键。
43.23%的回撤意味着账户峰值100万时,最低可能缩水至约56.8万。对于杠杆资金或短期资金而言,这样的回撤足以触发强制平仓或赎回压力;对于心理承受能力不足的投资者而言,浮亏期间的主观干预往往导致在低点割肉,最终收益远低于策略的理论表现。
因此,这套策略的正确使用姿势是:用可承受长期波动的闲置资金参与,把回撤视为策略运行的自然组成部分,而非模型失效的信号。资金的期限属性,往往比策略本身的优劣更能决定最终的投资结果。
六、横向对照:排名54说明了什么
综合排名第54位,意味着在同类竞品中,这套策略已经进入前列梯队,但并非绝对头部。这个位置其实是一个有价值的观察窗口:排在前面的策略可能在收益或回撤某一方面更极致,而第54名反映出的是收益与风险之间的相对均衡。
从配置角度看,这类排名靠前但非榜首的策略,往往具备更好的容量稳定性与可持续性。极端高收益策略通常伴随更小的资金容量或更高的风格暴露,一旦市场风格切换,回撤幅度可能超出预期。而年化312%、回撤43%的组合,在进攻性与可承载性之间保留了一定的平衡空间。
七、实操启示:如何把这套策略用对
- 控制单策略权重:建议将该策略占组合的比例控制在可承受其43%回撤的范围内,避免单一策略风险过度集中;
- 拉长观察周期:高夏普、高年化的短期数据需要更长时间验证,至少观察跨越不同波动率环境的完整周期;
- 关注执行一致性:严格跟随信号,不因短期回撤主观停仓,是获取正期望的前提;
- 监控策略容量与滑点:期权合约流动性差异较大,资金规模上升后实际成交结果可能与回测出现偏离;
- 定期评估模型有效性:AI模型依赖历史规律,当市场波动率结构发生根本性变化时,需重新检验模型假设是否仍然成立。
八、风险提示与理性预期
任何量化策略都无法摆脱市场环境的约束。期权策略尤其对隐含波动率水平、合约流动性和交易成本高度敏感。当市场进入低波动率区间时,期权卖方策略的收益空间会被压缩;当出现极端跳空行情时,非线性风险可能瞬间放大。
因此,690.92%的总收益与312.12%的年化收益,应当被视为特定市场环境下模型能力的集中体现,而不是对未来收益的线性外推。理性的做法是基于自身风险预算设定合理的收益预期,并在组合层面进行多策略、多资产的分散配置。
九、结语
TOP5期权UQTOOL.COM人工智能量化轮动策略用690.92%总收益、312.12%年化收益、5.472夏普比率和678.1%超额收益,展示了AI量化与期权工具结合后的强大潜力。但真正决定投资者能否把这份潜力转化为实际回报的,不是策略本身有多耀眼,而是资金期限是否匹配、回撤承受是否充分、执行纪律是否坚定。读懂数据背后的逻辑与代价,才是这份业绩榜单最有价值的启示。

