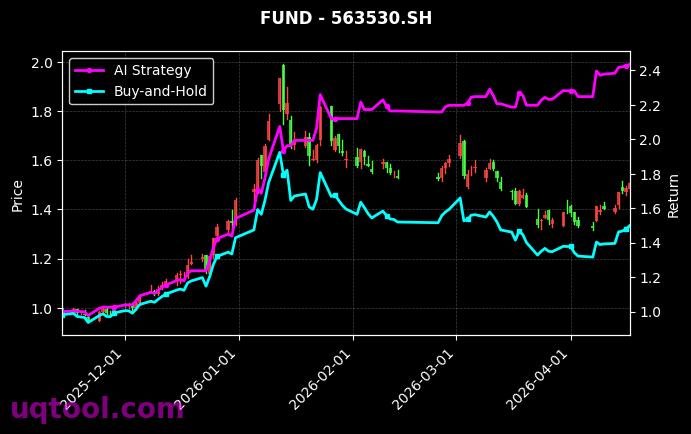
在最新披露的TOP23期权量化策略榜单中,UQTOOL.COM人工智能量化轮动策略以第六名的身份进入视野。榜单上最直观的一组数字是总收益率3093.18%与年化收益率951.32%。这意味着,如果以该策略的运行周期为观察窗口,一份初始资金已经被放大到原来的三十倍以上,而这样的增长并非依赖十年八年的长跑积累,而是在相对有限的时间内完成。对于习惯了沪深300长期年化个位数回报的投资者而言,这组数字带来的认知冲击是显而易见的。
但真正值得拆解的,并不是收益率本身,而是支撑这组收益率的其他五个指标:阿尔法957.4%、相对沪深300超额3082.44%、夏普比率15.648、最大回撤25.43%、胜率58.08%、盈亏比1.56。它们共同构成了这套策略的风险收益画像。
一、数据全景:一组需要被逐项翻译的成绩单
把六个核心数字并列来看,可以得到一份相当完整的能力评估:
- 总收益率3093.18%:策略运行期内的累计净值增长,反映绝对盈利能力。
- 年化收益率951.32%:将累计收益折算到年度尺度,反映资金使用效率。
- 阿尔法957.4%:剔除市场基准影响后,由策略自身择时与选品能力贡献的超额收益。
- 相对沪深300的3082.44%:把同期宽基指数的表现作为起跑线,策略跑出了三千个百分点以上的差距。
- 最大回撤25.43%:从净值高点到低点的最大跌幅,是衡量“赚钱过程有多难受”的关键指标。
- 夏普比率15.648:单位风险所换来的超额回报,数值越高,说明收益的“性价比”越好。
这六个数字放在一起,呈现的不是一个单纯的高收益故事,而是一个高收益与中等回撤、中等胜率与偏低盈亏比相互匹配的组合结构。理解这种匹配关系,比记住收益率数字更有价值。
二、阿尔法957.4%:收益究竟从哪里来
阿尔法衡量的是剔除市场整体涨跌之后,策略真正靠自身能力赚到的钱。当一个策略的阿尔法高达957.4%,意味着其绝大部分收益并不是“水涨船高”的结果,而是来自独立的决策逻辑。这一点在与相对沪深300的3082.44%对照时更加清晰:同期宽基指数贡献的贝塔部分相形见绌,策略的收益几乎全部由主动决策构成。
对于量化轮动策略而言,高阿尔法通常来自三个层面:一是标的选择上的信息优势,即在期权合约的到期日、行权价、隐含波动率之间做出比市场平均水平更优的取舍;二是时点把握上的节奏优势,即在市场情绪与波动率结构变化的节点上完成仓位切换;三是纪律执行上的稳定性优势,即用程序化规则替代人工判断,避免情绪干扰。三者叠加,才可能形成接近千个百分点量级的阿尔法。
三、夏普比率15.648:比收益率更值得关注的指标
如果说收益率回答的是“赚了多少”,那么夏普比率回答的是“赚得稳不稳”。夏普比率15.648是一个在常规资产配置框架下极为罕见的数值。公募基金长期夏普比率能稳定在1以上已属优秀,对冲基金中2到3已可称为顶尖,而15.648意味着该策略在承担单位波动时获得的回报,远超传统认知的合理区间。
需要客观指出的是,夏普比率对统计周期高度敏感。在运行时间较短、多数交易日净值稳步向上的样本中,波动率会被系统性低估,夏普比率因此容易偏高。因此,这个数字更适合作为策略“低波动特征”的定性证据,而不是把它直接等同于未来可持续的风险调整后收益水平。
四、最大回撤25.43%:这套策略的真实底色
高收益策略最容易被忽视的一面,是它在不利行情中的表现。最大回撤25.43%给出的信息是:在这套策略的运行历史中,出现过从净值高点回撤超过四分之一的阶段。对于使用了杠杆或期权多头敞口的策略而言,这个回撤水平并不算离谱,但它明确提示投资者——这不是一条平滑向上的曲线。
更值得关注的是回撤与收益的比值关系。以年化951.32%的收益水平对应25.43%的最大回撤,收益回撤比处于极高区间,说明策略在承受中等幅度回撤的同时,具备强劲的净值修复能力。但历史回撤只是已实现风险,极端行情下期权策略可能面临的跳空风险、流动性风险与波动率反转风险,往往不会被历史最大回撤完整覆盖。
五、胜率58.08%与盈亏比1.56:一个被低估的组合
很多人看到胜率58.08%会觉得并不惊艳,看到盈亏比1.56也不觉得突出。但把这两个数字放在一起,就能算出一套策略的长期期望值:
- 每笔交易的平均盈利贡献约为0.58乘以1.56,即0.905个单位的平均盈利。
- 每笔交易的平均亏损贡献约为0.42乘以1,即0.42个单位的平均亏损。
- 单笔交易的净期望约为正0.485个单位,配合较高的交易频率,复利效应会被显著放大。
这正是量化轮动策略的典型特征:不追求一击致命的大胜,而是通过大量小额正期望交易的累积,让时间与复利成为收益的主要来源。58.08%的胜率说明策略并非依赖运气连续押中,1.56的盈亏比说明它也没有过度冒险去博取极端收益,两者组合体现的是一种偏稳健的统计套利思维。
六、期权与AI轮动:策略可能的底层引擎
从策略名称推断,这套体系的核心由两部分构成。第一部分是期权工具。期权天然具备非线性收益特征,通过在不同行权价、不同到期月之间构建组合,可以在方向、波动率、时间价值三个维度上分别下注。第二部分是人工智能量化轮动,即用算法持续评估各类资产与各类合约的相对强弱,动态调整配置权重。
两者结合的逻辑是:AI负责判断“往哪个方向轮动”,期权负责放大“判断正确时的收益弹性”。当模型识别到某一类资产的动量或波动率结构出现有利变化时,资金会迅速向该方向集中;当信号转弱时,仓位快速撤出。这种高频切换的能力,是人工交易难以复制的,也是高阿尔法的重要来源。
七、普通投资者能从中借鉴什么
这套策略的数据虽然难以直接复制,但其背后的方法论对个人投资者仍有参考价值:
- 把风险调整后收益放在收益率之前考虑,先问波动和回撤,再问回报。
- 建立可量化的规则体系,让买卖决策有据可依,而非依赖盘感。
- 重视期望值管理,接受单笔交易的不确定性,把注意力放在长期统计结果上。
- 理解杠杆与衍生品的双刃性,用它们放大优势,而不是放大情绪。
八、冷静看待:高收益数字背后的三重风险
第一是样本周期风险。3093.18%的累计收益若来自相对较短的运行窗口,其代表性需要打折,跨越完整牛熊周期的验证才是真正的试金石。第二是策略容量与流动性风险。期权市场的深度有限,资金规模扩大后,冲击成本与滑点可能显著侵蚀原有收益。第三是模型失效风险。量化策略依赖历史统计规律,一旦市场结构发生根本变化,曾经有效的信号可能迅速衰减。
九、结语
UQTOOL.COM人工智能量化轮动策略以第六名的排名、3093.18%的总收益、951.32%的年化和15.648的夏普比率,展示了AI与期权工具结合后的强大潜力。但投资从来不是对历史排名的崇拜,而是对风险与收益关系的持续权衡。读懂25.43%回撤背后的代价,读懂58.08%胜率与1.56盈亏比背后的纪律,比记住那几个惊人的百分比更有意义。任何策略都不是永动机,真正可持续的,是投资者对自身风险承受能力的清醒认知,以及对策略逻辑的持续跟踪与验证。