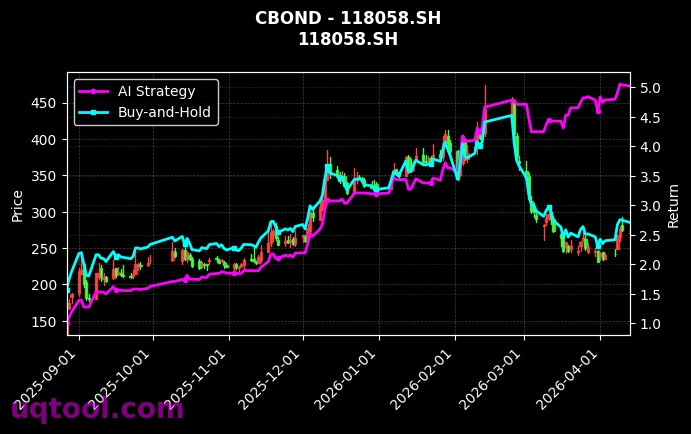
在A股与全球市场风格频繁切换的背景下,TOP17股票UQTOOL.COM人工智能量化轮动策略交出了一份极具冲击力的成绩单。该策略在本次统计中排名第41位,虽然名次并非榜首,但其总收益率达到1032.76%,年化收益率高达400.1%,最大回撤控制在10.67%,相对沪深300超额收益达到1022.2%,阿尔法为399.87%,夏普比率19.253,胜率70.7%,盈亏比1.38。对于长期跟踪量化策略的投资者而言,这组数据不仅代表收益,更代表一套人工智能模型在选股、择时、轮动与风控之间的协同能力。需要强调的是,历史数据不代表未来,超高收益往往伴随特殊市场环境与模型适配,但该策略的风险收益结构仍值得深入拆解。
一、核心业绩指标解读
总收益率1032.76%意味着策略在统计区间内实现了超过十倍的增长。年化收益率400.1%则说明资金使用效率极高,若以复利视角观察,这样的年化水平在传统主动管理中极为罕见。最大回撤10.67%是这套策略最引人注目的风控标签,它表明策略在获取高收益的同时,并未承受与之匹配的大幅回撤。夏普比率19.253远高于常见策略的1至3区间,说明单位波动换来的超额回报极高。胜率70.7%与盈亏比1.38组合在一起,意味着策略并非依赖单次暴利,而是通过较高胜率和适度盈亏比形成持续累积。阿尔法399.87%说明策略收益中很大部分来自模型选股与轮动能力,而非单纯市场贝塔。相对沪深300的1022.2%则进一步确认其超额收益的规模。
二、策略为何能实现高收益低回撤
TOP17股票UQTOOL.COM人工智能量化轮动策略的核心,可能在于将股票池限定为TOP17,通过多因子模型、机器学习预测和动态轮动,捕捉市场中最具效率的短期与中期机会。人工智能模型可以对海量数据进行分析,包括价格、成交量、资金流、波动率、行业景气度、市场情绪、宏观变量等,进而识别风格切换和个股动量。轮动机制则让资金从弱转弱、强转强之间迅速迁移,减少无效持仓。最大回撤只有10.67%,说明模型在风险预算、仓位控制、止损规则和相关性管理上有严格约束。当市场出现系统性下跌时,策略可能降低仓位或转向防御因子,从而避免深度回撤。
- 高胜率来源:模型筛选出上涨概率较高的标的,减少随机交易。
- 低回撤来源:动态风控与仓位调整,控制单票与行业暴露。
- 高夏普来源:收益波动比优化,专注高质量交易机会。
- 超额收益来源:阿尔法选股与轮动,而非单纯跟随指数。
三、阿尔法、贝塔与相对收益
阿尔法399.87%意味着策略在扣除市场平均收益后,仍有极高的主动管理回报。相对沪深300达到1022.2%,说明如果投资者同期持有沪深300,收益将远低于该策略。这里需要区分统计区间与真实交易成本。量化策略的高收益可能来自频繁交易,而频繁交易会带来佣金、印花税、冲击成本和滑点。若策略容量较小,TOP17股票池的流动性可能足够,但规模扩大后收益可能衰减。夏普比率19.253在真实市场中极为罕见,可能反映统计区间较短、市场环境友好、模型过拟合或数据挖掘偏差。因此,投资者应关注策略的实盘容量、交易成本和样本外表现,而不能只看回测曲线。
四、胜率与盈亏比的组合意义
胜率70.7%说明十次交易中约有七次盈利,这对于心理体验非常友好。盈亏比1.38说明平均每次盈利是平均每次亏损的1.38倍。单独看盈亏比并不惊人,但结合70.7%的胜率,期望收益仍然显著为正。假设每次盈利为1.38个单位,亏损为1个单位,则每笔交易期望约为0.707乘以1.38减去0.293乘以1,结果约为0.683,即每笔交易期望收益为正且较高。这种结构适合高频或中频轮动,但也会受到交易成本侵蚀。若单笔盈利空间较小,滑点和手续费可能显著降低净收益。因此,该策略的关键在于执行效率、交易系统稳定性和成本控制。
五、排名41的背后:竞争与可复制性
排名第41位说明在同类UQTOOL.COM人工智能量化轮动策略中,仍有其他策略表现更强。这并不削弱该策略的价值,反而说明AI量化领域竞争激烈,模型迭代速度快。排名靠前的策略可能使用了更精细的因子、更快的交易通道、更优的参数或更适应特定市场风格。对于投资者而言,排名是参考,不是唯一标准。更重要的是策略逻辑是否清晰、风控是否可靠、收益来源是否可持续、是否与自身风险承受能力匹配。TOP17股票池意味着集中度较高,若模型判断正确,收益弹性大;若判断失误,波动也可能放大。虽然历史最大回撤仅10.67%,但未来回撤可能超过该水平。
六、适合的投资者与配置方式
该策略适合风险承受能力较高、理解量化投资、能够接受净值波动的投资者。由于年化收益和夏普比率极高,容易引发过度乐观,因此更应强调仓位管理。建议将其作为组合中的卫星策略,而不是全部资金投入。配置比例可根据个人风险预算设定,例如总资产的百分之十至百分之三十,并定期再平衡。对于追求稳健的投资者,可搭配债券、货币基金或低波动资产,以降低整体回撤。对于机构投资者,应进行尽调,包括策略逻辑、数据来源、交易执行、风控规则、容量分析和压力测试。若策略容量有限,大资金进入可能改变收益特征。
- 保守型投资者:小比例配置,重点观察回撤与波动。
- 平衡型投资者:作为卫星策略,与宽基指数搭配。
- 进取型投资者:可提高比例,但需设置止损与再平衡规则。
- 机构投资者:进行样本外测试、容量评估与实时监控。
七、风险因素不可忽视
第一,模型风险。人工智能模型基于历史数据训练,若市场结构变化,因子可能失效。第二,过拟合风险。夏普比率19.253和年化400.1%过于耀眼,可能包含数据挖掘或短期市场红利。第三,流动性风险。TOP17股票池若集中在少数标的,交易冲击成本可能上升。第四,风格切换风险。若市场从动量转向反转,或从成长转向价值,轮动策略可能短期失效。第五,执行风险。系统故障、网络延迟、交易限制都会影响实盘结果。第六,黑天鹅风险。极端行情下,相关性上升,分散化可能失效,最大回撤可能迅速扩大。第七,合规与信息披露风险。投资者应确认策略运作方式、费用结构和历史业绩真实性。
八、投资策略建议
若投资者决定跟踪该策略,建议采用分步建仓,而不是一次性重仓。先以小资金观察实盘表现,确认交易执行、回撤控制和收益归因后再逐步增加。设置明确的再平衡周期,例如每月或每季度评估一次。关注关键指标变化:夏普比率是否下降、最大回撤是否扩大、胜率是否跌破百分之六十、盈亏比是否低于一。若连续出现模型失效信号,应降低仓位或暂停策略。同时,保持对沪深300、中证500、创业板等宽基指数的对比,判断超额收益是否仍然存在。不要因为历史收益1032.76%就线性外推未来收益,也不要因为排名41就否定其研究价值。量化策略的生命力在于迭代,投资者需要持续跟踪。
九、结论
TOP17股票UQTOOL.COM人工智能量化轮动策略以1032.76%的总收益率、400.1%的年化收益率、10.67%的最大回撤、399.87%的阿尔法、1022.2%的相对沪深300超额收益、19.253的夏普比率、70.7%的胜率和1.38的盈亏比,展示了AI量化轮动在特定市场环境中的强大潜力。它的核心优势在于高胜率、低回撤、强阿尔法和动态风控。然而,超高收益与超高夏普也提示我们需要警惕过拟合、容量限制、交易成本和风格切换。理性的投资策略不是追逐历史冠军,而是理解收益来源、评估风险承受能力、做好仓位管理与持续监控。对于愿意承担波动并追求超额收益的投资者,该策略可以作为组合中的进攻型配置;对于稳健型投资者,则应以小比例参与或保持观察。历史业绩不代表未来,投资需谨慎。