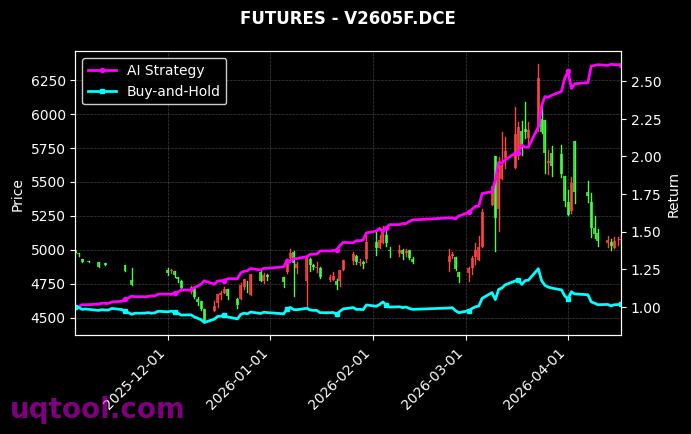
在A股市场风格切换频繁、单一资产择时难度不断抬升的背景下,TOP15期权UQTOOL.COM人工智能量化轮动策略交出了一份极具冲击力的成绩单:总收益率2086.82%、年化收益率712.95%、最大回撤20.56%、阿尔法716.2%、相对沪深300超额收益2076.08%、夏普比率13.395、胜率57.65%、盈亏比1.5,在同类策略排行中位列第22名。这组数字同时呈现了人工智能量化模型与期权非线性工具结合后的收益弹性,也把一个更严肃的问题摆在投资者面前:收益从哪里来,能否持续,需要以何种风险代价去交换。
一、指标全景:一组非典型但内部自洽的数据
把八项指标放在一起看,最先引人注意的不是收益率本身,而是收益与回撤之间的极端不对称。2086.82%的总收益对应20.56%的最大回撤,意味着卡玛比率约为34.7,即每承担一个百分点的回撤,换来三十四个百分点的年化回报。在传统股票多头策略中,卡玛比率能稳定在1以上已属优秀,3到5已是顶尖水平,34.7这样的读数基本只可能出现在高换手、带杠杆、收益分布明显右偏的策略结构里。期权正好提供了这种结构:买方以有限权利金承担有限亏损,同时保留理论上开放的盈利空间;卖方则以高胜率换取有限收益,却承担尾部风险。两者的组合,天然可以塑造出高卡玛、高夏普的净值曲线。
另一个值得注意的信号是年化712.95%与总收益2086.82%之间的时间关系。以复利倒推,8.13倍的年度增长对应21.87倍的累计增长,隐含的统计区间大约只有一年半左右。这个长度足以覆盖一轮上涨与回调,却不足以覆盖多种极端市场状态,例如流动性骤停、隐含波动率跳升、政策突发冲击等。因此,把全部指标理解为策略在特定市场环境下的表现样本,而不是长期稳定能力的证明,是解读这组数据的第一原则。
二、阿尔法716.2%与超额2076.08%:收益到底来自哪里
阿尔法716.2%意味着,在剥离市场贝塔提供的基准回报之后,策略仍然贡献了超过七倍的年化超额收益。这是一个极其夸张的读数,通常指向三个可能的来源。
- 方向判断的有效性:AI模型对标的资产的短周期方向具有统计意义上的预测能力,通过高频轮动不断捕捉小幅度价格偏移。
- 波动率定价的偏差:期权价格由隐含波动率决定,若模型能系统性识别隐含波动率相对未来实际波动率的高估或低估,就能稳定地做多或做空波动率并获利。
- 结构与时间的收益:通过跨期、跨执行价、跨品种的组合构建,赚取时间价值衰减、偏度与期限结构上的风险溢价。
这三者并不互斥,优秀的期权轮动策略往往同时使用。但必须承认,超额收益越高,对模型预测精度与执行效率的依赖就越深。相对沪深300超额2076.08个百分点,说明策略与股票指数之间几乎没有可解释的同向关系,它更像是一台独立运行的收益机器。投资者需要追问的是:这台机器的燃料是市场无效性,还是短周期内的运气?答案通常需要至少三到五年的样本外运行才能初步验证。
三、夏普比率13.395:拆开来看,它并不等于低风险
夏普比率十三点四几乎是教科书级的读数。但把公式拆开,会得到一个更有信息量的结论。夏普比率等于超额收益除以年化波动率,若以约710%的超额收益反推,对应的年化波动率约为53%。这意味着策略绝不是低波策略,它的净值波动幅度远高于普通股债组合。高夏普的真正来源是收益分子极度膨胀,而不是分母被压缩到极低。
这个认识非常重要,它意味着三点推论。第一,策略的收益弹性来自承担了可观的波动,一旦收益端回落,夏普比率会迅速从13跌向个位数甚至转负。第二,53%的年化波动率对应20.56%的最大回撤,说明回撤控制确有成效,净值曲线可能呈现快速上涨叠加短暂急跌的形态。第三,对实际资金而言,53%的波动意味着月度净值可能出现两位数百分比的摆动,持仓体验对心理承受能力的要求极高。
四、胜率57.65%与盈亏比1.5:正期望的数学底座
这两个指标放在一起,构成了策略收益的微观基础。以每笔交易承担1个单位风险计算,期望收益为:0.5765乘以1.5减去0.4235乘以1,约等于0.441。也就是说,平均每笔交易贡献0.44个单位的风险调整收益,这是一个相当可观的单笔期望值。若按100笔交易计算,57.65笔盈利贡献86.5个单位,42.35笔亏损消耗42.4个单位,净剩余约46个单位。
胜率57.65%并不算高,但它与1.5的盈亏比形成了良性匹配。凯利公式给出的理论最优下注比例,约为胜率减去败率与盈亏比之商,结果接近29%。实务中通常取四分之一凯利,即7%左右的单笔风险预算,以换取更平滑的净值曲线。这一测算也解释了为什么策略可以在保持较高单笔仓位的同时,把最大回撤压在20%附近。
需要提醒的是,胜率与盈亏比都是路径依赖型指标。当策略从趋势市切换到震荡市,胜率可能上升而盈亏比下降;当隐含波动率水平整体抬升,盈亏比反而可能改善。真正决定长期表现的,是模型能否在不同市场状态下动态调整这两个参数的平衡点。
五、策略机理:AI轮动如何与期权结合
从名称看,这套策略的核心是人工智能量化轮动与期权工具的叠加。轮动的含义是模型在不同标的、不同到期月份、不同执行价乃至不同方向的期权合约之间动态切换,把资金配置到当前风险收益比最优的位置。AI的角色通常体现在三个环节。
- 信号层:以机器学习模型处理量价、波动率曲面、资金流、期限结构等多维数据,输出方向、强度与置信度。
- 配置层:依据信号强度与风险预算,决定买权、卖权、价差组合或跨式组合的权重分配。
- 风控层:实时监控希腊字母暴露,动态调整德尔塔中性、伽马上限与维伽敞口,防止单一风险因子失控。
期权的非线性特征决定了这套体系的收益节奏:在方向判断正确且波动率配合时,期权买方能获得数倍于标的涨幅的收益,这是高年化收益的直接来源;当判断失误时,有限的权利金损失又构成了天然止损,这是回撤能被压制的关键原因。这种亏损有限、盈利开放的结构,正是高卡玛比率的数学基础。
六、排名第22位的真实含义
在同一策略池中位列第22名,这个名次本身就是一条重要信息。它说明在上述指标体系下,还有一批收益更高的策略存在,同时也提示这类高收益并非孤例。对投资者而言,这意味着两点:其一,不必把某一款策略的极端收益视为不可复制的奇迹,更重要的是弄清其收益来源是否可持续;其二,排行榜天然存在幸存者偏差,被淘汰或清盘的策略往往不会出现在展示列表中,因此榜单整体收益水平会被系统性高估。把第一名到第五百名的收益分布摊开来看,往往呈现极长的右尾,而长尾的另一端,是被隐藏在数据之外的高回撤与高波动。
七、风险清单:高收益背后的七项隐忧
任何超过年化700%的读数都值得以最严格的眼光审视。以下风险需要在配置前逐一验证。
- 样本长度风险:约一年半的统计区间难以覆盖完整市场周期,样本外表现可能明显弱化。
- 过拟合风险:参数量大的AI模型在历史数据上容易表现优异,参数稳定性需要滚动窗口检验。
- 流动性与冲击成本:期权合约尤其是虚值合约买卖价差较宽,高频轮动会显著侵蚀理论收益。
- 波动率突变风险:隐含波动率骤然跳升时,卖方结构可能面临远超预期的损失。
- 杠杆与保证金风险:高收益往往伴随高杠杆,极端行情下的追加保证金可能迫使策略在不利价位减仓。
- 容量限制:策略规模扩大后冲击成本上升,收益衰减几乎是必然结果。
- 执行与系统风险:程序化交易依赖稳定的技术系统,延迟、断线与异常报单都可能造成额外损失。
此外,最大回撤20.56%是历史数据,不是未来的承诺。在期权策略中,回撤分布往往是长期平缓叠加短期陡峭,一旦出现跳空行情,实际回撤可能迅速突破历史极值。投资者应当以历史最大回撤的两倍作为压力测试的基准情景。
八、配置思路:把极端收益关进风险预算的笼子
对于这类高波动、高收益、样本期偏短的策略,合理的做法不是重仓押注,而是把它作为组合中的卫星型收益增强工具。
- 仓位控制:建议占整体可投资资产的10%到20%以内,剩余部分配置低相关性的固收或宽基资产。
- 建仓节奏:采用分批建仓,先以小资金跟踪三个月到半年的实盘表现,再决定是否加码。
- 风险预算:按凯利公式的四分之一执行,单笔风险敞口控制在总资金的5%到7%。
- 监控指标:持续跟踪滚动夏普、滚动胜率、盈亏比与实际波动率相对隐含波动率之差,任一指标持续恶化即触发降仓。
- 止损纪律:设定以历史最大回撤为锚的硬性止损线,例如回撤达到25%时强制减半仓位。
同时应当明确,这类策略的价值不在于替代核心资产,而在于提供与股债低相关的收益来源。阿尔法716.2%与相对沪深300超额2076.08%说明,它在结构上与传统多头组合的联动性较低,这正是组合层面最有价值的部分。
九、结语
TOP15期权UQTOOL.COM人工智能量化轮动策略用2086.82%的总收益、712.95%的年化和13.395的夏普比率,证明了AI模型与期权工具结合后所能达到的收益上限。但同样这组数据也说明,超高收益的背后是高换手的执行强度、约53%的年化波动以及尚短的样本验证期。把收益归因看清楚,把风险敞口算明白,把仓位控制放在收益追求之前,才是这类策略真正的正确打开方式。对投资者而言,最重要的不是被2086%这个数字打动,而是判断自己是否具备承受其波动路径的能力与耐心。