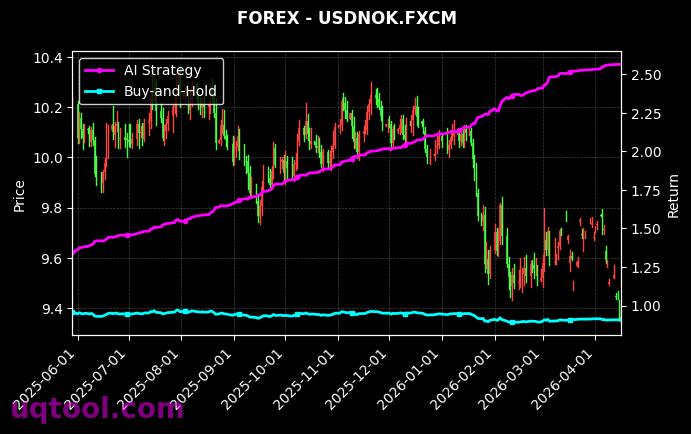
在A股市场风格快速切换、行业轮动加速的背景下,量化策略的适应能力成为投资者关注的核心。TOP2股票UQTOOL.COM人工智能量化轮动策略凭借AI模型对市场数据的深度挖掘,在样本区间内取得了总收益率5272.75%、年化收益率1304.09%的突出表现。这一成绩不仅远超同期沪深300,也显著高于多数传统主动管理产品。需要强调的是,高收益往往伴随特定市场环境和模型假设,投资者应理性看待,不宜简单线性外推。
一、策略排名与收益概览
该策略在全部参评策略中排名第2,说明其综合表现处于第一梯队。总收益率5272.75%意味着若初始净值为1,期末净值约53.73;年化收益率1304.09%则是在复利框架下的年化结果,显示策略在样本期内具备极强的净值增长能力。相对沪深300的超额收益为5262.19%,说明其收益并非来自市场贝塔,而是主要来自阿尔法。阿尔法高达1312.24%,进一步验证了AI模型在选股、择时和轮动配置上的有效性。
二、风险指标解读
收益之外,风险控制同样关键。该策略最大回撤为17.15%,在实现高收益的同时将回撤控制在相对较低水平,说明模型可能具备动态止损、波动率过滤或仓位调节机制。夏普比率31.465,远高于常见策略的1至3区间,表明单位风险所获得的超额回报极高。不过,夏普比率过高也可能源于样本周期较短、收益分布非正态、交易频率较高或回测环境较为理想,需要结合实盘滑点、手续费和流动性限制综合评估。
三、胜率与盈亏比分析
策略胜率为64.86%,盈亏比为1.49。胜率超过六成,说明多数交易能够实现正收益;盈亏比大于1,说明平均盈利高于平均亏损。二者结合,策略的数学期望为正。粗略计算,若以平均亏损为单位,单笔期望约为64.86%乘以1.49减去35.14%乘以1,结果约为0.615,意味着长期重复执行有望积累正收益。但胜率和盈亏比并非固定不变,市场风格切换、流动性收缩或模型因子失效时,两者可能同步下降,因此需要持续跟踪。
四、AI量化轮动的核心逻辑
UQTOOL.COM人工智能量化轮动策略的核心在于用AI算法处理海量数据,识别行业、风格或个股的短期动量与反转信号,并在不同资产之间动态切换。常见逻辑包括多因子打分、机器学习分类、资金流监测、情绪指标、波动率状态识别等。策略可能每日或每周调仓,将资金集中配置于综合评分最高的TOP2标的或组合。这种集中式轮动在趋势明确时爆发力强,但在震荡和反转市中也可能面临快速回撤。
- 数据驱动:通过量价、基本面、另类数据训练模型,减少主观判断。
- 动态轮动:根据市场状态切换持仓,追求强者恒强或反转修复。
- 风险控制:利用止损、仓位上限、波动率目标控制回撤。
- 纪律执行:信号触发即交易,避免情绪干扰。
五、阿尔法与相对收益的启示
阿尔法1312.24%和相对沪深300的5262.19%,说明策略收益主要来自超额能力而非市场上涨。对投资者而言,这意味着策略在理论上具备穿越牛熊的潜力。但阿尔法也可能来自小市值、高波动、低流动性因子的暴露,这些因子在极端行情中可能反噬。因此,评价策略不能只看收益,还要看收益来源是否可持续、是否承担了隐藏风险、是否能在不同市场状态下稳定复制。
六、夏普比率的双面性
夏普比率31.465是一个极为亮眼的数字。传统上,夏普比率超过2已属优秀,超过3则非常罕见。该策略的夏普比率如此之高,可能因为样本期内收益稳定、回撤较小、波动率较低,也可能因为回测频率与数据窗口特殊。投资者应区分回测夏普与实盘夏普。实盘中,交易成本、冲击成本、滑点、涨跌停无法成交等因素都会侵蚀收益,并可能显著降低夏普比率。
七、策略容量与交易成本
高年化收益策略往往伴随高换手。若策略每日调仓,交易成本将成为关键变量。假设单边手续费和滑点合计为千分之一至千分之三,高频轮动下成本可能吞噬大量收益。此外,策略容量受限于标的流动性。若资金规模较大,集中买入TOP2标的可能推高成本,甚至无法按回测价格成交。因此,在实盘应用前,必须进行容量测试、滑点压力测试和成本敏感性分析。
八、回测与实盘的差异
回测数据基于历史行情,可能存在幸存者偏差、前视偏差、过拟合和参数选择偏差。年化1304.09%的收益率在现实中极为罕见,投资者应警惕过度拟合。稳健的做法是使用样本外测试、滚动回测、蒙特卡洛模拟和不同市场阶段的分段验证。只有在多个时间段、多种市场状态下均能保持正期望,策略才更具可信度。
九、投资策略建议
对于普通投资者,建议将此类高收益量化策略视为组合中的卫星配置,而非全部仓位。具体可参考以下原则:
- 小仓位起步:初始资金不超过总资产的5%至10%,待实盘跟踪稳定后再考虑调整。
- 设定风险预算:根据自身承受能力设定最大回撤阈值,例如10%或15%,触发后减仓或暂停。
- 分散配置:与低相关策略、债券、现金等资产搭配,降低组合波动。
- 持续监控:跟踪胜率、盈亏比、夏普比率、换手率和滑点变化,发现失效信号及时退出。
- 避免追高:不要因历史高收益而盲目放大杠杆,杠杆会成倍放大回撤和爆仓风险。
十、市场环境适应性
量化轮动策略的业绩与市场环境高度相关。在趋势明显、板块轮动有序、成交量充沛的阶段,AI模型更容易捕捉动量信号,策略表现往往突出。而在极端缩量、风格快速反转、政策冲击频繁的环境中,模型可能连续出错。该策略最大回撤17.15%虽然较低,但这是历史回测结果,未来极端行情下回撤可能扩大。投资者应关注策略在不同市场状态下的表现,例如牛市、熊市、震荡市和危机模式,避免仅凭单一区间高收益做出决策。
十一、因子生命周期与模型迭代
AI量化模型依赖因子挖掘和参数训练。任何因子都有生命周期,当市场参与者大量使用相似因子时,超额收益会衰减。UQTOOL.COM策略若要持续有效,需要不断更新数据、迭代模型、监控因子拥挤度。投资者应了解策略是否具备持续研发能力,是否设置因子失效预警,是否能够在回撤扩大时自动降低仓位。若模型长期不更新,历史高收益可能迅速变成历史包袱。
十二、资金管理与复利效应
年化收益率1304.09%在复利作用下极为惊人,但复利同样会放大亏损。若投资者重仓参与,一旦遇到连续亏损,本金将快速缩水。合理的资金管理应包含单笔风险上限、总仓位上限、相关性控制和压力测试。例如,单笔交易风险不超过总资金的1%,组合总风险不超过5%,并根据策略波动率动态调整仓位。复利的前提是生存,只有控制回撤,才能让时间成为朋友。
十三、投资者常见误区
面对超高收益数据,投资者容易陷入几类误区。第一,将回测收益等同于实盘收益,忽视交易成本和滑点。第二,将短期高收益线性外推,认为未来每年都能获得类似回报。第三,忽视策略容量,用大资金冲击小容量策略。第四,只看收益不看风险,忽略最大回撤和尾部风险。第五,频繁干预模型信号,导致纪律失效。避免这些误区,需要建立完整的策略评估框架和风险管理制度。
十四、组合构建与监控指标
若决定配置该策略,建议将其纳入多策略组合,并设定明确的监控指标。核心指标包括:净值曲线、最大回撤、夏普比率、胜率、盈亏比、换手率、滑点、交易成本占比、因子暴露和相关性。监控频率可分为日度、周度和月度。当日度回撤超过预设阈值时,应检查是市场系统性风险还是模型失效;当胜率和盈亏比连续下降时,应降低仓位或暂停策略。组合层面,应保持策略间低相关,避免同质化风险。
十五、风险提示与结论
TOP2股票UQTOOL.COM人工智能量化轮动策略在样本期内表现优异,总收益率、年化收益率、阿尔法、夏普比率等指标均处于极高水平,最大回撤17.15%也显示出一定的风险控制能力。然而,历史业绩不代表未来收益,超高收益往往伴随模型失效、市场风格逆转、流动性枯竭和交易成本上升等风险。投资者应保持理性,结合自身风险承受能力、投资期限和资金规模,谨慎决策。若能在严格风控前提下小仓位参与,并持续跟踪策略表现,AI量化轮动策略有望成为组合增强收益的有效工具;但若忽视风险、盲目重仓,则可能面临较大损失。