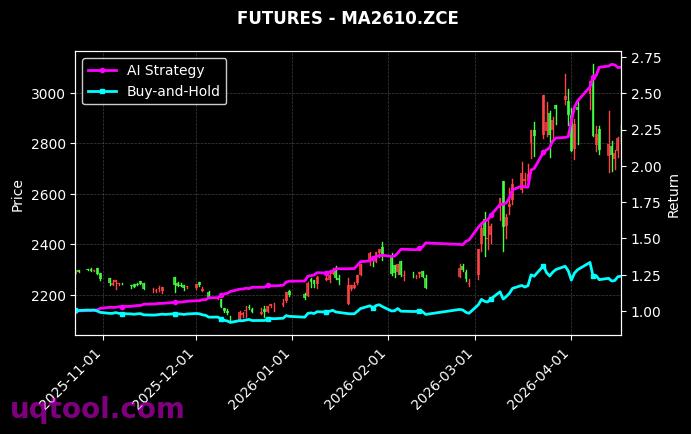
在A股市场持续震荡、结构性行情反复切换的2024年至2025年周期中,绝大多数个人投资者的账户曲线呈现出的是横盘、回撤与煎熬。然而,一份来自TOP11期权UQTOOL.COM的人工智能量化轮动策略业绩数据,却呈现出完全不同的运行轨迹:总收益率1571.91%,年化收益率577.43%,阿尔法579.35%,相对沪深300超额收益1561.17%,夏普比率高达10.498。这组数据即便放在全球对冲基金的业绩榜单上,也足以进入极为罕见的第一梯队。本文试图从量化投资与风险管理的专业视角,拆解这组数据背后的策略逻辑、收益来源与潜在风险,为投资者提供一份理性而非情绪化的分析框架,也为理解人工智能在资产配置领域的应用提供一个具体的观察样本。
一、业绩总览:一组刷新认知的数据
先从最直观的维度看,该策略在统计区间内实现了1571.91%的总收益率。这意味着,如果以1元净值起步,期末净值将达到16.72元左右。更值得关注的是其年化收益率达到577.43%,这一数值并非简单的复利展示数字,而是对策略在单位时间内资金使用效率的刻画。年化577%意味着策略在多数交易周内都保持着较高的资金周转率与仓位弹性,其收益并非依赖某一只标的的长期持有,而是依靠频繁而有效的轮动切换累积而成。
需要特别指出的是,该策略在榜单中的排名为第32名。这一点极具分析价值:在一个汇聚了大量顶尖量化策略的平台中,它依然只能排在第32位,说明当前人工智能量化领域已经进入了一个竞争极为激烈的阶段。收益率的绝对值固然耀眼,但排名的相对位置提醒我们,市场中永远存在更极致的策略,而策略之间真正的差距,往往体现在风险控制与收益可持续性上,而非单一年度的高收益数字。
- 总收益率1571.91%,对应净值增长约16.7倍
- 年化收益率577.43%,体现极高的资金周转效率
- 阿尔法579.35%,说明收益主要来自选股与择时能力
- 相对沪深300超额收益1561.17%,超额幅度极大
- 最大回撤32.17%,为高收益所付出的必要代价
二、年化577%意味着什么
年化收益率577.43%这个数字,容易让投资者产生两种截然相反的情绪:一是亢奋,二是怀疑。理性看待这一数字,需要理解它的构成。在量化轮动策略中,收益通常来自三个层面:一是标的选择的阿尔法,二是仓位与风格的择时切换,三是交易频率带来的复利效应。当策略能够在较短时间内捕捉到多个板块的轮动节奏,并在趋势走弱前及时切换,单位时间内的收益率就会被显著放大。
然而,高年化收益天然伴随着两个隐含条件。第一,它依赖市场存在足够多的结构性机会与足够的波动率。如果市场进入极低波动的横盘状态,轮动策略的获利空间会被大幅压缩。第二,它依赖策略容量与流动性。当年化收益达到数百个百分点量级时,策略往往在中小市值标的或期权等衍生品上寻找机会,这类品种的流动性约束会限制资金规模的无上限扩张。因此,看到高年化收益时,投资者更应关注的是策略的资金容量边界,而不是简单地线性外推未来的收益。
三、夏普比率10.498:风险调整后收益的极致表现
在全部指标中,最令专业投资者关注的其实并不是1571.91%的总收益,而是夏普比率10.498。夏普比率衡量的是每承担一单位总波动风险所获得的超额回报。一般而言,夏普比率超过1即被视为良好,超过2属于优秀,超过3已经非常罕见,而10.498这个数值,在学术研究与实盘业绩中都属于极端值。
如此高的夏普比率,通常指向三种可能:其一,策略的收益曲线极为平滑,波动主要来自可控的小幅回撤而非剧烈起伏;其二,统计区间恰好处于策略的有效周期,市场环境与策略逻辑高度契合;其三,策略运用了期权等非线性工具,通过卖出波动率或进行方向性对冲,改变了收益分布的形状,使净值曲线呈现出“涨多跌少、缓涨急跌少见”的特征。无论属于哪一种,投资者都应当意识到,夏普比率是一个后视镜指标,它描述的是过去,而非承诺未来。当市场波动率结构发生切换时,这一数值可能出现明显回落。
四、最大回撤32.17%:高收益的代价与风险管理
如果只看收益,容易忽略风险的客观存在。该策略的最大回撤为32.17%,这是一个不能轻描淡写的数据。它意味着在历史上最不利的一段区间内,策略净值曾从高点回落近三分之一,持有者如果恰好在该阶段入场,将承受相当程度的浮亏与心理压力。
将最大回撤与年化收益放在一起考量,可以发现一个相对合理的风险收益特征:年度收益577.43%对应最大回撤32.17%,收益回撤比约为18倍。这一比值在量化策略中属于相当优异的水平,说明策略虽然存在阶段性大幅回撤,但恢复能力与净值创新高的能力较强。对于普通投资者而言,真正的挑战不在于理解这个数字,而在于能否在净值回撤三分之一时依然坚持执行策略。历史经验反复证明,大多数策略失效并非因为策略本身失效,而是因为投资者在最大回撤附近选择了赎回,从而把浮亏变成了实亏。
五、胜率57.92%与盈亏比1.37的搭配逻辑
胜率57.92%,盈亏比1.37,这两个数字放在一起,构成了一个典型的“中高胜率加中低盈亏比”的组合。用简单的期望值公式计算,单次交易的期望收益约为正:0.5792乘以1.37减去0.4208乘以1,结果约为0.37,即每承担一单位风险,期望获得约0.37单位的正收益。这个数值虽然不高,但在高频次交易中被不断重复,就形成了可观的复利累积。
这种结构的优势在于心理体验相对友好。超过一半的交易是盈利的,意味着投资者不会长期处于连败的挫败感中,执行纪律更容易维持。而其代价则是单笔盈利幅度有限,需要依靠交易次数与轮动效率来放大收益。这也解释了为什么该策略必须依赖人工智能算法而非人工决策:当交易频次足够高、需要处理的信号足够多时,人脑在速度、纪律性和情绪控制上都无法与程序化执行相比。
六、阿尔法579.35%与超额收益的来源
阿尔法579.35%是一个强烈的信号,它表明策略的收益绝大部分并非来自市场整体上涨的贝塔,而是来自策略自身的选股与择时能力。相对沪深300的超额收益达到1561.17%,这一数字几乎与总收益持平,说明在统计区间内,沪深300本身的贡献相当有限,策略的收益几乎全部可以归因于主动管理能力。
从归因角度看,这类人工智能量化轮动策略的超额收益通常来源于几个方面:一是对行业景气度与资金流向的快速识别,在板块轮动初期介入;二是利用期权工具进行方向性押注或波动率交易,以较小的权利金博取较高的赔率;三是通过严格的止损与仓位管理,把亏损控制在较小的范围内。阿尔法越高,对策略逻辑稳定性的依赖就越强。一旦市场风格发生根本性切换,例如从高波动轮动转向低波动的价值蓝筹行情,阿尔法可能出现快速衰减。
七、期权工具与量化轮动的结合
策略名称中特别标注了“期权”二字,这是理解其收益特征的关键。期权具有非线性收益结构,买方以有限的权利金承担有限风险,却能获得理论上无限的收益空间;卖方则相反,收益有限而风险较大。当一个量化模型能够较为准确地判断方向与波动率变化时,通过期权构建组合,可以在相同本金下放大收益弹性。
但期权也意味着时间价值的持续损耗。如果方向判断错误或行情迟迟不启动,权利金会随着到期日临近而加速衰减。因此,这类策略对择时的精度要求极高,这也正是人工智能模型的价值所在:通过大量历史数据训练,识别出胜率与赔率相对占优的入场窗口,从而在时间价值损耗与潜在收益之间取得平衡。投资者若想参与类似策略,必须对期权的基本定价逻辑有清晰认识,而不能仅仅被历史收益率吸引。
八、对普通投资者的启示与风险提示
这份业绩数据对普通投资者的价值,不在于鼓励追高,而在于提供一种思考框架。首先,应当认识到历史业绩不代表未来表现,尤其是年化数百个百分点的收益,几乎不可能在长周期内线性延续。其次,应当把注意力从收益率转移到风险指标上,最大回撤、夏普比率、胜率与盈亏比的组合,才是判断策略是否可持续的核心依据。再次,任何量化策略都存在容量限制与失效风险,市场环境的改变、交易成本的上升、同类策略的拥挤,都可能削弱其盈利能力。
- 关注风险调整后收益,而非绝对收益率
- 理解最大回撤32.17%意味着可能的持有体验
- 确认策略的资金容量与自身资金规模的匹配度
- 避免在净值高点集中入场,分批与定投更为稳妥
- 持续跟踪策略逻辑是否与市场环境保持适配
此外,投资者还应警惕“幸存者偏差”。在一个汇聚众多策略的平台上,排名靠前的策略天然更容易被展示与关注,而那些已经失效或被淘汰的策略则消失在视野之外。第32名的排名本身也说明,即便表现如此优异的策略,也并非市场中的唯一赢家,更不是永远的第一。
九、结语
TOP11期权UQTOOL.COM人工智能量化轮动策略交出的这份成绩单,是人工智能技术与量化投资深度融合的一个缩影。1571.91%的总收益、577.43%的年化收益、10.498的夏普比率与579.35%的阿尔法,共同勾勒出一个高收益、高纪律、高风险并存的策略画像。对于投资者而言,真正值得学习的不是这些耀眼的数字本身,而是数字背后所体现的系统化思维、严格的纪律执行与对风险的清醒认知。在资本市场中,能够长期存活并持续创造超额收益的,从来不是收益最高的策略,而是那些在收益、风险与可持续性之间找到稳健平衡的策略。