34
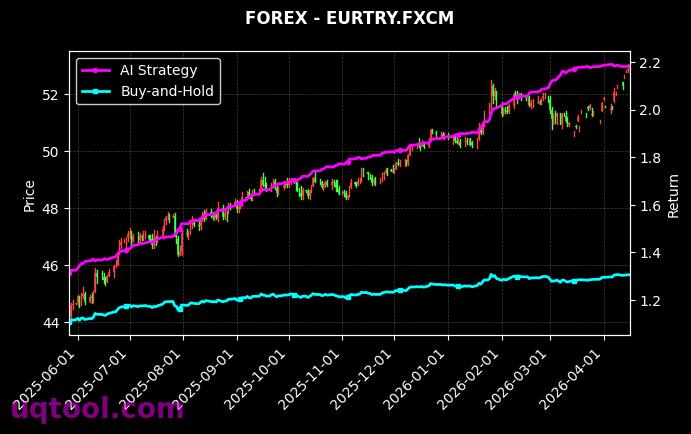
在A股结构性行情反复切换、风格轮动加速的背景下,TOP13股票UQTOOL.COM人工智能量化轮动策略交出了一份极具冲击力的成绩单:总收益率1345.64%,年化收益率487.9%,在同类AI量化策略中排名第34位。更值得专业投资者关注的并非收益本身,而是其13.26%的最大回撤与21.266的夏普比率所共同刻画的收益质量——高收益与低回撤在同一策略中同时成立,这通常是模型选股能力与风控纪律共同作用的结果。
一、收益归因:阿尔法主导而非贝塔驱动
从归因数据看,该策略阿尔法高达488.39%,相对沪深300的超额收益达到1335.08%。这意味着策略的绝大多数收益来自选股与轮动决策,而非市场整体上行带来的贝塔红利。对于配置者而言,这一点至关重要:阿尔法主导的策略在指数横盘或下行阶段仍有获取绝对收益的可能,其收益来源与市场方向的相关性显著低于传统多头产品。也正因如此,夏普比率能够站上21倍量级——分母端的波动被压缩到了极低水平。
二、交易质量:胜率与盈亏比的组合优势
- 胜率70.81%:十次交易约七次盈利,反映模型对趋势方向与入场时点的判别具备较强稳定性;
- 盈亏比1.39:单笔平均盈利略高于单笔平均亏损,与高胜率叠加后形成明显的正向数学期望;
- 最大回撤13.26%:在年化近五倍的策略中属于极低水平,说明止损与仓位管理深度参与了组合构建。
需要提示的是,胜率偏高而盈亏比中等的组合,其风险往往隐藏在连续的少数亏损中。一旦市场环境切换导致胜率回落,收益曲线的斜率会迅速变化,这也是评估此类策略时必须持续跟踪的核心变量。
三、配置建议与风险提示
对于希望在组合中引入AI量化轮动因子的投资者,建议以卫星仓位形式介入,初始权重控制在10%至20%区间,并重点关注三点:一是策略在不同市场风格下的表现一致性,避免仅以单一阶段业绩作为决策依据;二是实盘与回测的偏离度,尤其是换手率、冲击成本与流动性约束;三是回撤修复天数与净值创新高的频率。历史业绩不代表未来收益,量化模型同样面临因子失效与拥挤交易的风险,配置前应充分评估自身的风险承受能力与持有周期。