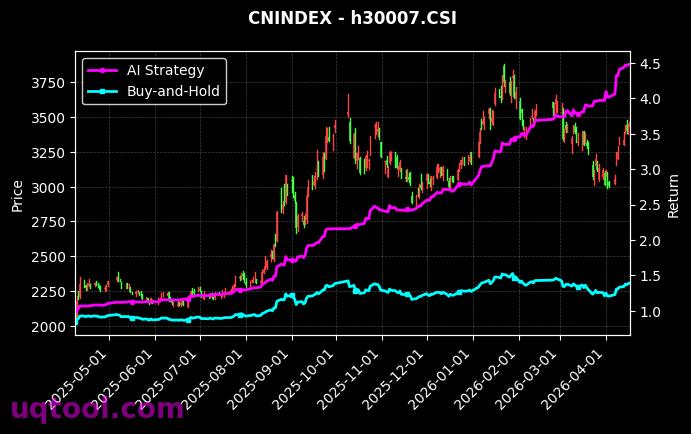
在量化投资与期权策略不断融合的当下,TOP9期权UQTOOL.COM人工智能量化轮动策略交出了一份极具冲击力的成绩单。数据显示,该策略在本次排名中位列第38名,总收益率达到1138.54%,年化收益率高达452.53%,最大回撤为32.65%,阿尔法为453.5%,相对沪深300超额收益为1127.8%,夏普比率8.017,胜率58.9%,盈亏比1.23。这组数据不仅体现了策略在收益端的爆发力,也揭示了其在风险调整后收益、超额获取能力和交易稳定性方面的综合优势。对于资管机构、量化交易者以及高净值投资者而言,这一策略的核心价值并不只在于高收益本身,更在于其通过人工智能模型进行动态轮动、风险预算与期权非线性收益结构的组合,形成了一套可解释、可跟踪、可优化的投资框架。
核心数据速览
- 排名:38
- 总收益率:1138.54%
- 年化收益率:452.53%
- 最大回撤:32.65%
- 阿尔法:453.5%
- 相对沪深300:1127.8%
- 夏普比率:8.017
- 胜率:58.9%
- 盈亏比:1.23
一、收益与超额:高阿尔法背后的轮动逻辑
从收益指标看,1138.54%的总收益率与452.53%的年化收益率在同类策略中处于极高水平。更值得关注的是阿尔法为453.5%,这意味着策略收益并非单纯依靠市场贝塔暴露,而是通过选时、选品、波动率定价和期权结构选择,主动获取了显著的超额收益。相对沪深300的1127.8%超额收益,进一步说明其在A股市场波动中具备较强的独立性和适应性。TOP9期权策略并非简单买入并持有,而是以人工智能量化轮动为核心,对期权标的、到期月份、行权价、方向暴露和波动率因子进行动态调整。当市场趋势明确时,模型可能提高方向性敞口;当市场进入震荡或高波动阶段时,则更倾向于利用价差、跨式、宽跨式或日历价差等组合捕捉时间价值与波动率变化。这样的轮动机制使得资金可以在不同市场环境中寻找更优的风险收益比,而不是被单一资产或单一因子束缚。
二、夏普比率8.017:风险调整后收益的稀缺性
夏普比率8.017是一个极为亮眼的指标。通常,夏普比率超过2已经属于优秀,超过3则非常罕见。8.017意味着该策略在承担单位波动风险时,获得了远高于市场平均的回报。这一结果与年化收益率452.53%和最大回撤32.65%的组合密切相关。虽然32.65%的最大回撤并不低,但相对于452.53%的年化收益,其卡玛比率约为13.86,说明策略在高收益背后仍具备较强的回撤修复能力。需要强调的是,夏普比率极高可能来自两个原因:一是策略真实具备稳定的高收益低波动特征;二是样本区间、杠杆使用、期权非线性收益以及回测方法可能放大了统计结果。因此,投资者在关注夏普比率的同时,必须结合实盘容量、滑点、手续费、流动性以及极端行情下的表现进行综合判断。
三、胜率58.9%与盈亏比1.23:交易系统的稳定性
胜率58.9%与盈亏比1.23的组合,说明策略并非依赖极少数暴利交易,而是通过较高频次的正期望交易积累收益。按简单期望计算,单笔交易的数学期望约为0.589乘以1.23减去0.411乘以1,结果约为0.313。也就是说,在假设每笔亏损为1个单位、每笔盈利为1.23个单位的情况下,策略每笔交易平均可获得约0.313个单位的正期望。这一期望值虽然不算极端,但在高频轮动和严格风控下,经过复利累积后可以形成可观的收益曲线。更重要的是,胜率58.9%意味着策略对交易信号的质量有一定要求,而盈亏比1.23则表明其并非一味追求高赔率,而是通过胜率和赔率的平衡来提升资金曲线稳定性。对于期权策略而言,胜率与盈亏比往往存在此消彼长的关系:卖方策略胜率高但盈亏比低,买方策略胜率低但盈亏比高。该策略能够同时保持接近六成胜率和大于1的盈亏比,说明其在方向、波动率和时间价值之间进行了较为精细的权衡。
四、人工智能量化轮动:策略的核心引擎
TOP9期权UQTOOL.COM人工智能量化轮动策略的名称已经揭示了其方法论:以TOP9期权池为基础,以UQTOOL.COM的人工智能量化模型为决策中心,通过轮动方式动态配置。具体而言,策略可能包含以下环节:第一,数据采集与特征工程,包括标的资产价格、成交量、持仓量、隐含波动率、历史波动率、偏度、期限结构、宏观因子和资金流数据;第二,模型训练与信号生成,利用机器学习、深度学习或集成学习算法识别市场状态,预测未来一段时间的方向、波动率和相关性;第三,组合构建与轮动,根据信号强弱、风险预算和相关性约束,在多个期权策略之间切换;第四,交易执行与风控,通过算法交易降低冲击成本,并设置止损、止盈、仓位上限和希腊字母约束。人工智能的优势在于能够处理高维非线性关系,捕捉传统线性模型难以发现的市场规律;而轮动的优势在于避免策略在单一市场风格中过度暴露,提升跨周期适应能力。
五、最大回撤32.65%:高收益的代价与风控边界
32.65%的最大回撤是评估该策略时不可忽视的风险指标。对于年化收益超过450%的策略而言,这一回撤在比例上似乎可以接受,但在绝对金额和杠杆条件下,仍可能对投资者心理和资金管理造成巨大压力。期权策略的回撤来源通常包括:方向判断错误导致买方权利金损失,卖方策略遭遇波动率飙升和跳空风险,流动性不足导致无法及时平仓,模型失效导致连续亏损,以及极端行情下希腊字母暴露失控。因此,最大回撤32.65%提醒投资者,不能只看收益曲线,还要关注回撤发生时的市场环境、持续时间、修复速度和杠杆水平。如果策略使用了较高杠杆,那么实际账户回撤可能被进一步放大;如果策略容量有限,大资金进入后也可能改变收益风险特征。投资者应将最大回撤视为压力测试的起点,而不是风险控制的终点。
六、相对沪深300超额1127.8%:独立性与市场适应性
相对沪深300的1127.8%超额收益,说明该策略与传统股票多头策略的相关性可能较低,或者在不同市场阶段能够通过期权工具实现非对称收益。沪深300代表A股核心蓝筹资产,其收益受宏观经济、流动性和政策影响较大。TOP9期权策略则可以通过看涨、看跌、中性、波动率交易等多种方向表达观点,在市场上涨、下跌和震荡中都可能找到盈利机会。这种独立性是量化策略配置价值的重要来源。对于组合投资者而言,将低相关或负相关的策略纳入组合,可以在不显著增加整体风险的情况下提升收益。然而,超额收益的计算依赖基准选择和样本区间。如果策略在沪深300下跌时通过做空或波动率策略获利,那么相对收益会非常突出;如果市场进入长期低波动、低成交的环境,期权策略的盈利空间可能收窄。因此,相对沪深300超额1127.8%需要结合市场周期和策略容量来理解。
七、策略优势:AI、期权与轮动的三重共振
该策略的优势可以概括为三个层面。第一,AI量化提升信号效率。人工智能模型能够从海量数据中提取有效因子,快速识别市场状态变化,减少人为情绪干扰。第二,期权工具提供非线性收益。与股票和期货不同,期权可以通过组合构建出凸性收益结构,在控制最大亏损的同时保留较大盈利空间。第三,轮动机制增强环境适应性。单一策略往往在特定市场环境中表现优异,而轮动策略可以在趋势、震荡、高波动和低波动之间切换,降低对单一风格的依赖。三者结合,使得TOP9策略在收益端表现出高弹性,在风险端通过分散和动态调整获得一定缓冲。特别是阿尔法453.5%和夏普比率8.017,反映了策略在主动管理能力和风险调整后收益方面的突出表现。
八、潜在风险:高收益数据背后的审慎思考
尽管数据亮眼,投资者仍需保持审慎。首先,年化收益率452.53%意味着策略可能使用了较高杠杆或集中于高波动期权品种,一旦市场出现极端跳空,亏损可能迅速扩大。其次,最大回撤32.65%虽然相对收益较低,但在实际交易中可能伴随较长的修复期,投资者需要评估自身风险承受能力。第三,期权市场存在流动性分层,部分合约买卖价差较宽,大资金交易可能面临较高滑点和冲击成本。第四,AI模型存在过拟合风险,历史数据中的规律未必在未来延续,尤其是当市场结构、监管政策或参与者行为发生变化时。第五,胜率58.9%和盈亏比1.23的组合虽然正期望,但连续亏损仍可能发生,若仓位管理不当,可能影响策略执行。第六,策略排名第38,说明在更广泛的策略对比中并非绝对第一,投资者应关注其在不同市场环境中的相对表现,而不是简单追逐短期排名。
九、优化方向:从高收益走向可持续
若要将该策略从高收益样本转化为可持续的投资能力,可以从以下方向优化。第一,建立波动率目标机制,根据市场隐含波动率和已实现波动率动态调整仓位,避免在极端行情中暴露过大。第二,强化尾部风险对冲,利用虚值期权或反向波动率头寸降低跳空风险。第三,进行多周期、多市场压力测试,包括2015年股灾、2020年疫情冲击、2022年地缘冲突等极端情境,检验策略在流动性枯竭时的表现。第四,控制策略容量,根据期权合约成交量和持仓量设定资金上限,避免规模扩张侵蚀阿尔法。第五,持续进行模型迭代和因子衰减监控,防止过拟合和信号失效。第六,完善交易执行算法,降低买卖价差、手续费和冲击成本。第七,设置分层回撤预警,当回撤达到一定阈值时自动降低杠杆或暂停部分子策略。通过这些措施,策略有望在保持收益弹性的同时,提高资金曲线的平滑度和可持续性。
十、投资策略建议:适配投资者与配置方式
对于不同投资者,该策略的适配方式有所不同。对于高风险偏好、具备期权知识的专业投资者,可以将该策略作为卫星配置,比例控制在总资产的10%至20%以内,并设置严格的止损和再平衡规则。对于机构投资者,可以将其纳入多策略组合,与股票多头、债券、CTA和中性策略搭配,利用其低相关性改善组合夏普比率。对于普通投资者,直接复制该策略的难度较高,因为期权交易涉及希腊字母、波动率定价和保证金管理,建议通过合规的资管产品参与,并充分了解费用、杠杆和赎回限制。无论何种方式,都应遵循以下原则:第一,不因历史高收益而忽视风险;第二,不使用影响生活质量的资金;第三,不盲目加杠杆;第四,定期评估策略是否偏离原有逻辑;第五,关注最大回撤、夏普比率、胜率和盈亏比的动态变化,而不是只看总收益率。
十一、市场环境展望与策略适应性
未来市场环境可能呈现几个特征:一是宏观不确定性仍高,政策与经济数据交替影响风险偏好;二是市场波动率可能阶段性上升,期权定价中的波动率风险溢价为策略提供机会;三是结构分化加剧,行业和风格轮动加快,有利于量化轮动策略捕捉机会;四是监管趋严和交易成本变化可能影响高频和期权卖方策略。TOP9期权AI量化轮动策略若能在方向、波动率和时间维度上保持灵活,就有望在复杂环境中继续获取阿尔法。但若市场进入长期低波动、低成交状态,期权买方策略可能面临时间价值损耗,卖方策略则可能因收益空间有限而降低回报。因此,策略需要根据波动率状态动态切换,避免单一模式长期暴露。人工智能模型的价值在于识别状态切换,而轮动机制的价值在于执行切换。两者结合,才可能实现年化收益率452.53%背后的可持续逻辑。
十二、与同类策略的差异化比较
在量化策略谱系中,股票多因子、CTA趋势、市场中性、高频套利和期权波动率策略各有优劣。股票多因子受市场贝塔影响较大,CTA趋势在震荡市中容易磨损,市场中性依赖对冲成本和选股能力,高频套利容量有限,而期权策略的优势在于收益结构非线性。TOP9策略通过AI轮动将期权策略模块化,可能在趋势市使用方向性价差,在震荡市使用卖方策略,在高波动市使用买方策略或波动率套利。这种多模态切换使其与单一策略相关性较低。同时,夏普比率8.017和盈亏比1.23说明其在风险调整后收益和交易稳定性上有自身特色。不过,差异化也意味着更高的模型复杂度和执行难度,投资者需要评估团队是否具备持续研发、数据清洗、交易执行和风控能力。
十三、仓位管理与资金曲线维护
高收益策略若缺乏仓位管理,资金曲线可能剧烈波动。建议采用分层仓位模型:基础仓位占30%至50%,用于捕捉长期阿尔法;战术仓位占20%至30%,根据短期信号增强收益;对冲仓位占10%至20%,用于尾部风险保护;现金仓位保留10%至20%,应对保证金追加和极端机会。对于最大回撤32.65%的策略,可以将单日最大亏损、单周最大亏损和单月最大回撤设为硬约束。当回撤超过历史平均回撤的1.5倍时,降低杠杆;当连续亏损超过模型预期时,暂停交易并检查信号衰减。资金曲线维护的核心不是避免所有亏损,而是防止不可逆的资本损失。
十四、结论:以风险预算为核心的量化期权轮动
综合来看,TOP9期权UQTOOL.COM人工智能量化轮动策略在总收益率、年化收益率、阿尔法、相对沪深300超额、夏普比率等指标上表现突出,胜率和盈亏比也显示出正期望特征。其核心优势在于AI量化、期权非线性和轮动配置的三重结合,能够适应不同市场环境并获取超额收益。然而,最大回撤32.65%提醒我们,高收益必然伴随高风险,策略的可持续性取决于风控、容量、执行和模型迭代。投资者在关注排名第38和亮眼数据的同时,应深入理解策略逻辑,评估自身风险承受能力,并通过合理配置和严格纪律参与。只有这样,才能在量化投资与期权交易的浪潮中,既分享人工智能带来的效率红利,又避免被极端行情和过度杠杆反噬。最终,优秀的策略不是追求单次暴利,而是在长期复利中实现风险与收益的平衡。