28
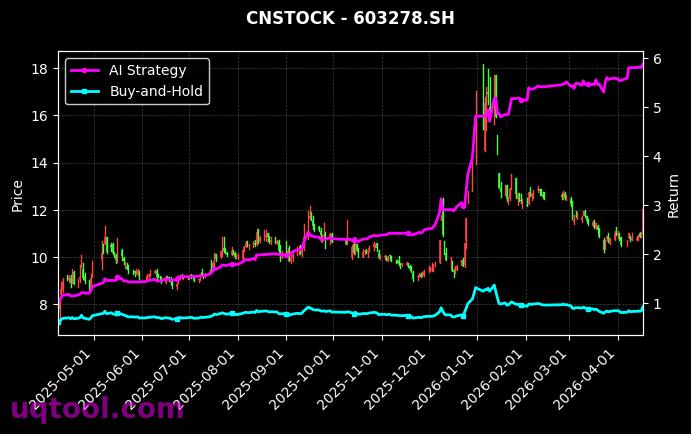
在A股结构性行情与高频轮动并存的背景下,TOP9股票UQTOOL.COM人工智能量化轮动策略凭借AI模型对动量、波动率、资金流与基本面因子的动态加权,交出了一份极具辨识度的成绩单。策略排名第28位,总收益率1708.41%,年化收益达582%,相对沪深300超额收益1697.85%,阿尔法高达583.38%,显示其收益并非单纯依赖市场贝塔,而是来自选股与轮动带来的持续超额。
收益质量与风险控制
更值得关注的是风险端。策略最大回撤仅14.15%,在高收益策略中较为罕见;夏普比率22.944,意味着单位风险所获得的超额回报极高。与此同时,胜率70.16%、盈亏比1.38,说明策略并非依靠少数极端交易制胜,而是通过较高胜率和稳定盈亏结构积累复利。AI量化轮动的核心在于去弱留强:当个股趋势、量价与情绪因子共振时提高仓位,当波动率上升或因子失效时迅速切换至防御标的。
策略逻辑拆解
- 因子轮动:模型持续评估估值、成长、动量、波动与资金流因子,动态调整TOP9股票权重。
- 风控前置:通过波动率目标和回撤阈值控制单票与组合风险,避免过度集中。
- 纪律执行:量化信号减少主观干扰,在震荡市中保持交易一致性。
配置启示与风险提示
对投资者而言,该策略说明AI量化轮动可能成为提升组合效率的重要工具,但高年化与高夏普仍需放在真实交易成本、流动性和容量约束下审视。历史回测或阶段性实盘表现不代表未来收益,若市场风格快速反转、因子拥挤或流动性收缩,回撤可能放大。建议以组合卫星仓位参与,设置止损与再平衡规则,并持续跟踪策略容量、换手率及超额收益衰减情况。